Amazon(纳斯达克:AMZN)和Ulta Beauty(纳斯达克:Ulta Beauty)在过去十年里都是弹性十足的零售商。经常被认为是零售业末日根源的亚马逊,扩大了其电子商务市场,并将更多购物者锁定在其主要生态系统中。Ulta在全美大举扩张其美容商店,同时通过店内沙龙吸引顾客。

由于疫情导致越来越多的购物者在网上购物,Amazon的股价在过去12个月里上涨了65%以上。在线服务使用率的提高也推动了亚马逊云平台、亚马逊网络服务(AWS)的增长。
同时,Ulta的股价上涨了12%,尽管在疫情期间,门店关闭抑制了其同店销售额的增长,而且居家措施减少了对美容产品的需求。然而,Ulta的业务正在逐步复苏,在危机最终结束后,其销售可能会反弹。
Amazon的大部分收入来自其在线市场,但其大部分利润来自全球最大的云基础设施平台AWS。AWS高利润业务的增长,使Amazon得以通过大幅折扣、廉价硬件设备和Prime会员的新优惠,扩大其利润率较低的电子商务业务。
这种循环使Amazon能够粉碎较小的零售商,并与Walmart和Target等大型超市针锋相对。Amazon不断扩大的实体店,包括Whole Foods,Amazon Go和Amazon 4-Star门店,是对这一增长的补充。
2019年,Amazon的营收和每股收益分别增长了20%和14%。在2020年前9个月,其营收同比增长35%,每股收益飙升68%。它部分归因于与大流行相关的顺风。分析师预计,该公司全年收入和每股收益将分别增长36%和52%。
分析人士预计,2021年Amazon的营收和每股收益将分别增长18%和30%。
2019财年,Ulta的同店销售额增长了5%,随着新店的开张,总收入增长了10%。调整后每股收益增长9%。
但在2020财年的前9个月,Ulta的业绩同比下降24%,营收同比下降22%,调整后每股收益下降85%。这些下降看起来很可怕,但大部分损失发生在上半年:
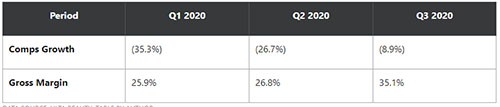
3月中旬,Ulta暂时关闭了所有门店,但在接下来的一个月里,它推出了路边取货,并在7月底前重新开放了所有门店。在金融危机期间,该公司还在继续扩大零售业务,在第三季度结束时拥有1262家门店,高于去年同期的1241家。Ulta最近还与Target合作,在超过100家Target地点及其网上商店增加“店中店”。
Ulta上季度没有提供任何业绩指引,但分析师估计,该公司全年收入和每股收益将分别下降19%和73%。但明年,他们预计随着疫情的结束,公司收入将增长22%,利润将增长两倍以上。
不幸的是,投资者对分析师的预测总是持保留态度。如果它拖到2021年,而人们不愿接种疫苗,Amazon可能很容易再次打破华尔街的预期。此外,在包括Target和Best Buy在内的其他经营良好的实体零售商在危机期间实现了正增长,市盈率仍较低的情况下,很难推荐Ulta。
 jay