在20世纪70年代,经济学中最可怕的词是通货膨胀。快进到现在,许多人都在想,我们是否还会再次看到持续的通货膨胀。鉴于央行在过去12年里进行了前所未有的干预,通胀一直明显减弱,事实上,投资者有时会担心美国正在经历通缩。多年来,美联储一直试图达到其2%的通货膨胀率的长期目标,但都无济于事。然而,美联储的巨大试验已经造成了其他经济领域的通货膨胀,而这些经济指标并没有被正式的经济指标所反映,比如消费者价格指数(CPI)和个人消费支出价格指数(PCE),它们往往会抑制通货膨胀的计算。
CPI和PCE:
 CPI和PCE是经济学家用来衡量通货膨胀的两个篮子。CPI由劳工统计局(BLS)计算,PCE由经济分析局(BEA)计算。尽管这两个指数都衡量通胀,但它们在计算方法、加权方案和范围上存在差异。
CPI追踪城市消费者每月以相同比例消费的数千种商品的价格,而PCE衡量的是实际消费的商品和服务的总变化。这两个篮子(CPI和PCE)的构成存在偏差,在我们看来,它们的方法会抑制通胀。例如,CPI不包括保险覆盖的医疗费用,只包括那些由消费者直接自掏腰包支付的费用,从而消除了很大一部分成本。
虽然个人消费成本包括医疗成本的所有组成部分,但它在计算中引入了商品和服务的“替代影响”。例如,当薯片的价格上涨时,消费者可以转向更便宜的椒盐脆饼。PCE捕捉到了这种替代效应,因此没有获得薯片价格上涨的全部影响。
资产通货膨胀:
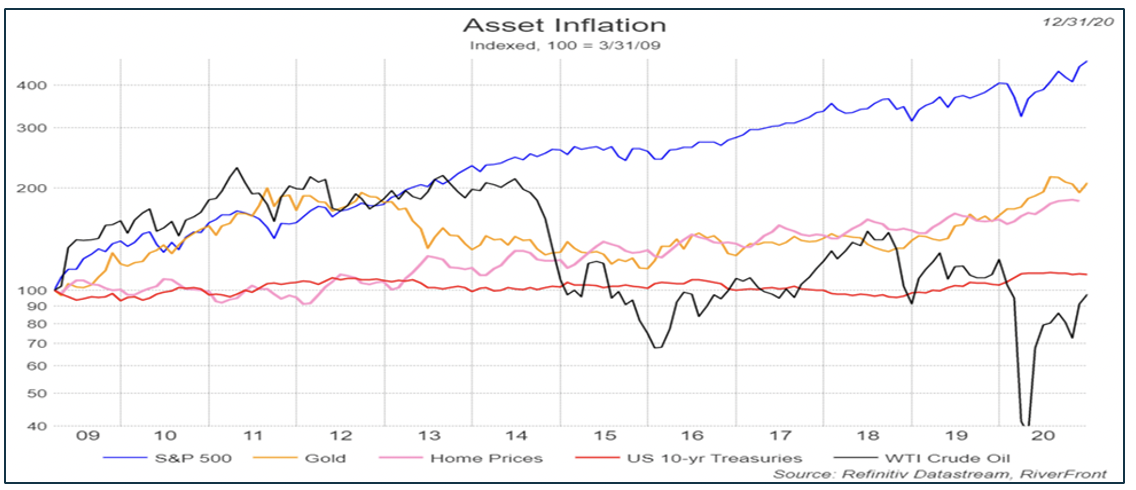
自2008年大衰退以来,尽管由CPI和PCE定义的“正常”通胀一直难以维持,但美联储宽松的货币政策造成了金融资产的通胀,而目前只有60%的美国人持有金融资产。美联储的政策旨在将短期利率降至零,并通过直接购买来提供对债券的过度需求,从而压低债券收益率。这一政策的结果是,其他金融资产如股票、黄金和房地产的价格都经历了显著的上涨。截至2020年12月31日,自2009年3月9日标普500指数触底以来,按价格计算,该指数上涨了470%,黄金价格上涨了207%,美国10年期国债上涨了11%,房价上涨了83%。相反,西德克萨斯中质原油(WTI)价格同期下跌了3%(如下图所示):
披露:过去的业绩并不能保证将来的业绩。为说明目的而显示。不代表滨水投资组合的表现。索引定义在公开信息中可用。
这种区别很重要,因为能源成本是商品的主要投入成本,而石油的贬值有助于抑制商品通胀。
通胀驱动程序:
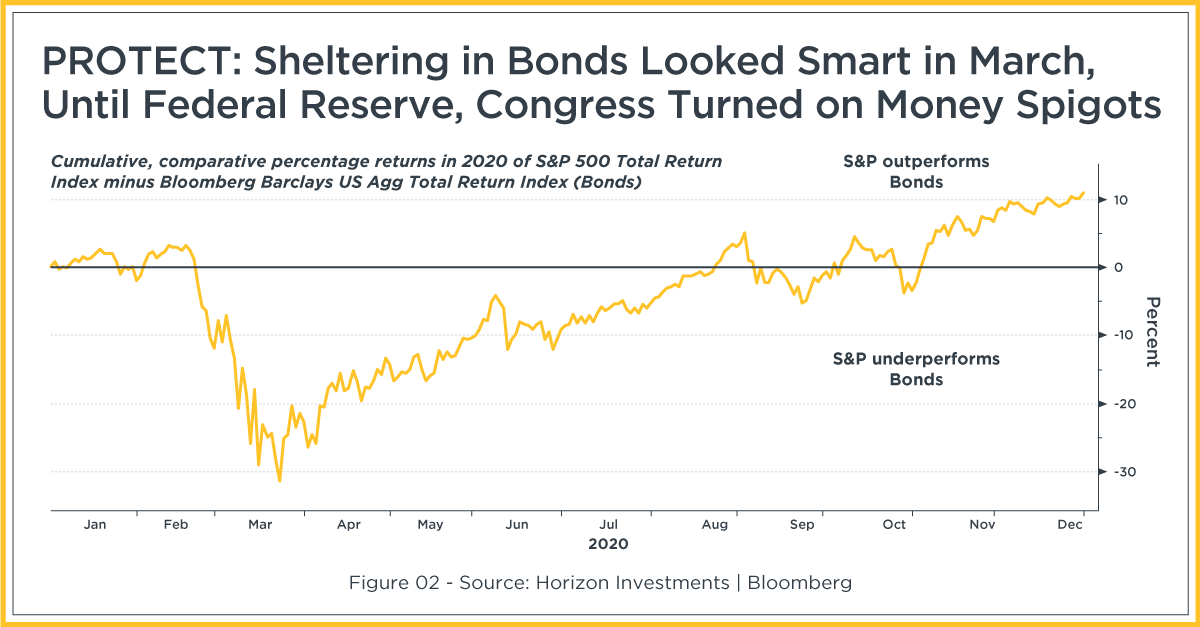 那么,通胀的驱动因素是什么呢?我们认为通胀有两个方面:需求和供应。在需求方面,一个驱动力将是提高工资水平,这将提高消费者的消费能力。在供应方面,一个潜在的冲击可能是额外的关税和/或贸易配额,这将限制可获得的商品数量。
目前,失业率为6.7%,远高于经济学家认为的充分就业水平。此外,劳动参与率,即寻求就业的工人的百分比,为61.5%,远低于2020年1月63.4%的5年高点。随着更多的工人重新进入劳动力市场,招聘可能会增加,但失业率不会降低。因此,不断上升的劳动参与率有可能在一定程度上抵消就业增加带来的失业率改善(见9/14/20的周线图:“就业轻复苏的影响”)。为了增加工资,经济需要达到充分就业和劳动力的需求超过它的供应。反过来,不断上涨的工资使消费者有更多的可支配收入来购买商品和服务。因此,需求增加,并考虑到潜在的价格上涨。
 供给和需求曲线的走势往往是独立的,因此,另一种提高通胀的途径可能来自供应方面。大多数商品和服务的供应一直强劲,因为技术创新使公司在提高生产率的同时不会推高成本,而全球化极大地增加了低成本供应。这最终导致许多行业供应过剩,限制了生产商能够转嫁给消费者的价格涨幅。我们认为,这种现象在限制通货膨胀上升方面发挥了重要作用。然而,在我们看来,如果政府的刺激可以显著增加需求,而企业抑制增加供应,这种纯粹的稀缺效应可能会引发通胀。
结论:
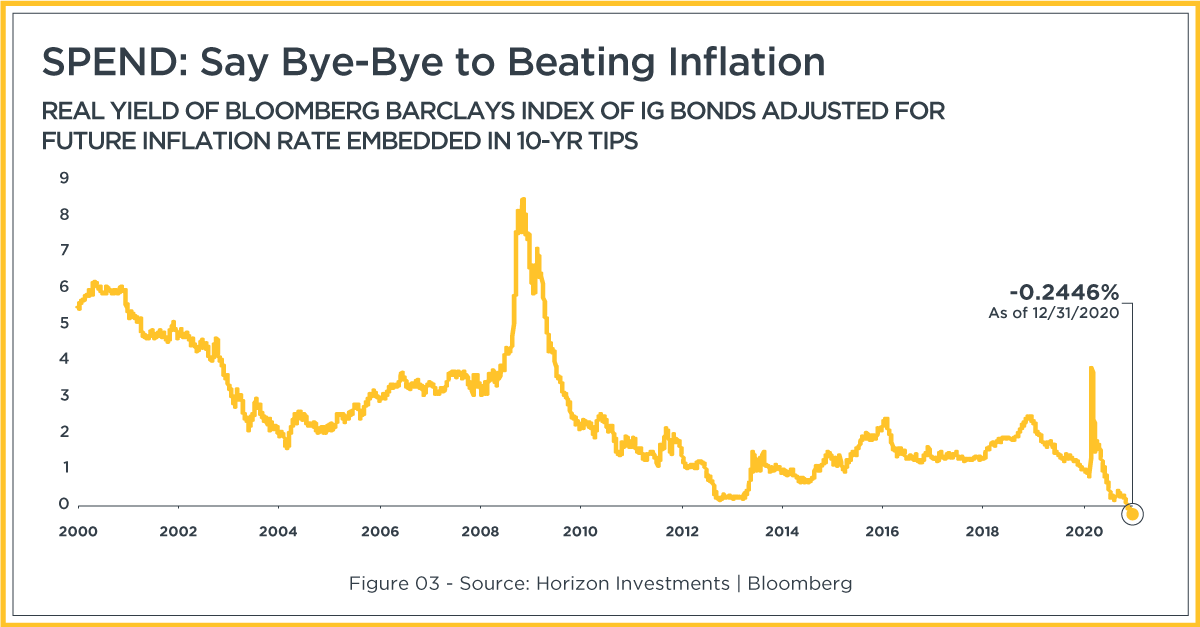 有很多方法可以提高通货膨胀率;然而,我们并不认为任何一条道路发展到足以让我们担心通胀在2021年成为一个问题。我们认为,通货膨胀目前不是一个问题,因为仍有许多工人失业,而且由于经济面临有选择的封锁,大流行的影响仍然不稳定。因此,我们认为,股市将继续以较高的估值进行交易,因为投资者将在几乎没有其他选择的零利率环境中寻求收益。我们认为,通胀是2022年及以后需要担心的一个潜在问题。然而,如果由于经济反弹速度快于我们的预期而导致通胀预期过高,我们将在投资组合中添加通胀保值债券,以保护客户的购买力。
 jay