


周二,瑞士信贷一位分析师下调康尼格拉品牌的评级,该分析师警告称,在疫情结束后,康尼格拉品牌将难以维持其销售势头。罗伯特·莫斯科将康尼格拉公司的评级从中性下调至表现不佳,并将目标价格从38美元下调了11%至34美元。他写道,该公司近年来“实现了令人印象深刻的业务转型和文化转型”,但乐观的投资者“可能会失望”,因为他们对未来高水平的家庭食品消费过于乐观。康尼格拉...
周二,瑞士信贷一位分析师下调康尼格拉品牌的评级,该分析师警告称,在疫情结束后,康尼格拉品牌将难以维持其销售势头。
罗伯特·莫斯科将康尼格拉公司的评级从中性下调至表现不佳,并将目标价格从38美元下调了11%至34美元。他写道,该公司近年来“实现了令人印象深刻的业务转型和文化转型”,但乐观的投资者“可能会失望”,因为他们对未来高水平的家庭食品消费过于乐观。
康尼格拉食品公司的股价在过去一年上涨了10%,它是Covid-19危机的最大受益者之一,因为越来越多的人选择自己做饭而不是外出就餐。然而,正是这种成功意味着,它现在是“最容易使消费者回到以前的做饭模式。”
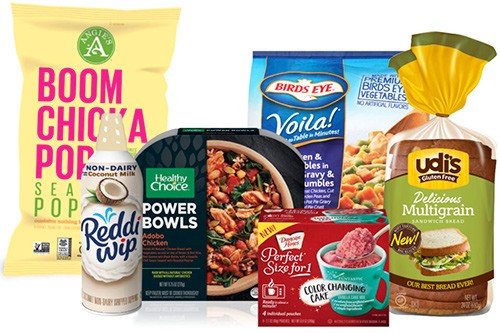
莫斯科估计,康尼格拉公司2020年增长的三分之一以上来自Chef Boyardee和Duncan Hines等品牌,这些品牌在大流行前虽不受消费者欢迎,但危机使康尼格拉公司的平均收益提高了13%。
他写道,当病毒的威胁最终在今年的某个时候开始消退时,这将成为康尼格拉公司的逆风。他还对管理层专注于每股收益2.66美元至2.76美元这一“崇高”目标表示担忧:要达到这一目标,可能意味着削减成本,而不是投资于品牌。莫斯科认为,这样做可能适得其反,因为投资者更关心销售增长。“如果公司在销售下滑的同时盈利增长,我们相信股票的估值倍数将会被下调。”
他还警告说,公司放弃传统广告的做法不会帮助康尼格拉吸引的消费者。
周二早盘,Conagra下跌0.9%,至35.67美元,标准普尔500指数下跌不到0.1%。
随着Covid-19的威胁逐渐消退,莫斯科和其他国家一直怀疑大流行赢家是否有能力维持增长和高股价。但与此同时,分析人士一直在下调在餐馆销售食品和饮料的公司的股票评级,因为他们担心疫情的影响将比预期持续更久。
 jay



