投资者总是会比较联邦快递(纽约证券交易所:FDX)与主要竞争对手UPS(纽约证券交易所:UPS),权衡投资案例。考虑到他们拥有相同的运输终端市场和可比的收入,令人惊讶的是,UPS的估值略高于联邦快递的两倍。市场之所以放弃UPS远高于联邦快递的估值,是因为UPS更善于从收入中获取利润。更重要的是,UPS更善于从收益中产生自由现金流。下表显示了两家公司的息税折旧...
投资者总是会比较联邦快递(纽约证券交易所:FDX)与主要竞争对手UPS(纽约证券交易所:UPS),权衡投资案例。
考虑到他们拥有相同的运输终端市场和可比的收入,令人惊讶的是,UPS的估值略高于联邦快递的两倍。
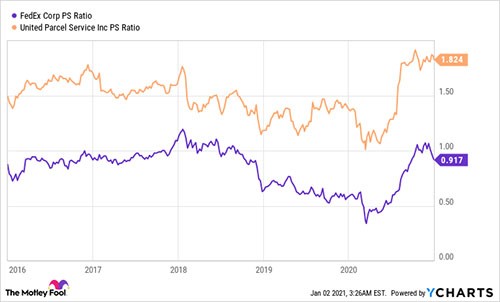
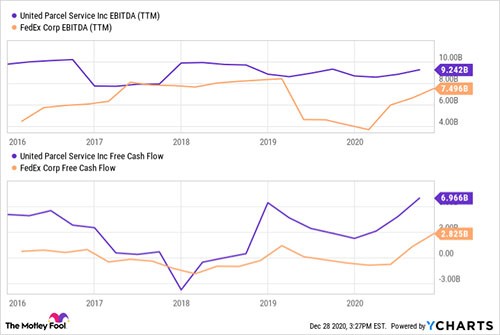
市场之所以放弃UPS远高于联邦快递的估值,是因为UPS更善于从收入中获取利润。更重要的是,UPS更善于从收益中产生自由现金流。
下表显示了两家公司的息税折旧摊销前利润(EBITDA)和自由现金流(FCF)。(自由现金流通常计算为经营活动产生的现金流减去资本支出。)
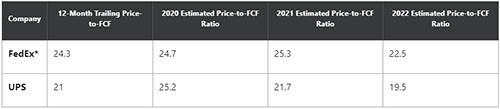
根据华尔街分析师对FCF的普遍预测,尽管UPS市值翻了一番,收入也差不多,但其估值仍低于竞争对手,这一点在审视这一事实时尤为突出。
购买UPS是因为它已经证明有更好的运营指标,如利润率和FCF转换,而且交易价格也低于联邦快递。
购买联邦快递是因为它的业务与UPS类似,而且它的管理层有一个长期的机会在运营指标方面赶上UPS。
目前两家公司之间的关键区别在于,UPS的管理层似乎提出了一个更具说服力的理由,即它专注于改进(已经更好的)运营指标。
新任CEO卡罗尔•托姆(caroltome)不失时机地明确表示,提高利润率和FCF的产生是她的主要目标。
相比之下,联邦在最近的财报电话会议上,CFO Mike Lenz告诉投资者,在其2021财年资本支出下降8亿美元后,该公司的财政支出将下降51亿美元(约为一半),该公司预计下一财年将再次增加资本支出。虽然不能保证托米会实现她在UPS的目标,但她说的正是投资者现在想听到的。这可能足以让人放弃目前的优势,特别是因为联邦快递将在2022年再次增加资本支出。
再加上UPS的交易价格很低,股息率为2.4%,而联邦快递的股息率为1%,很明显,UPS在2021年的买入价略高。
 jay