尽管今年科技股普遍繁荣,但英特尔(Intel)却是一个值得注意的例外。长期以来,“Chipzilla”一直是计算机处理器领域的主导厂商,但由于内部技术问题,其与竞争对手的对抗能力今年进一步恶化,2020年,该公司股价(包括股息)下跌了14.7%。与去年大涨55.5%的半导体类股相比,这是一个巨大的劣势。
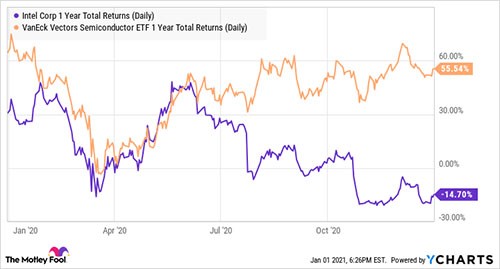
INTC 1年总收益(每日)数据由YCHARTS提供
英特尔表现不佳,市盈率仅为9.75倍的廉价估值,最近吸引了激进投资者洛布(Dan Loeb)投资约10亿美元的Chipzilla股份。
然而,尽管英特尔的股票在消息传出后跳涨,仍然建议目前远离英特尔。
不久前,英特尔还是芯片世界羡慕的对象,在生产尖端处理器方面经常领先于竞争对手。然而,该行业越来越多的企业走向“无晶圆厂”模式,即企业只设计芯片,并将复杂而昂贵的制造任务外包给其他晶圆厂。这使得台湾积体电路制造公司(NYSE:TSM)——按产量计算最大的外包代工公司——获得了制造专业知识,超越了英特尔,在英特尔10纳米芯片(出于某种原因,10纳米芯片相当于TSM的7纳米芯片)之前达到了7纳米芯片的产量。
台湾Semi已经开始生产5纳米芯片,而今年夏天,英特尔又宣布将7纳米芯片的生产推迟到2022年或2023年。这将使英特尔落后数年,并处于岌岌可危的境地。
换句话说,英特尔之所以伟大,部分原因现在成了它最大的责任。因此,这家公司进退两难。如果它剥离晶圆厂,实现无晶圆厂化,那么它就可以在芯片密度方面赶上竞争对手;然而,因特尔会牺牲给它带来优势的差异化优势。
“撤资”似乎是一个长期问题的短期解决方案
英特尔应该考虑“对某些失败的收购进行潜在的撤资”。如果英特尔在2015年底收购Altera是错误的,那为什么CPU的竞争对手AMD刚刚收购了Altera的竞争对手和fpga制造商Xilinx?显然,在同一屋檐下同时提供cpu和fpga,并使用两种类型的处理器来协调片上系统设计似乎有一些优势。
与此同时,英特尔实际上已经在剥离非战略性资产,最近将NAND闪存业务出售给了SK Hynix,并在过去几个月剥离了大数据平台Cloudera 3.14亿美元的股权。
英特尔应该做的是:修复它搞砸的东西,重新开始生产世界上最好的前沿芯片。这很可能需要一些新的领导层,或者至少需要一种新的文化来吸引最优秀的科技人才,让他们愿意为英特尔而不是竞争对手工作。
与此同时,英特尔可能需要使用一些外包晶圆厂来追赶其竞争对手,但大规模剥离其战略资产并不会使其在当今竞争异常激烈的科技行业更具竞争力。
当然,解决这个问题并不容易,也不会一蹴而就。如果公司开始出售自己的部分资产,这当然不会发生。与此同时,英特尔似乎将在未来一年继续失去笔记本电脑和云处理器的市场份额,因为它正在努力扭转局面。在此期间,它的股价可能会继续低迷。
 jay