許多投資者將黃金視為動蕩時期的重要避風港,在俄烏沖突升級期間,黃金價格飆升。全球投資公司富蘭克林鄧普頓投資組合基金經理Steve Land近日發布報告,概述了他的團隊如何投資金屬行業,以及為什么規模較小的黃金生產商(黃金股)尤其具有吸引力。
智通財經APP觀察到,由于眾多投資者尋求對沖通脹和政治動蕩風險,通常被視為國際局勢緊張時期避風港的黃金(現貨價格)在3月份一度攀升至2040美元/盎司以上。在3月8日,黃金期貨價格一度略高于2043美元/盎司,離2069美元/盎司歷史記錄已不遠,根據1975年1月以來的統計數據,這是最高的當天收盤價。黃金在2月和3月的表現優于其他被普遍視為避險資產的走勢,其中包括美債(高通脹率使得其吸引力被削弱),以及日元和瑞士法郎。
西方對俄羅斯的制裁也促使俄羅斯中央銀行承諾恢復購買暫停近兩年的貴金屬。俄央行過去曾購買俄羅斯生產的黃金,作為增加政府儲備的一種方式,但它可能看到了支撐現有供應的成效,因為黃金是一種與任何一個國家或金融體系無關的資產。西方國家的制裁措施還使得在俄羅斯經營的黃金生產商難以向全球出售其生產的黃金,這使得俄羅斯政府成為維系運營的關鍵買家。
不斷上升的全球通脹率是支撐今年金價走勢的另一關鍵因素。特別是2022年初,美國消費者價格指數(CPI)出現加速上升趨勢,使年度通脹率達到40年來的高點。過去幾年,金幣和金條的需求一直很強勁,近期地緣政治事件似乎只是起到推動作用,一些市場的現貨價格溢價水平均有所上升,自3月以來黃金現貨結算價格多次高于期貨價格,截至當前最新價格,黃金現貨仍略高于期貨價格,這在一定程度上反映出可用的實物供應相對于需求而言存在短缺。
三大關鍵因素支撐黃金股
黃金一直表現良好,但Steve Land及其團隊仍認為有許多潛在驅動因素可能推動金價進一步走高。他們認為,黃金可能受益于新一輪市場波動加劇,以及新冠疫情對經濟增長的負面影響揮之不去。俄烏緊張局勢給全球經濟增長帶來了更廣泛的不確定性,黃金的一個典型特征是它與其他資產類別的相關性非常低,這使得人們在動蕩的市場中將黃金作為投資組合多樣化工具的興趣大增。
Steve Land及其團隊表示,作為金礦類股票的投資者,他們預計可能在該行業內獲得三個關鍵的價值創造活動的敞口:(1)通過勘探發現新的黃金;(2)新礦山開發成功;(3)穩固的礦業資產運營,專注于產生強勁的自由現金流。
金價的方向性波動是短期內股票表現的關鍵驅動因素,但Steve Land及其團隊認為,關注行業的長期動態也很重要。過去兩年中,黃金平均價格超過1750美元/盎司,這一價格水平為大多數黃金生產商提供了高利潤背景。在全球銅供需平衡歷來緊張的情況下,更高的副產品銅信貸(在世界許多地方,銅礦通常與黃金一起被發現)進一步支持了2021年和2022年初強勁的現金流生成。在許多情況下,有助于抵消目前整個采礦行業正經歷的個位數成本通脹。
在過去兩年,黃金生產商的利潤率持續高于以往的黃金周期。與以往周期不同的是,大多數黃金公司并沒有追求增長,而是更加注重成本控制和現金創造。
當前的周期也有些獨特性,因為進入黃金市場的新資金大多青睞實物黃金交易所交易基金(ETF)。因此,在過去幾年中,我們看到黃金類股票曾引領周期市場,不斷上漲的金價推高了黃金股票。因此,盡管兩者之間的相關性仍然很高,但估值倍數仍然相當低,價格與現金流倍數常常隨著金價的上漲而下降,尤其是在中等規模的生產商中。
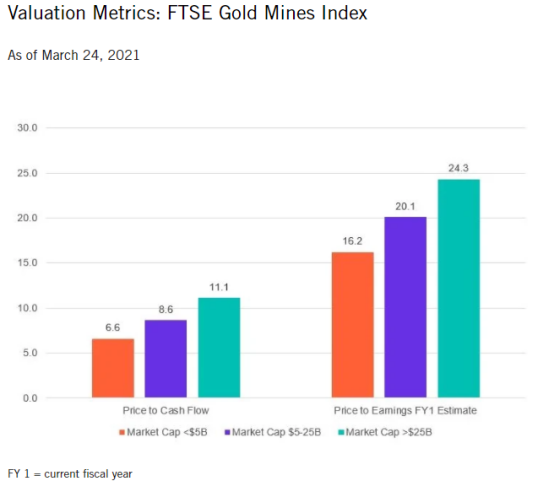
盡管Steve Land及其團隊認為黃金礦業公司整體經營狀況比1971年以來世界脫離金本位制以來的任何時期都好,但與黃金周期上升的歷史水平相比,許多公司的市盈率非常低,相對一般市場而言價格也很低。Steve Land及其團隊表示,當投資者認為價格在中期內可能會走弱時,他們團隊預計現在的交易機會可能來自高度周期性企業,但這似乎與投資者是實物黃金凈買家的市場不一致(在這種市場中,實現獲利的唯一途徑是讓價格走高)。
在當前價格下,大多數黃金生產商都能產生可觀的現金流,并擁有真正的自由現金流來回報給投資者,即使是在對其業務進行再投資之后亦是如此。因此Steve Land及其團隊認為,這為那些相信金價可以維持在當前價格水平或走高的人創造了一個有吸引力的機遇,因為他們認為,許多黃金類股票目前折現價值遠低于黃金現貨價格。
之前的黃金上漲周期通常伴隨著股票估值倍數的擴大,這反映出投資者認為金價未來將進一步走高,如果金價不走高,就有很大的下行可能性。盡管他們預計黃金類股票將繼續波動,但同時認為,下行風險已被當前較低的估值和更強勁的資產負債表所緩解,在價格由趨平轉高的環境之下,黃金股票的表現應優于實物黃金。
根據該團隊的分析,許多規模較小的黃金生產商——這些公司通常仍處于建設新金礦的勘探和開發階段,這些股票的估值要比它們的同行低得多。處于開發階段的公司有機會推進項目并擴大資產規模,隨著項目進入生產階段,資產規模往往會隨著時間的推移而擴大。
當然,還有一大潛在的主題是,許多已建立的、資本雄厚的黃金礦商沒有對目前的業務進行足夠的再投資以有機化維持現有的生產基地。因此,收購規模較小的公司很可能是一種較有效的方式,既可以補充枯竭的黃金儲備,又可以增加產量,從而幫助它們提高相對于競爭對手的優勢。但該團隊目前傾向于“生產前性質的”黃金公司,認為這些股票仍可能受益于較高的金價,同時提供更好的機遇,在不受金價波動影響的情況下為股東釋放價值。
Steve Land及其團隊表示,盡管美國和全球其他國家的經濟狀況有了顯著改善,但在經歷了兩年由新冠疫情引發的封鎖和限制政策之后,全球經濟增長仍處于重壓之下,全球經濟全面復蘇之路在世界各地都不太可能一帆風順。
而俄烏局勢使復蘇之路更加復雜。在這種環境下,他們認為通脹將成為許多國家面臨的主要問題,因為政府可能會尋求通過緊縮政策來擺脫自新冠疫情爆發以來被迫承擔的額外債務。這可能會推動這些地區對黃金的需求,因為黃金被認為是通脹環境下持有紙幣的一種經過驗證的替代選擇。
風險也不可忽視
Steve Land及其團隊在報告中同樣提到了相關風險。所有的投資都有風險,包括可能的本金損失。投資的價值可能會下跌,也可能會上漲,投資者可能無法收回全部投資。由于影響個別公司、特定行業或部門或整體市場狀況的因素,股票價格有時會迅速而劇烈地波動。貴金屬行業涉及黃金和其他貴金屬價格的波動,并且更容易受到經濟環境和監管制度發展的影響。另外,在經濟穩定增長時期,傳統的股票和債務投資可能提供更大的升值潛力,黃金和其他貴金屬的價格可能受到不利影響。
特別風險與外國投資有關,包括貨幣波動、經濟不穩定和政治發展。在新興市場投資,除了與這些市場規模較小和流動性較差有關的風險外,還涉及與這些因素相關的更高風險。規模較小和較新的公司可能對不斷變化的經濟狀況特別敏感,因此它們的增長前景不如那些更大、更成熟的公司那樣具有確定性和可預測性,而且它們可能波動性更大。非多元化投資組合較多元化投資組合有更大的價格波動風險。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay