


俄羅斯與烏克蘭的戰爭增加了“滯脹”的風險——即經濟增長放緩與通脹加速相結合。全球資產管理公司施羅德(Schroders)稱,在滯脹的環境下,全球股市往往會受到影響,因為企業需要同時應對收入的下降和成本的上升,這將導致利潤率被擠壓。然而,這并不意味著所有行業的表現都會很糟糕。
據智通財經APP了解,施羅德認為,部分板塊會比其他板塊更不受滯脹的影響,因為它們對經濟放緩具有防御性,且股價與通脹程度成正相關。施羅德稱,靈活的股票投資方式可以利用不同股票板塊在不同經濟環境下的表現差異,將可能出現的重大損失降至最低。
以下是施羅德的具體觀點:
在滯脹下,防御型股票是贏家
當經濟出現滯脹時,投資者會將目光放向那些對人們日常生活需求至關重要的防御型公司。例如,不管通漲率高或低,人們仍需要購買食物,支付電費和房租。不過,他們會愿意推遲如新車或iPhone一類的“非必需品”購買。這意味著,當經濟放緩時,防御型公司的股價往往會保持得更好。
從量化的角度來看,防御型行業的貝塔值往往小于1(這意味著當指數下跌時,它們的表現會優于大盤),而周期性行業的貝塔值大于1(當指數下跌時,它們的表現不及大盤)。
在下圖中,將列出在滯脹環境下,11個全球不同經濟板塊的平均歷史回報率與摩根士丹利資本國際世界指數(MSCI World Index)的表現對比。
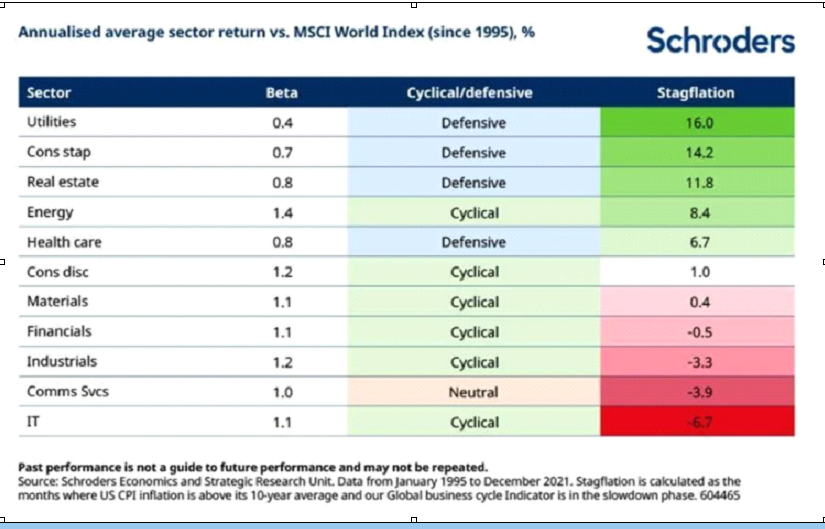
如圖所示,表現最好的板塊通常屬于防御型板塊,如公用事業(+16%)、必需消費品(+14.2%)和房地產(+11.8%)。相比之下,如IT(-6.7%)、工業(-3.3%)和金融(-0.5%)一類的周期性板塊表現是相對較差的。然而,作為周期性板塊一員的能源股(+8.4%)在滯脹環境下也往往表現優異。事實上,這是有道理的,因為能源股的收入通常會與能源價格掛鉤,而能源價格作為衡量通脹指標時的一個重要組成部分,自然也與通脹率掛鉤。因此,當通脹上升時,它們的業績表現通常會更好。
不同地區股市的行業權重
僅根據目前的行業權重,英國和歐洲的股市似乎可以在滯脹情況下提供最大程度的保護(見下表)。
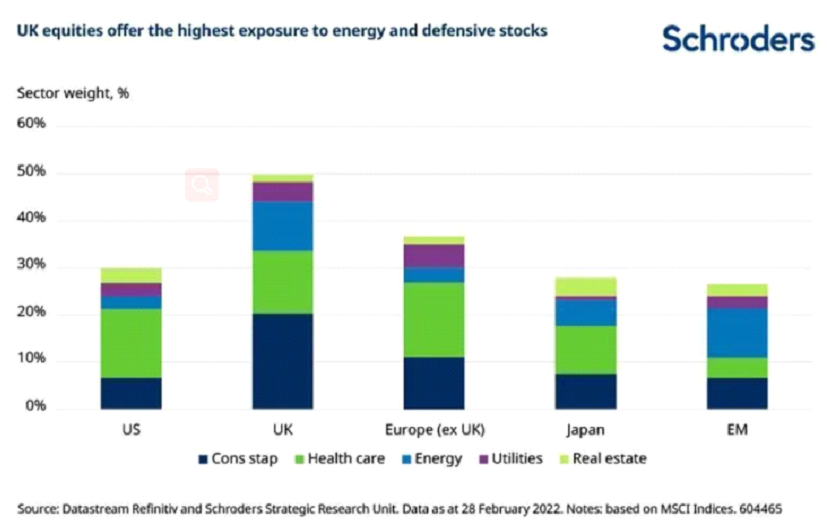
據悉,在摩根士丹利資本國際英國指數(MSCI UK Index)成分股中,約50%的權重是由能源和防御型股票組成,而歐洲股市在這一指數上的比例為36%。
與此同時,在美國和日本的股市中,IT和非必需消費品(未顯示在圖表中)一類板塊的權重相對來說會更高。
然而,英國股市僅占全球股票市場總市值的4%,因此小幅增持并不足以將下行風險降到最低。
另一方面,歐洲是一個更大的可投資市場(占全球股市總市值的11%),因此可能可以在滯脹的情況下提供更多的回旋余地。
這對股票投資意味著什么?
讓我們暫時假設,滯脹時期的歷史回報率是可重復的,并通過當前不同地區股市的板塊權重將收益映射到整體股市的表現上。在這種情況下,預計英國和歐洲股市的表現每年將要比全球股市的加權投資組合分別要好4%和1%。相比之下,新興市場的股市表現將低0.6%,而美國和日本的股市表現要低0.5%。
當然,不能保證這種情況一定會發生,利率水平和美元在外匯市場上的強勢等其他宏觀經濟因素也會發揮作用。
然而,如果全球經濟最終真的陷入滯脹,戰略性地調整區域配置可能會讓投資者可以對沖掉部分經濟放緩的風險。因此,持有不同行業、不同公司(以及不同地區)資產的投資者,可能會受益更多。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay




