投資要點
復盤智能手機:不同生命周期階段有不同機會。
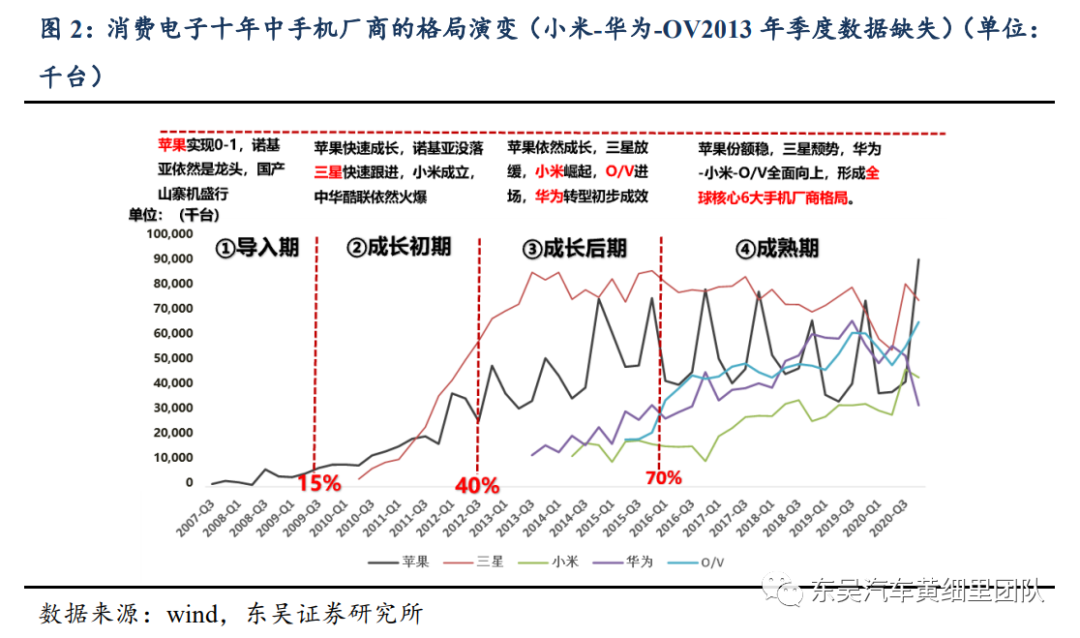
手機與汽車兩者異曲同工之處:科技與消費是一對孿生,產業鏈最優秀的公司一定是做到了兩者最完美的結合。【滲透率】是貫穿智能手機十年投資的第一指標。15%-40%-70%是智能手機滲透率提升過程中三個關鍵節點,代表著需求增速-競爭格局-估值體系轉換,是指導投資的第一重要指標。導入期-成長初期-成長后期-成熟期都會存在不一樣的機會。消費品特性是任何一個品牌無法覆蓋所有人群,每一個手機廠商的打法均有能力邊界且需進化。供應鏈優秀公司成長的路徑:單品類做成NO.1—平臺化復制優勢。
復盤2019-2021:汽車變革0-1階段的投資機會結束。
Model 3是這3年行情的靈魂。2019年見證特斯拉的“起死回生”并帶來了其產業鏈機會-寧德時代+拓普集團。2020年是以特斯拉為中心的第一次擴散行情,核心是整車行情,見證了新勢力“起死回生”,長城汽車“自我革命”,比亞迪“刀片電池”。2021年是以特斯拉為中心的第二次擴散行情,從特斯拉到自主品牌產業鏈,缺芯因素進一步催化了國產替代速度,前段核心是整車行情,后段核心是零部件行情。零部件見證了以【伯特利】為代表的多個細分領域龍頭雛形展露。電動化是這3年行情的主角,智能化依然是配角。美股【英偉達】+A股【德賽西威】是智能化這3年龍頭標的,但相比電動化核心主角依舊稍有遜色。國內新能源汽車滲透率15%是分界點意味著汽車變革實現0-1階段,開啟未來5年1-10階段。
展望到2025年:如何去選汽車變革1-10階段最佳受益者?
這個階段最重要特征是:供不應求或是常態!產品為王,產能為王!最值得投資的賽道在:1)整車賽道的領導品牌,第二品牌和第三品牌。第二品牌和第三品牌的投資機會尤其需要重視,自主品牌中一定會先跑出來1-2家。2)汽車關鍵技術的第三方供應商龍頭。電池賽道格局已經比較確定。AI芯片賽道會逐步清晰。3)非核心硬件的汽車模塊化供應商。
當前2022年:最大黑馬或是理想汽車及其產業鏈!
2022年是本輪汽車變革承上啟下的年份。一季度這波回調為真正符合產業趨勢具備長跑實力的個股創造了非常好的機會。站在目前時點(2022年初),2022年我們選股的2條標準:1)尋找特斯拉之外的新能源第二品牌!2)尋找缺芯持續受益品種!而我們答案是:2022年最大黑馬或是理想汽車及其產業鏈!理想L9或是2022年最大新能源爆款!理想L9+ONE正在開創【家庭用戶豪華車】全新品類,爆款程度值得高度重視!這條產業鏈最優配置組合【理想汽車+德賽西威+愛柯迪】。其次相關零部件【拓普集團+伯特利+華陽集團+保隆科技+中鼎股份+繼峰股份+滬光股份+旭升股份】等。整車板塊其他個股【比亞迪+小鵬汽車+長城汽車+吉利汽車】等。
風險提示:整車需求復蘇不及預期,芯片供應短缺超出預期,智能駕駛行業發展不及預期
1 寫在前面的話
心存僥幸,遲早要為之買單。這是我們研究汽車近10年光景體會最深刻的一句話。汽車的研究不僅欲速不達且一點都不能偷懶。2014-2016年是“每天跟著市場跑”階段,2017-2019三年形成初步汽車框架,2020年至今是汽車框架的自我否認再升級階段。2019-2021三年汽車行情如做過山車一樣刺激,現在又到了一個十字路口了:復盤行情-經驗教訓-展望未來,需要給出我們對汽車板塊的答案。
2 復盤智能手機:不同生命周期階段有不同機會
手機與汽車兩者異曲同工之處在于:科技與消費是一對孿生,產業鏈最優秀的公司一定是做到了兩者最完美的結合。供應鏈最好的公司大概率是伴隨著下游最優秀的廠商成長出來。無論下游(2C)還是上游(2B)商業模式下,技術創新是根本。第一梯隊公司:技術創新帶來性能優勢且能引領用戶的需求,具有品牌溢價。第二梯隊公司:技術創新可以更好滿足用戶個性化需求,能夠以更好服務取勝競爭對手。第三梯隊公司:技術創新可以給用戶提供超級性價比,成本控制是企業最重要優勢。【滲透率】是貫穿智能手機十年投資的第一指標。15%-40%-70%是智能手機滲透率過程中三個關鍵節點,代表著需求增速-競爭格局-估值體系的轉換,是指導投資的第一重要指標。導入期-成長初期-成長后期-成熟期都會存在不一樣的機會。
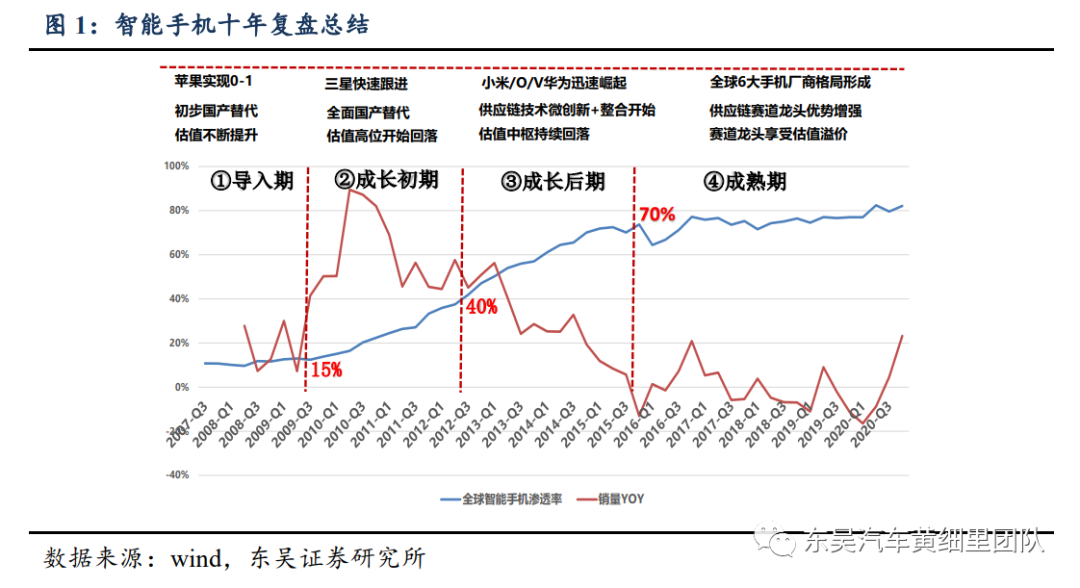
每一個手機廠商的打法均有能力邊界且需進化。2007-2017十年智能手機廠商復盤:軟件-硬件-渠道三方面缺一不可。1)引領者軟硬一體能力均很強方能實現0-1(蘋果)。2)硬件在成長初期突顯(三星供應鏈垂直一體化優勢),軟件突出也能發揮優勢(小米模式)。3)渠道在成長后期突顯(O/V渠道下沉能力優勢)。4)軟硬件綜合硬實力在成熟期突顯(華為憑借芯片自研等硬實力厚積薄發)。消費品特性是任何一個品牌無法覆蓋所有人群,每一套打法均有能力邊界。
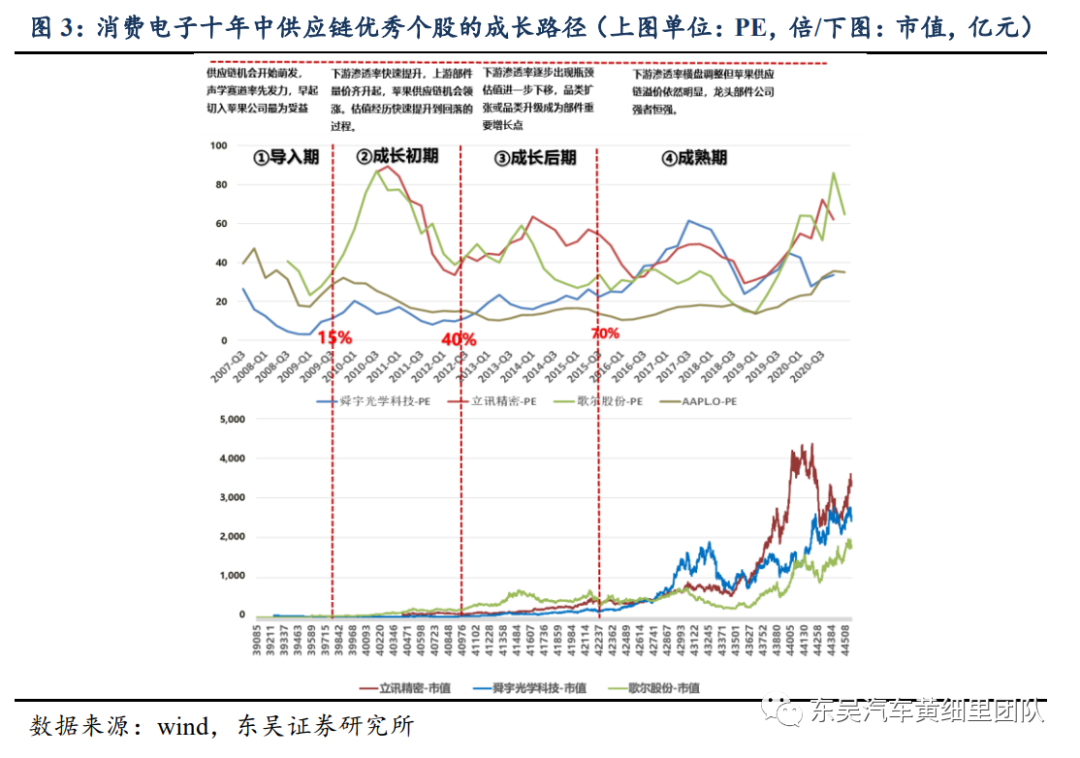
供應鏈優秀公司成長的路徑:單品類做成NO.1—平臺化復制優勢。【立訊精密+舜宇光學+歌爾股份】是智能手機十年黃金賽道上表現最為突出的三個部件公司。成功共同特質是:必須在一個細分賽道做到足夠優秀,且下游客戶離不開它。賽道的共同特性:是影響手機性能的重要部分,價值量不能太低。立訊:連接器是根本,對手機性能重要但單價有限,抱緊最優質的大客戶,再不斷輸出管理優勢去拓展品類。舜宇:鏡頭賽道優質,對手機性能重要且不斷創新,ASP不斷提升,公司自身緊跟全球強競爭對手大立光,做好名配角。歌爾:聲學賽道不錯,對手機性能重要也需要創新。公司在做好聲學技術不斷升級迭代的同時綁定優質的大客戶,后期類似立訊模式拓展ASP。
3 復盤2019-2021:汽車變革0-1階段的投資機會結束
Model 3是這3年行情的靈魂。2019年是見證特斯拉“起死回生”帶來了特斯拉及其產業鏈機會,A股是寧德時代+拓普集團。2020年是以特斯拉為中心的第一次擴散行情,核心是整車行情,見證了新勢力“起死回生”,長城汽車“自我革命”,比亞迪“刀片電池”。2021年是以特斯拉為中心的第二次擴散行情,從特斯拉到自主品牌產業鏈,缺芯因素進一步催化了國產替代速度,前段核心是整車行情,后段核心是零部件行情。零部件見證了以【伯特利】為代表的多個細分領域龍頭雛形展露。電動化是這3年行情的主角,智能化依然是配角。美股【英偉達】+A股【德賽西威】是智能化這3年龍頭標的,但相比電動化核心主角依舊稍有遜色。這3年消費者核心是為電動化買單而不是智能化。國內新能源汽車滲透率15%是重要分界點,意味著汽車百年變革實現0-1階段,將開啟未來5年1-10階段。總結這3年對我們最重要教訓是“快速迭代汽車研究框架”。體現為2點:1)遺忘力真的很重要!過去的經驗在變革期往往都是負債而不是資產。2)學習力一天也不能松懈!真正的汽車爆款是必須做到科學與藝術的完美結合。沒有學習力就意味著不可能抓住爆款。抓不住爆款就意味著百年汽車變革與你無關。
3.1 現象:以特斯拉為中心完成了三輪行情的演繹
我們采用典型樣本數據來復盤:1)2019/6/3至2022/3/8的收盤價數據;2)選取代表性個股:【特斯拉】是參照系,新勢力頭部三家【理想-小鵬-蔚來】,一線自主【比亞迪+長城】,電池龍頭【寧德時代】,T客戶產業鏈代表【拓普集團】,自動駕駛域控制器代表【德賽西威】,底盤電子代表【伯特利】,AI芯片代表【英偉達】,功率半導體代表【斯達半導】。3)以【特斯拉】為標準,劃分為6個階段,3個股價上行階段和3個股價下行階段,且分別去分析各自階段企業基本面運行結果。
現象一:以特斯拉為參照系,汽車板塊行情經歷了3次大幅上漲和3次調整。
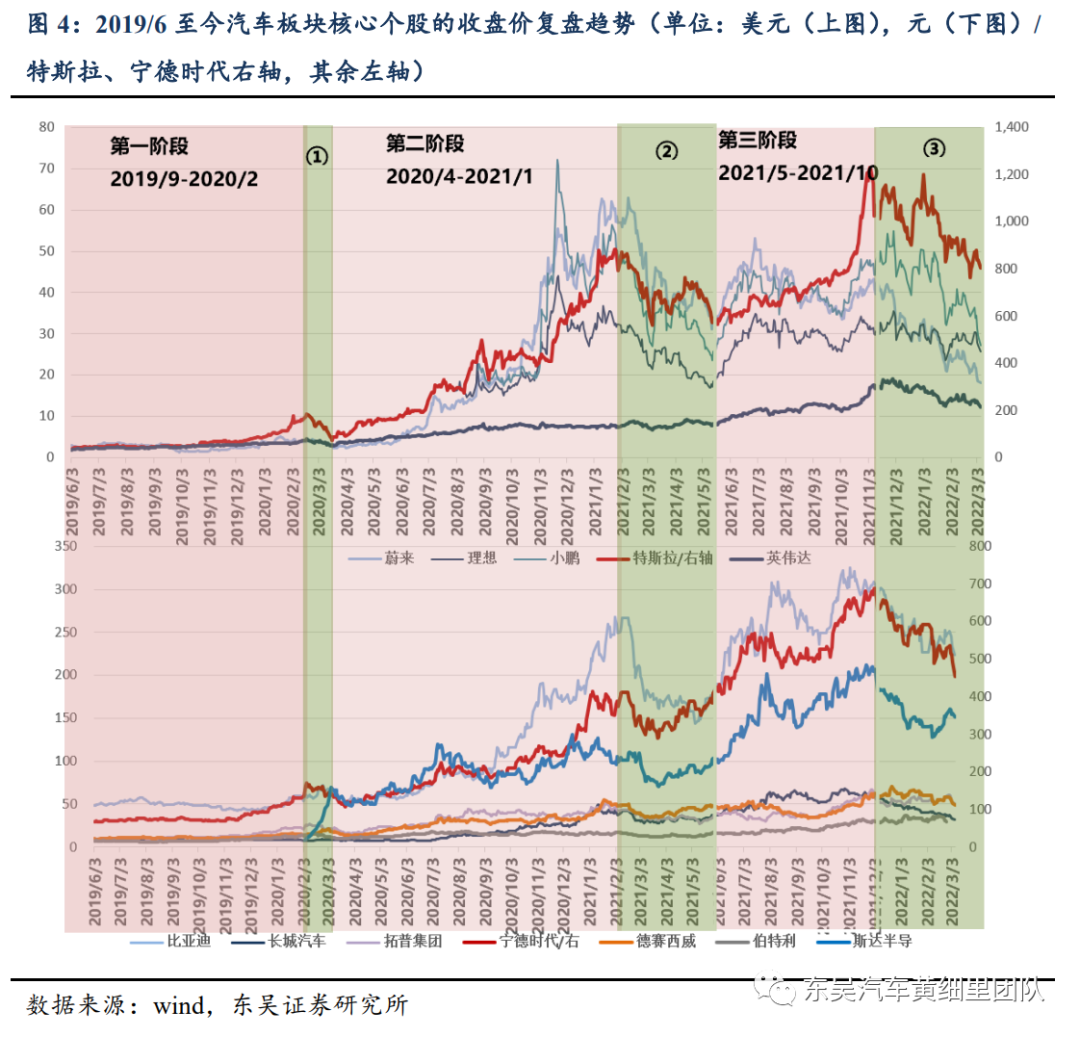
第一次上漲階段:時間選取了2019/6-2020/2,行情主升浪在2019Q4。從股價上漲幅度:特斯拉引領(約4倍)>寧德時代(約1.6倍)>拓普集團(約1.5倍)≈蔚來(約1.5倍)>伯特利(約1倍)>英偉達(約75%) >德賽西威(約70%) >比亞迪(約30%)>長城汽車(約持平),理想+小鵬+斯達半導還未上市。這波行情中特斯拉產業鏈是市場最強主線,主因是Model 3成功讓市場相信特斯拉可以實現0-1階段。
第一次調整階段:時間選取了2020/3,核心調整了1個月,開始調整節奏上時間有略微差異。從股價調整幅度排序:特斯拉領跌(約-50%)≈蔚來(約-50%)>拓普集團(約-36%)>寧德時代(約-30%)≈比亞迪(約-30%)≈英偉達(約-30%)≈德賽西威(約-30%)>伯特利(約-25%)>長城汽車(約-5%),理想+小鵬還未上市,斯達半導剛上市。這波特斯拉產業鏈標的領跌,主因是中國疫情爆發汽車出現停工停產。
第二次上升階段:時間選取了2020/4-2021/1,持續周期長達近7個月。從股價上升幅度排序:蔚來領漲(約28倍)>特斯拉(約10倍)>長城汽車(約4倍)>比亞迪(約4倍)>小鵬(約3倍)≈寧德時代(約3倍)≈德賽西威(約3倍)>理想(約2倍)≈英偉達(約2倍)>拓普集團(約1.8倍)>斯達半導(約1.1倍)>伯特利(約60%)。這波是第一次全面擴散,整車和電池為主,主因是中國疫情初步得到控制后需求恢復,從新能源到傳統車先后恢復,尤其是2020年9月份排產和需求數據雙重持續轉正。市場不僅相信特斯拉,蔚小理三家也實現0-1概率很大了,傳統一線自主也在積極轉型并初見成效。
第二次調整階段:時間選取了2021/2-2021/4,核心調整周期2個月,特斯拉周期比其他更長一個月。從股價調整幅度排序:小鵬領跌(約-60%)>理想(約-55%)>蔚來(約-50%)>特斯拉(約-35%)>拓普集團(約-35%)≈比亞迪(約-35%)>斯達半導(約-33%)>德賽西威(約-30%)≈長城汽車(約-30%)>寧德時代(約-25%)≈伯特利(約-25%)>英偉達(約-15%)。這波調整最大是新勢力(缺芯剛開始擔心新能源優先級低于油車),其他整車和零部件差異化不大。主因是2021年2月開始集中爆發車企缺芯潮,擔心資源分配上新能源車優先級不如傳統車。
第三次上升階段:時間選取了2021/5-2021/10,持續周期長達近6個月。從股價上升幅度排序:伯特利領漲(約2倍)≈斯達半導(約2倍)≈英偉達(約2倍)>寧德時代(約1.2倍)>特斯拉(約1倍)≈拓普集團(約1倍)≈德賽西威(約1倍)≈長城汽車(約1倍)≈比亞迪(約1倍)≈小鵬(約1倍)>理想(約60%)>蔚來(約15%)。這波其實分為2個階段:2021年4-8月份核心是整車行情,2021年9-10月份核心是零部件行情,總體是第二次全面擴散,最大黑馬是缺芯受益品種。2021年4-8月行情主因是雖然缺芯但驗證下來是合資比自主更缺,傳統車比新能源車更缺,新能源&自主品牌市占率雙雙大幅提升,預期需求始終還在且芯片遲早會恢復。2021年9-10月份主因是發現芯片恢復不及預期且需求開始變弱,但零部件卻因國產替代需求再次加速全面定點,所以這個階段缺芯受益品種漲幅遠遠好于其他品類。
第三次調整階段:時間選取了2021/11-2022/3(至今),已經調整4個月。從股價調整幅度排序:長城汽車領跌(約-60%)>蔚來(約-55%)>小鵬(約-50%)>斯達半導(約-40%)>特斯拉(約-35%)≈寧德時代(約-35%)>德賽西威(約-30%)≈比亞迪(約-30%)>理想(約-20%)≈伯特利(約-20%)>拓普集團(約-15%)。缺芯逐步引發的需求問題成為這波調整的主線,整車調整幅度大于供應鏈,長城汽車體現尤其明顯。背后主因是市場發現缺芯緩解持續低于預期,且需求層面Q4是傳統車低于預期,Q1因國補退坡+電池漲價擔心新能源需求放緩,加上俄烏戰爭進一步帶來原材料和缺芯緩解的不確定性。相對跌幅較少的還是缺芯受益品種和新能源產品力強的車企。
現象二:以特斯拉為參照系,汽車板塊估值體系跟隨其切換。
而與行情四個階段相對應的估值體系也在劇烈波動,特斯拉依然是汽車這3年行情的估值錨。
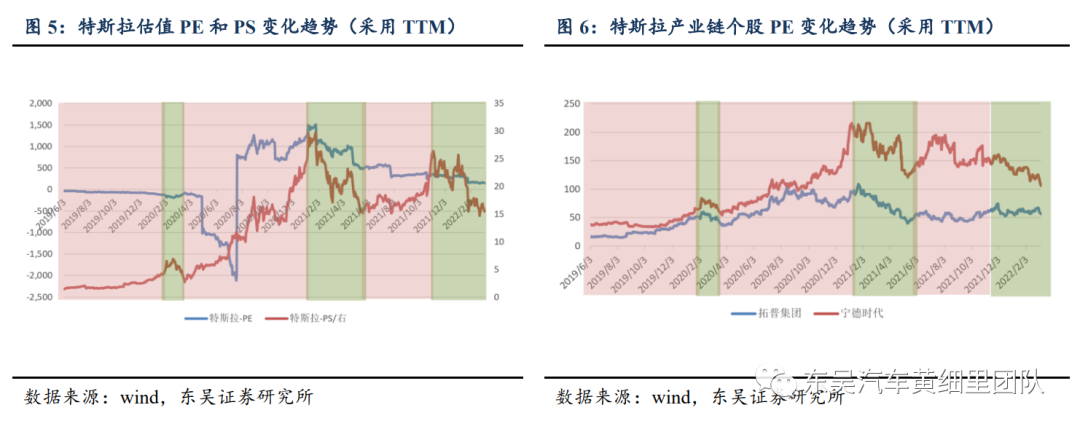
理解特斯拉的估值至關重要。2019Q2-2022Q1近3年時間總體是PS估值比PE估值更合適(后者波動過大),但從2022年開始我們認為特斯拉從PS估值切換至PE估值,這背后體現的是特斯拉發展從0-1階段開始實質性向1-10階段發展。從過去3年特斯拉的估值變化過程:
1)2019Q2-2020Q4:特斯拉用model 3成功初步向市場證明了0-1階段的成功,樹立了新能源汽車領導品牌地位。PS估值從不到5倍提升至最高30倍,但因為凈利潤指標還不穩定,PE估值波動十分劇烈,參考性不強。
2)2021全年:特斯拉用model Y成功進一步鞏固了0-1階段的碩果且這款車的盈利能力和爆款程度持續超預期,而對應PS估值在15-30倍PS估值之間波動,隨著利潤加速釋放PE估值從1000倍以上快速下降到300倍。
3)2022Q1:隨著2021Q4特斯拉業績進一步釋放,估值體系從PS逐步遷移至PE。經過這波調整,截至2022年3月,特斯拉PS估值15倍左右,PE是150倍左右。
其他車企-T產業鏈標的估值緊跟特斯拉波動。
1)新勢力三家而言,2020年是特斯拉0-1階段成功之年,2021年是理蔚鵬三家銷量初步實現0-1階段。所以我們看到2020-2021年新勢力三家PS估值波動也非常大(PE沒有參考度),2021H2開始一直向下收斂,截至2022年3月,基本回歸到10倍左右PS(對應特斯拉是15倍左右),但現在三家PE估值依然參考度很弱。
2)傳統一線自主比亞迪和長城而言,這2家估值差異較大。比亞迪歷史來看業績兌現程度不如長城,截止2022年3月,PE估值波動仍然非常大,總體參考度我們認為相對較弱,PS相對更好一些。從PS估值角度看比亞迪,2021Q1是分界點,前半段從過去1倍左右提升至5倍附近,后半段基本在4倍中樞附近。長城汽車從PS角度和比亞迪類似走勢,只是2022年3月已經回落至2倍附近。而長城PE估值參考度較強,前半段最高達到100倍,截至2022年3月,已經回落至50倍。
3)國內特斯拉產業鏈核心受益個股。以拓普集團和寧德時代為例,前者代表著技術壁壘中等且格局尚未確定,后者代表技術壁壘高且格局較為確定。拓普集團以2021Q1為分界點,PE估值前半段從20倍提升至100倍,后半段基本穩定在50倍中樞。寧德時代以2021Q1為分界點,PE估值前半段從40倍提升至200倍,后半段圍繞150倍中樞波動,截至2022年3月,下探至100倍附近。
智能化產業鏈和芯片產業鏈估值與特斯拉聯動性較弱一些。我們選取的英偉達是智能化產業鏈當下龍頭標的,德賽西威是A股英偉達合作伙伴,斯達半導代表了得益于新能源汽車爆發而快速崛起的IGBT芯片,伯特利代表缺芯浪潮所帶來的底盤電子從0-1階段國產替代核心受益標的。英偉達因自身在非汽車領域有穩定現金流,再加上在自動駕駛領域AI芯片先發優勢,其PE估值從30倍一路提升至100倍,2020年后一直在50-100倍區間波動。德賽西威雙向受益,一方面PE估值我們認為以英偉達為參照系,但同時也會受新能源汽車賽道波動,總體估值中樞在100倍附近。斯達半導因其產品本身技術壁壘+國產替代空間,未來高成長可期,其PE估值波動非常大,PS估值也一直在30倍以上。伯特利的PE估值提升發力較晚,以自身邏輯為主,截至2022年3月,其PE估值在50倍附近。
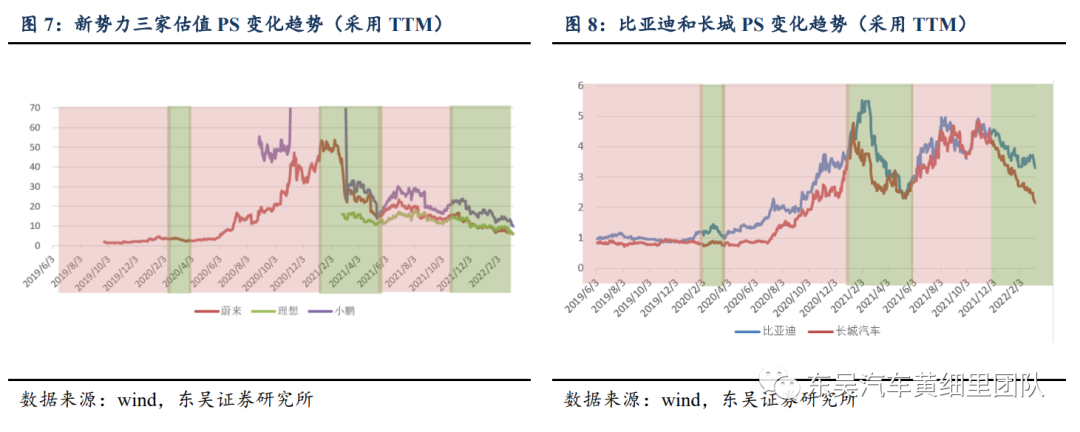
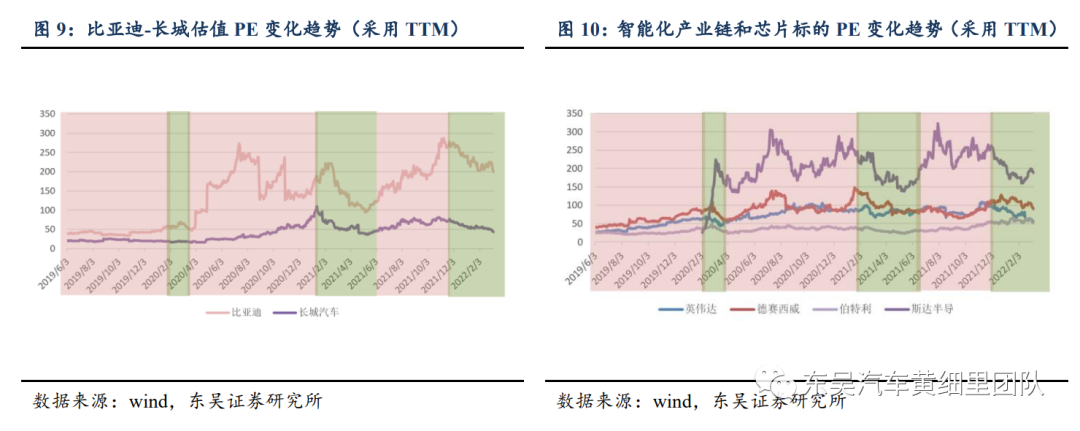
3.2 本質:Model 3成功實現了汽車百年變革的0-1階段
透過現象看本質,我們認為過去3年汽車板塊3輪上漲和3輪下跌背后本質是兩方面:1)銷量。2)業績。而歸根一點是:特斯拉model3成功后帶來的連鎖反應,預示著汽車百年變革0-1階段初步實現了!
我們依舊按照上文第一部分劃分的6個階段去分析特斯拉-比亞迪-長城-新勢力-國內新能源在過去3年的走勢變化。銷量至始至終是汽車行情的第一指標,而滲透率是估值體系切換的第一指標。
從特斯拉全球銷量看,這3年時間市場上美國-中國-歐洲持續擴散,產能上從美國-中國-歐洲持續擴建,車型上model 3和Y陸續上市,2019年月均銷量2.5萬輛(峰值4.9萬輛),2020年月均銷量3.7萬輛(峰值7.9萬輛),2021年月均銷量8.6萬輛(峰值15.7萬輛)。
比亞迪和長城銷量來看,這3年兩家公司的產品周期類似,但比亞迪以新能源為主且核心優勢在于技術創新+供應鏈自研能力,長城以燃油車為主且核心優勢在細分市場產品定義能力+營銷能力+模塊化技術。2021Q1前長城的新車周期表現更優,但疫情帶來了全球芯片緊缺的變量,后半段比亞迪因芯片保供能力更強銷量爬坡持續性更強而長城缺芯造成了月度銷量波動擴大。
新勢力三家銷量來看,這3年總體是同步的,蔚來率先發力,小鵬緊追,理想后勁最足,總體都初步實現了0-1階段。蔚來憑借【服務】價值主張,小鵬憑借【智能化】價值主張,理想憑借【家庭】價值主張,各自都把長板做到極致。
總結國內新能源汽車銷量和滲透率(以交強險口徑),從產業生命周期理論來分析,2019-2021年新能源汽車完成了導入期,從2021下半年開始進入成長初期。這3年新能源汽車最內核需求是20-30萬元(model3和Y爆款帶動),30萬元以上市場最爆款是理想one的創新,10萬元以下是五菱mini EV,10-20萬元是比亞迪DM-I。新能源滲透率15%是非常重要的分界點,是汽車產業從0-1階段到1-10階段切換的標志。
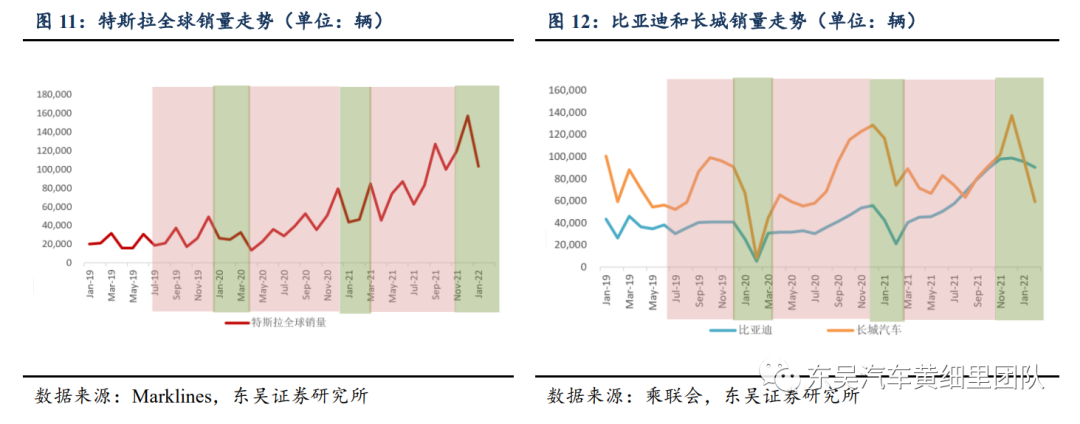
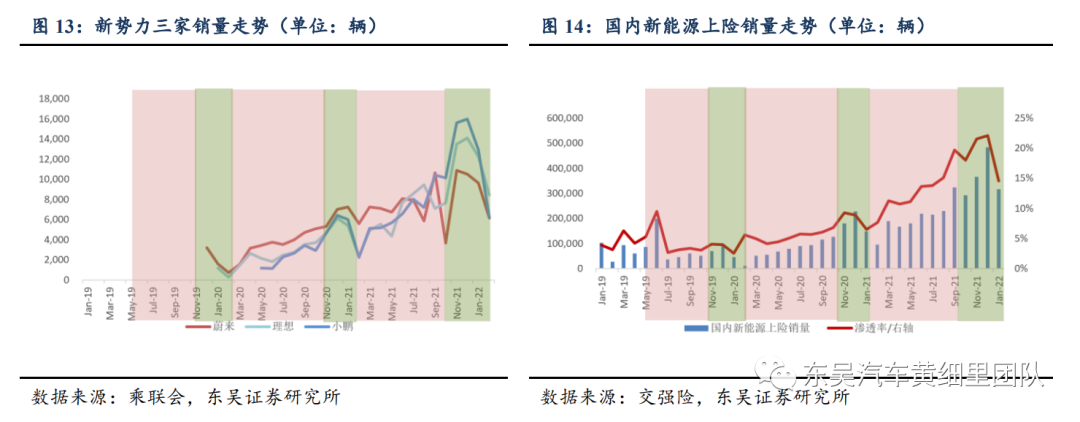
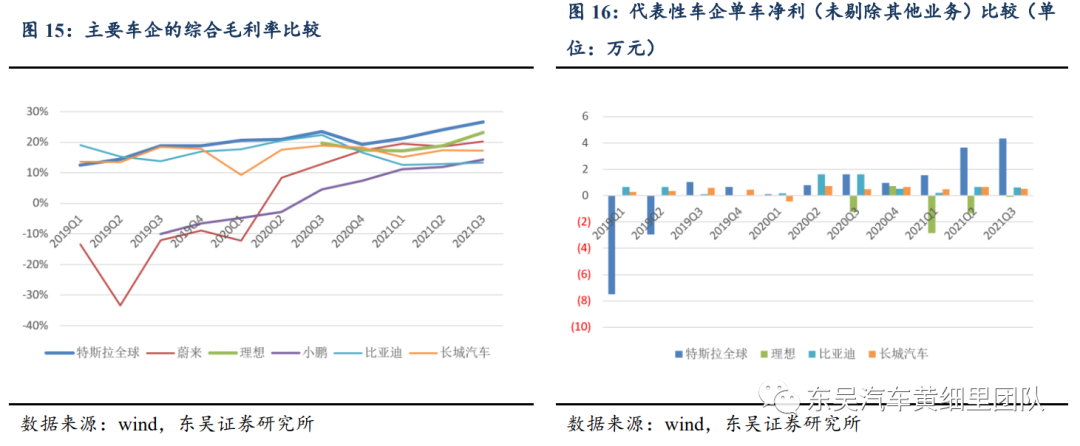
實現0-1階段銷量是第一層指標,而真正能夠走向1-10階段我們認為一定要實現良性循環的自我造血能力。特斯拉在過去3年不僅完成了銷量的0-1階段,盈利指標無論是毛利率還是單車凈利已經是行業領先,但截至2022年3月,新勢力三家中只有理想單季度實現盈利,長城作為傳統油車自主品牌盈利最強的公司,這3年單車盈利見底回升;比亞迪業務范圍廣,單純汽車業務的盈利還在關鍵拐點階段。
4 展望到2025年:如何去選汽車變革1-10階段最佳受益者?
2025年我們認為大概率是本輪汽車變革1-10階段格局確定節點,最起碼在中國市場已確定。那么站在目前時點(2022年初),我們認為接下來的選股必須要看到2025年,雖然我們沒法精準預測,但可以基于一個可迭代的框架去不斷修正自己的結論。
第一,新能源需求的預判。
針對這點,東吳汽車團隊2022年1月30日發布《論證新能源汽車需求的四大長期問題》。我們認為:2025年國內新能源汽車滲透率會達到60%(1300萬輛,交強險口徑)。
目前(2022年初)到底是誰在消費新能源汽車?1985~1995年出生人群的家庭增購。2020年以前消費以B端運營和限牌城市牌照因素驅動為主,2020年特斯拉Model 3/宏光mini/歐拉黑貓/理想ONE以及2021年Model Y/比亞迪DM-i等明星車型先后出現,聚焦不同細分市場以1985~1995年出生人群的家庭增購和部分換購消費,以產品空間+外觀+續航等關注因素區分不同性別/年齡和使用場景需求,新能源汽車消費由以政策驅動轉為以市場驅動,至2021年滲透率飛躍提升至15%左右。
節奏:2022~2025年新能源汽車滲透率會持續提升嗎?大概率會復制SUV高增長之路。1)需求端:人口規模+25-30歲成家立業+6-8年換車周期核心決定了2022-2025年將是新能源車消費集中期。復盤轎車+SUV歷史:轎車以60/70后用戶首購為主,SUV以70后換購先行80后首購接棒。1980-2000年出生的4億人口+90后首購+2012-2017年購車人群增換購需求將驅動本輪新能源汽車滲透率提升【以85后增換購先行,90后首購接棒】。2)供給端:同轎車/SUV,每一輪均有領導品牌推出各個價格帶的標志性產品,跟隨品牌將推動供給的豐富。新能源汽車以特斯拉為領導品牌,新勢力-傳統車企-手機等三方造車陸續進場,2022-2025年將迎來新品上市最集中期。
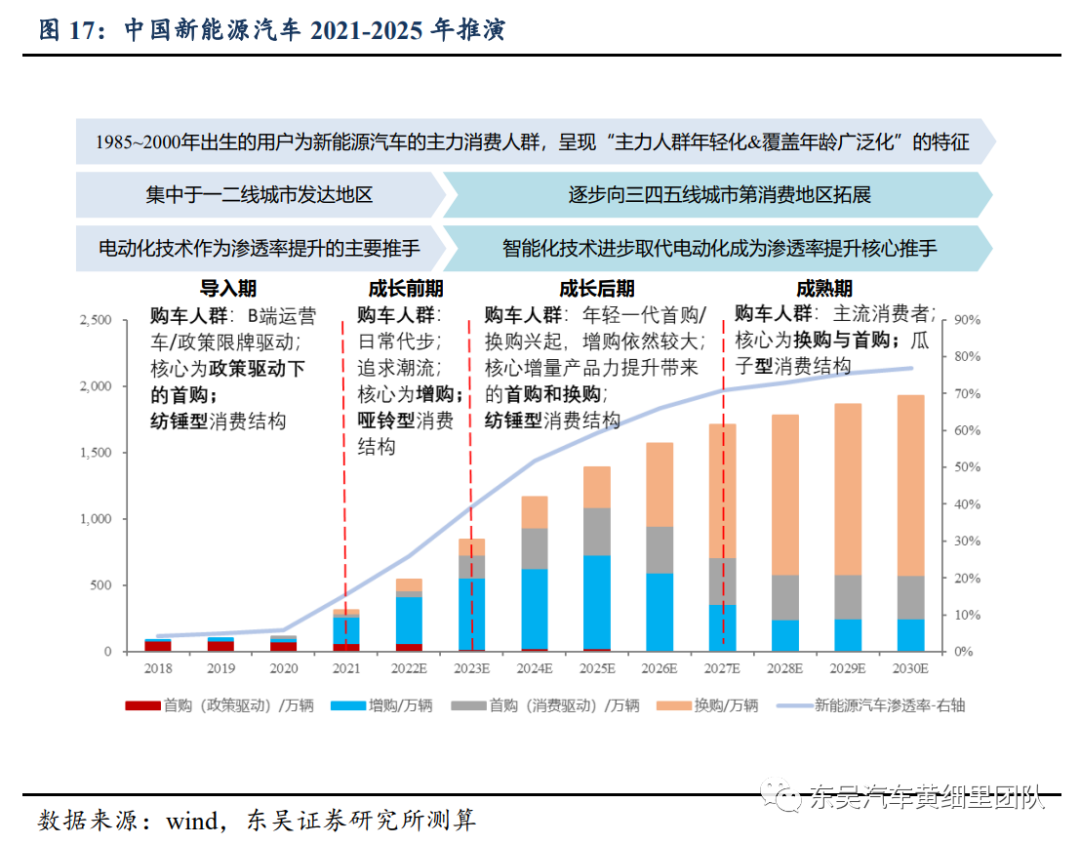
峰值:2025年新能源汽車滲透率會超過50%嗎?大概率會!智能手機發展歷程參考意義更大。1)產品體驗質的變化是核心原因。新能源汽車相比燃油車在技術(獨立操作系統+三方軟件接入+自主開發)以及產品體驗(軟硬件流暢+多媒體娛樂功能+加速駕駛操控)等均發生本質性變化。2)能源戰略倒逼燃油車退出歷史舞臺。雙積分政策收緊+碳中和目標措施不斷落地下,新能源汽車完全代替燃油車實現國家能源戰略目標是大勢所趨。我們認為新能源汽車滲透率峰值大概率會超過SUV的50%,而且2025年或許就能實現(核心看技術進步的節奏)。
第二,關鍵技術節點的預判。
過去5年電池技術進步是驅動新能源汽車實現0-1普及最核心技術。而2022-2025年我們認為電動化相關技術依然重要(比如高壓快充和充換電基礎設施建設),但更為重要是智能化技術將有望成為主角。2022年重要技術應用:800V高壓快充上車,激光雷達上車。城市道路自動駕駛上車。而2023-2025年電子電氣架構會快速升級,而城市道路自動駕駛功能完善會是智能化對汽車體驗的重要節點。
第三,整車-零部件關系預判。
這點我們認為:需要用動態眼光來看整車和零部件公司關系。不同時期車企造車模式有所不一樣。什么事情對車企來說最重要?!一切以用戶為中心是永恒不變的規律!我們認為造車會三個階段:造車1.0時代:“開不壞的豐田車“,安全且結實的產品是用戶所需。造車2.0時代:“一輛不斷自我進化的車”。“安全”只是及格條件。造車3.0時代:“一輛能給用戶帶來財富的車”?不僅是消費,更是生產資料。而2020-2025年我們處在造車2.0時代,快速迭代是車企對供應鏈的首要要求,其次是質量和成本。
第四,整車競爭格局的預判。
這點我們有3個預判:1. 全球汽車產業重心從日本/德國轉移至中國/美國。電動化/智能化先后變革,對日系和德系車企的沖擊越來越強,中國和美國車企優勢越來越強。競爭核心要素:1)是否有引領全球汽車消費的足夠大的本土市場。2)優秀互聯網-科技人才。2. 整車行業穩態集中度遠高于油車時代,車企盈虧平衡點大幅提升。數據積累是智能化的核心,單一車企的盈虧平衡點的年度產銷從10-50萬(或更高)的變化。車企格局將形成強者恒強的局面。相比當下時間點(2021年),車企未來(2025年及以后)全球龍頭的份額從10%有望提升至20%+,從1000萬輛-2000萬輛+。3. 特斯拉之外的第二品牌和第三品牌在2022和2023年會陸續浮出水面,而且大概率會是在自主品牌中產生。
第五,零部件競爭格局的預判。
這點我們有2個預判:1. 中國培養出一批具有全球競爭力的汽車零部件企業。受益于全球車企格局重心轉移至中美,加上中國汽車制造業基礎環境+人才+成本優勢,在汽車零部件各個賽道,尤其是硬件層面會培養出一批優秀的零部件企業。2.整車行業集中度提升勢必會帶來零部件集中度提升。軟件+數據成為車企的核心壁壘所在,帶來強者恒強的局面。而零部件層面因為硬件標準化+集成化,且全球同步研發能力要求高,也同樣會導致零部件會出現大型模塊化平臺型企業。
第六:重要外部環境帶來的不確定性
汽車是一個高度全球化的產業且對一個國家經濟影響深遠。地緣政治+疫情尚存是2022-2025年汽車行業發展的客觀外在環境。1)大宗原材料價格的上漲。2)電池成本下降空間有限。3)芯片緩解周期漫長。
第七,落實到個股上嚴格按照【生產力-生產關系-生產要素】三維度去評估一個企業的競爭力。對于車企而言,我們認為需要高度重視是:生產要素相比過去的固定資產轉換成了用戶數據,也即用戶規模對于一個車企重要性之高。對于零部件而言,生產力也即研發能力要求比過往提升非常多,快速迭代和響應能力第一位。
綜上所述展望到2025年,我們認為新能源汽車發展進入了快車道1-10階段,具備一個非常重要特征是:供不應求或是常態!產品為王,產能為王是核心!最值得投資的賽道在:1)整車賽道的領導品牌,第二品牌和第三品牌。截至2022年3月,特斯拉已經處于領跑位置,我們認為接下來四年如果按照既定戰略持續推進有望坐穩領導品牌位置。第二品牌和第三品牌的投資機會尤其需要重視,自主品牌中一定會先跑出來1-2家。2)汽車關鍵技術的第三方供應商龍頭。電池賽道格局已經比較確定。AI芯片賽道會逐步清晰。3)汽車模塊化供應商龍頭。非核心硬件標準化程度日益提升,模塊化供應商的重要性日益提升,且會成為1-10階段行業快速放量的最重要受益者。
5 當前2022年:最大黑馬或是理想汽車及其產業鏈!
2022年是本輪汽車變革承上啟下的年份。一季度這波深度的回調背后反映了:1)估值體系切換。2)需求短期擾動。3)原材料成本上漲。4)芯片緊缺緩解幅度依然不大。基于前文【復盤2019-2021】的分析我們認為:這波回調對以上四點的反應非常充分了,并且為真正符合產業趨勢具備長跑實力的個股創造了非常好的買入機會。
站在目前時點(2022年初),2022年我們選股的2條標準:1)尋找特斯拉之外的新能源第二品牌!2)尋找缺芯持續受益品種!而我們答案是:2022年最大黑馬或是理想汽車及其產業鏈!最優配置組合【理想汽車+德賽西威+愛柯迪】。其次相關零部件【拓普集團+伯特利+華陽集團+保隆科技+中鼎股份+繼峰股份+滬光股份+旭升股份】等,整車板塊其它個股【比亞迪+小鵬汽車+長城汽車+吉利汽車】等。
我們認為尤其重視理想汽車及其產業鏈最重要原因是:理想L9或是2022年最大新能源爆款。理想L9+ONE正在開創【家庭用戶豪華車】全新品類,爆款程度值得高度重視!
6 風險提示
乘用車需求復蘇不及預期。乘用車需求不及預期,會影響公司產品終端銷量,從而影響產業鏈企業的業績。
芯片供應短缺超出預期。芯片短缺超出預期,會影響公司下游配套主機廠的產量供 應,從而影響公司業績。
智能駕駛行業發展不及預期。可能出現智能電動汽車行業技術發展較慢,或出現相關事故使發展停滯情況。
本文轉自“東吳汽車黃細里團隊”;智通財經編輯:玉景。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay