在公布 2021 年第四季度業績后,Meta Platforms Inc. (FB.SU)的股價在周四(2 月 3 日)(截至美國東部時間晚上 8 點)下跌了 26%。
我們于 2019 年 3 月對 Meta 給予買入評級。自 2021 年初以來,Meta 股票現已下跌 13%,但自我們首次評級以來仍上漲 40%:
|
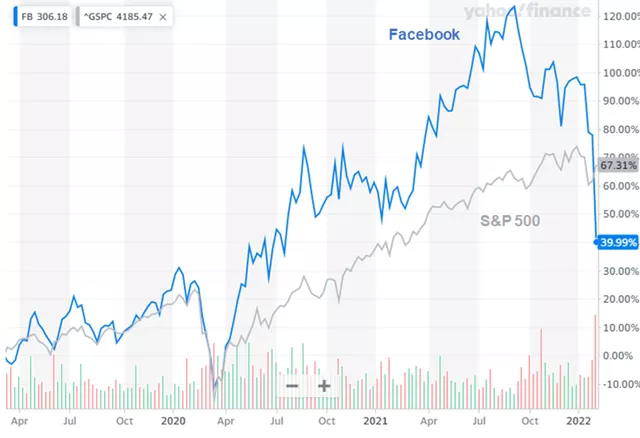
投資者顯然對 Meta 的預期指引感到失望,該公司正面臨一些真正的逆風。然而,第四季度的結果顯示,它們可能并不像股價所暗示的那樣糟糕。我們相信管理層會盡早積極地做出反應,Meta的優勢和歷史記錄意味著他們會成功。Meta 股票目前的交易價格為 2021 年每股收益的 16.9 倍,這意味著除了最悲觀的情況外,所有情況都已被定價。
01Meta 令人失望的 2022 年預期
|
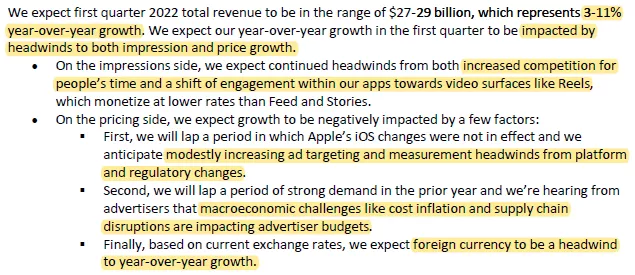
用戶內容消費向短視頻的轉變似乎是最重要的影響因素,這既是因為 Meta 目前無法通過視頻獲利,也因為它可能會讓用戶花時間在 TikTok 上。Meta 承認,它目前在短視頻方面落后于 TikTok。
據Meta估計,蘋果(Apple) iOS系統在營收方面的變化約為20%。2022年將達到100億美元,相當于2021年營收的8.5%。這些變化始于 2021 年 4 月 iOS 14 的推出,并通過減少其接收的用戶數據量和接收數據時的延遲來影響Meta。
02Meta 的第四季度業績有多糟糕?
我們認為管理層發現問題較早,這從它們對第四季度業績的影響有限就可以看出。
到第四季度,Meta的損益保持穩定:
在 2021 年第四季度,Meta 的應用程序系列損益(不包括 Reality Labs 元宇宙業務)的廣告收入同比增長 20.1%,息稅前利潤增長 6.8%,盡管其成本和費用增長了 35.4%:
|
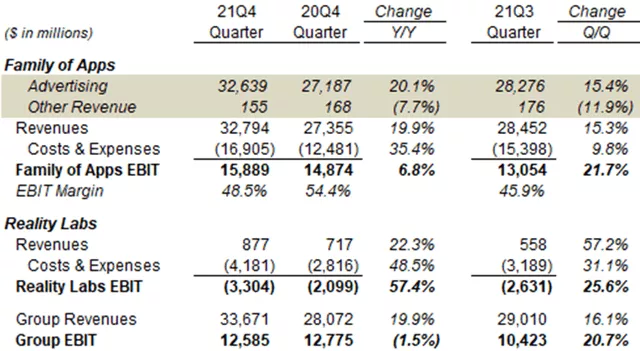
廣告收入增長來自廣告數量 13% 的增長和每條廣告平均價格 6% 的增長。廣告收入增長在美國和加拿大最低,僅為“15%,廣告數量下降 6% 被每條廣告的價格所抵消。
Reality Labs 收入同比增長 22.3%,但其成本和費用增長 48.5%,導致虧損擴大 57% 至 33 億美元。這意味著第四季度集團息稅前利潤同比下降 1.5%。
|
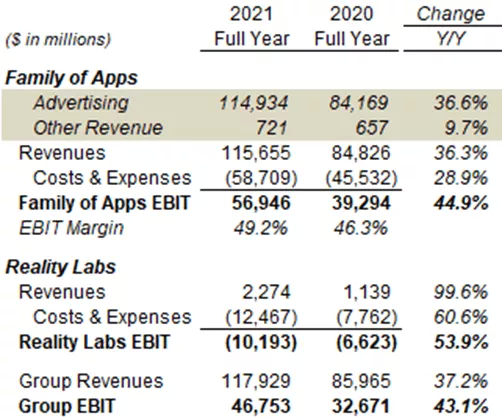
這些數據,尤其是第四季度的收入數據,顯示了 Meta 的盈利能力如何保持強勁,盡管存在上述不利因素。
03第四季度增長減速
Meta 第四季度的穩健數據應該會讓人放心,因為第四季度可能包括用戶轉向視頻和 iOS 變化的全部影響。
雖然 Meta 的廣告收入在第四季度同比“僅”增長 20.1%,低于第三季度的 33.2%,但與去年同期相比要困難得多;在兩年的基礎上,減速只有大約。5%:
|
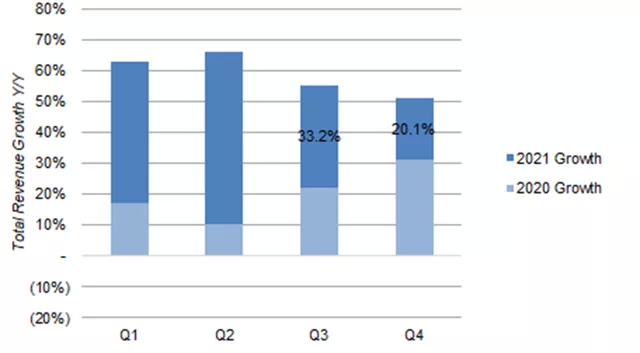
Meta 還預計到第四季度“后期”的廣告需求“疲軟”,這可能是 Meta 從第三季度開始減速的部分原因。
相比之下,受益于與 Apple 合作的Alphabet (GOOG )(每年花費 Alphabet大約8-120 億美元),其兩年的廣告收入增長加速,但在第三季度和第四季度之間增長不到 5%:
|
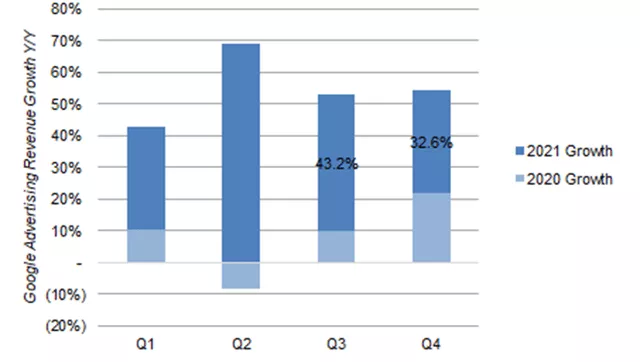
iOS 變化的影響從第三季度開始變得有意義,因為蘋果在 6 月至 7 月推動所有用戶更新他們的設備,因此可以解釋這種差異。然而,從第二季度開始,Meta 和 Alphabet 的兩年增長率都出現了類似的減速,約為 15 個百分點。
04Facebook 用戶數量在下降嗎?
負面新聞強調了 Facebook 用戶數量如何在 2021 年第四季度首次下降。這僅適用于每日活躍用戶(“DAU”),從 19.30 億下降到 19.29 億;月活躍用戶(“MAU”)上升:
|
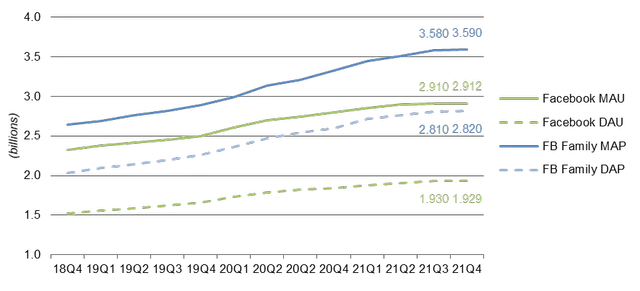
MAP和DAU(包括 Meta 的其他應用,如 Instagram 和 WhatsApp)繼續上升,盡管幅度很小。
|
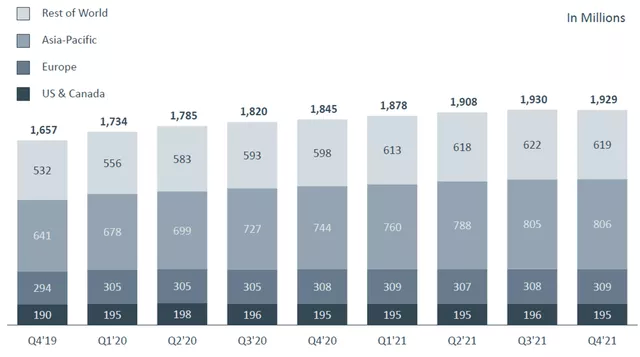
盡管DAU數據并不能衡量每天的用戶粘性,但其穩定性卻表明Facebook正經歷著緩慢的增長而不是徹底的衰退,而且其問題仍處于早期階段。
05美國和加拿大市場仍在增長
|
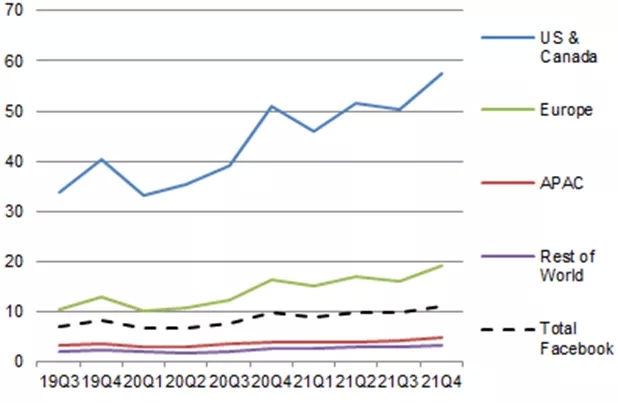
對我們來說,這是另一個跡象,表明 Facebook 盈利能力沒有其股價暴跌所暗示的那么嚴重。
06Meta 正在積極解決問題
雖然管理層的悲觀言論顯然讓投資者感到不安,但我們認為這表明 Meta 正在積極應對是積極的。
Meta 大力投資于產品開發——2021 年第四季度集團研發費用同比增長 35.2%,總人數增長 23%。
特別是對于視頻內容,首席執行官馬克扎克伯格在財報電話會議上概述了 Meta 在其競爭對手 TikTok 產品 Reels 上的努力:
我們繼續改進為創作者提供的工具,為觀眾提供排名,隨著我們在世界各地推出產品,我們預計這將繼續快速增長。所以展望未來,我們正在投資簡化Instagram上的視頻,為創作者打造更多偉大的創意和盈利工具,并幫助更多的人發現相關的Reels,并與之互動。
為了應對 iOS 的變化,Meta 一直在開發新的分析和廣告商工具,以改進廣告定位和衡量。
07為什么 Meta 可以克服挑戰
我們相信 Meta 可以克服其挑戰,原因有很多。
Meta 擁有所需的“資本”,對于一個廣告平臺來說,這包括現有的受眾、用戶數據、技術、工程人才等。特別是 Facebook 上 19.3 億的日活躍用戶(以及其應用系列的 28.2 億)產生了強大的難以復制的網絡效應。
雖然 Meta 在短視頻內容方面落后于 TikTok,但它在其整體用戶群規模和盈利系統方面領先,它可以依靠它來創造內容和參與度增長的飛輪:
與其他競爭對手相比,我們的一個優勢是我們的貨幣化和廣告系統的有效性,它變得越大,它就越能吸引更多的創作者,而且它會以自己為基礎。而且我們認為我們已經達到了飛輪真正發揮作用并開始增長的規模
馬克扎克伯格,Meta 首席執行官
馬克提到的最重要的事情就是,專注于讓飛輪運轉起來,讓更多內容進入短視頻,讓更多的用戶參與視頻,然后用它來推動這方面的人工智能和優化引擎。
Reels 取得了良好的進展,“已經是 Instagram 參與度增長的最大貢獻者”并且“在 Facebook 上增長非常迅速”。
Facebook 在適應 iOS 變化方面的努力也在取得進展。例如,管理層在第三季度的業績中預測,到年底它將能夠解決“一半以上”的衡量差距,而第四季度的結果證實他們“確實成功地彌補了大約一半的差距”。
最終,管理層在發現和轉向消費者行為轉變方面有著良好的記錄。2017 年為響應 Snap (SNAP) 而創建的 Stories 的成功就是一個例子;WhatsApp(2014 年)和 Instagram(2012 年)的收購也顯示出遠見。
事實上,我們懷疑 Meta 引導到 2022 年,因為馬克扎克伯格再次放眼長遠,將短視頻視為未來,因此希望在將其貨幣化的能力完全到位之前全速推動 Reels即使這意味著在短期內蠶食現有收入。
082022 年展望
對于收入,Meta 僅提供了第一季度的展望,預計同比增長 3-11%。它預計上半年最大的逆風。
如果我們假設 2022 年的收入增長僅為 7%,那么費用指引的中點將意味著息稅前利潤下降 27%。
09估值:風險已計入
由于股價目前下跌 26%(至 237.08 美元),我們認為 Meta 股票已經見底,但最壞的情況除外。
相對于 2021 年的財務狀況,Meta 股票的市盈率為 16.9 倍,FCF 收益率為 3.8%:
|
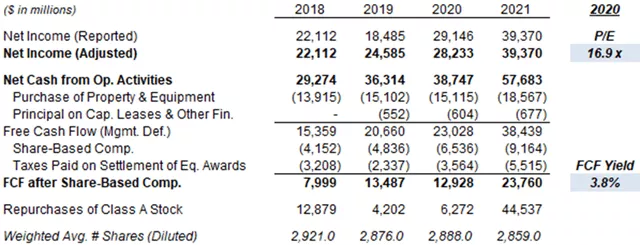
即使我們假設今年收益下降三分之一,相對于 2022 年 Meta 股票的市盈率為 25.3 倍,FCF 收益率為 2.5%。與寶潔 (PG) (29.0x) 和荷美爾食品 (HRL) (28.9x) 等成熟的低增長消費必需品公司相比,這些公司的市盈率較低。
Facebook 在 2021 年回購了 445 億美元的股票,其中包括第四季度的 201 億美元,平均價格為 330 美元,比最新價格高出 39%。
10比看起來便宜
目前的估值倍數也是基于損益表,我們認為 Meta 由于投資水平提高而盈利不足。
作為一個平臺,Meta 應該具有天然的運營杠桿。然而,隨著 2019-21 年收入增長 67%,在研發增加 11 億美元和資本支出增加 35 億美元之后,FCF 保持在收入的 20% 左右:
|
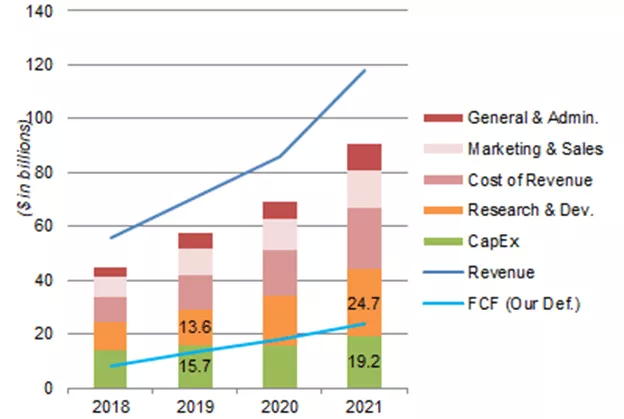
研發成本和資本支出主要是為了增長。如果Meta成為一個非增長型業務,我們預計大量的這些(以及其他費用)將被移除,這將使其收益大大增加,其估值倍數大大降低。
11預測
股價為 237.08 美元,我們相信即使預測大幅下調,總回報仍將達到 89%(年化 17.7%):
2022 年凈收入下降 20%(增長 5%)
從 2023 年開始,凈收入每年增長 10%(原為 15%)
從 2022 年起,股票數量將每年下降 0.5%(不變)
退出時的市盈率為 32.5 倍(原為 32.5 倍)
無股息(不變)
我們新的 2024 年每股收益預測為 13.53 美元,比之前(19.01 美元)低 29%:
|
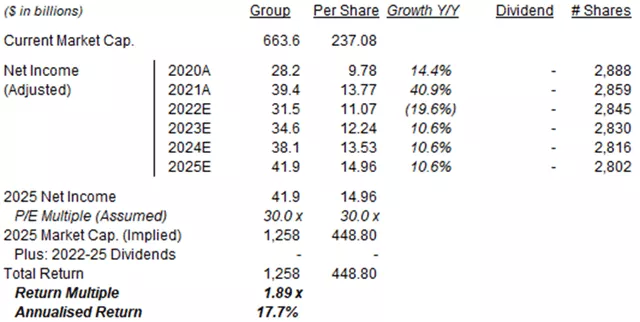
這些是高度保守的假設,隱含的 2021-25 年每股收益復合年增長率僅為 2.1%。大部分回報將來自市盈率恢復到 30 倍。
本文選編自“華爾街大事件”,智通財經編輯:張金亮。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay