


2月3日周四美股盤后,亞馬遜(AMZN.US)公布了其截止2021年12月31日的第四季度財報。
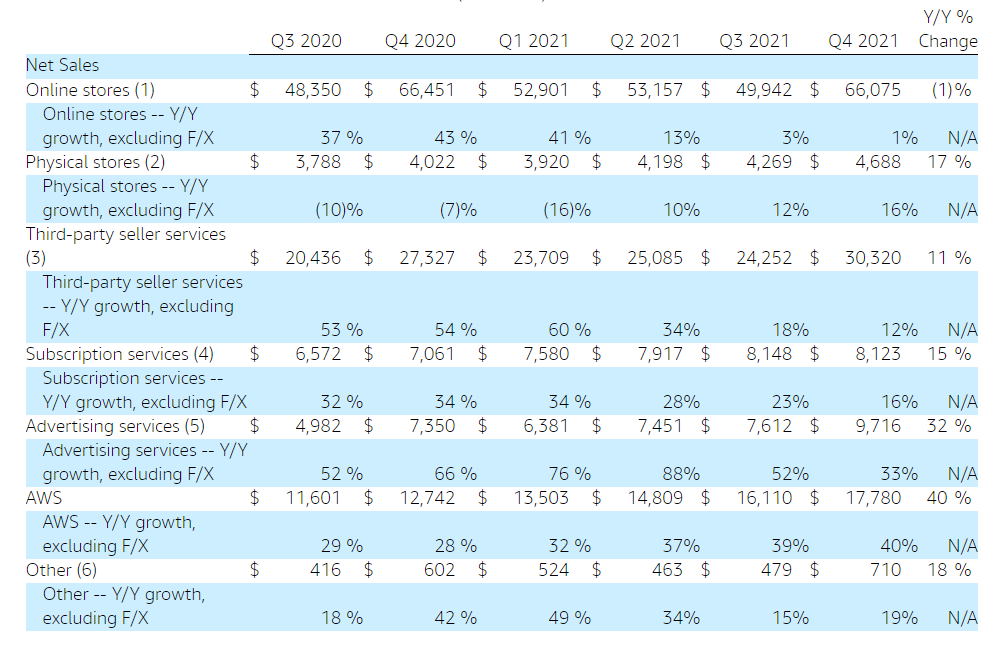
從表面上看,本次亞馬遜的第四季度結果并不令人滿意——尤其是對那些擔心這個科技巨頭能否繼續維持高速增長的投資者來說。
第四季度營收增長了9%,達到1374億美元,略低于分析師預期。而對于一季度的收入增速預期則為3%-8%,低于分析師預期的11%。
根據標普全球市場數據,這兩個季度將是亞馬遜自2001年中以來增長最為“疲軟”的時期。
此外,自2016年開始報告在線商店收入以來,該部門的營業收入首次出現了下滑。
邁入成熟新階段
但作為已經擁有27年歷史的亞馬遜,目前可能已經來到了一個新的、更加成熟的階段。第四季度的營業利潤接近35億美元,比華爾街分析師的預期高出了51%。
此外,最值得注意的是,亞馬遜在2018年以來首次提高了其Prime會員服務的價格,美國客戶的年度會員價格將上漲17%至139美元。
在關鍵的云業務領域,亞馬遜同樣展現了其價格的穩定性:AWS的營業利潤同比增長49%,高于其40%的收入增速。
對于本次季報公布的價格上漲和超預期的利潤增速,投資者喜出望外,這使得亞馬遜在業績公布后股價上漲了14%,扭轉了近來科技股業績萎靡的頹勢。
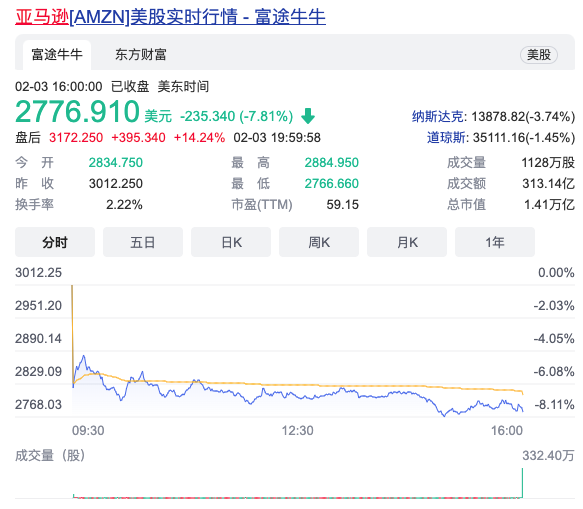
過去幾個月里,由于投資者對收入增長放緩和成本壓力的擔憂,亞馬遜的股價上漲一直落后于其他科技股。
周四Facebook母公司Meta(FB.US)業績公布引發暴跌,亞馬遜也跟著下跌了8%。
亞馬遜股價仍然“昂貴”
不過,目前亞馬遜的股價對應約60倍的預期市盈率,這相比于個位數的收入增速來說仍然“昂貴”。
分析師預計,亞馬遜2022年全年收入增速將達到12%左右,下半年銷售額有望實現加速增長。即便是12%的增速,對于收入總額即將超過5000億美元的龐然大物來說,仍然顯得更加困難。
不過,即便按漲價之后的價格計算,亞馬遜相對于其他互聯網公司來說仍然具備價值。漲價后Prime(PRI.US)的會員價格約為每月14.99美元,這比奈飛(NFLX.US)最貴的會員價格低了25%,而后者還不提供免費送貨服務及其他相關增值服務。
Prime擁有足夠的粘性,仰賴的正是亞馬遜一直以來在物流及相關服務上的高額投入——畢竟用戶可以用來等待的時間也越來越少了。
本文編選自“華爾街見聞”,作者:陳晨;智通財經編輯:黃曉冬。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay



