


Meta(FB.US)今晨發布2021年四季度財報,本次業績令人憂心,雷聲不斷。
1、先看整體表現:
1)總收入同比增20%達336.7億美元,略高于彭博一致預期的334億美元;預期差主要來自于支付及其他收入(包含Oculus),原本指引可能會同比下降,實際增長16.6%。拆分來看,圣誕季熱賣的新款Quest 2貢獻最大。
但對2022年1季度的收入指引在270-290億美元區間,同比增長3%-11%,顯著低于市場一致預期304億。公司認為風險點在于蘋果隱私新政、監管影響、宏觀經濟影響(成本上升、供應鏈問題),用戶時長部分遷移至商業化較低的Reels,以及美元升值帶來的外匯影響(非美地區收入)。
2)經營利潤126億美元,同比下滑1.5%,經營利潤率37.4%,低于華爾街預期的131億,預期差來源于經營費用,三費支出占總收入比重顯著抬升。
3)GAAP下每股收益3.67美元,低于市場預期的3.85美元。除了上述經營利潤的不及預期外,有效稅率(19%)也比以往有所提升,進一步削弱了凈收益。
4)四季度公司共回購191.8億美金股票,2021年全年回購總額達到448.1億,截至本季度末還剩387.9億的回購額度。
5)截至當前,公司現金等價物及有價證券共計480億美元。
2、落到具體經營,問題盡顯:
1)廣告:本季度收入326億,并無驚喜。下季度指引暴雷,公司對逆風環境的判斷超出了市場預期。
2)用戶規模:增長幾近停滯,全系列App全球環比凈增1000萬,核心Facebook只增加了100萬,與以往比斷崖明顯。如何獲取更多的年輕用戶是一直讓Meta頭疼的問題。
3)FRL圣誕熱賣,支付及其他收入10.3億,意外超出指引(同比下降個位數,約8.7億)。奈何FRL對整體業績貢獻有限,終局難改。
自小扎將Facebook改名Meta以來,全球的元宇宙熱度不減,大概率也是2022年的投資主線之一。但不得不說,Meta中關于元宇宙的業務收入貢獻還非常小(2.6%),能夠給萬億美金市值的Meta帶來直接上沖空間非常有限,除此之外,高額的VR/AR投入支出也將侵蝕Meta的短期利潤。
而主營業務廣告,三季報已經體現出一些增長減速的苗頭,其中蘋果iOS14.5隱私新政的影響尤為大。而管理層給出的遠低于市場預期的四季度指引(315-340億美元),則更是令市場嘩然。
廣告的承壓+轉型“元宇宙”路途遙遠,三季度以來,Meta在FAAMNG一眾優質龍頭中的股價走勢并不理想。(關于蘋果IDFA新政的擔憂,我們在《蘋果拔刀,第一個“見血”的巨頭是Facebook?》有過思考和討論,感興趣的朋友可以點擊鏈接回溯。)
考慮到“元宇宙”路途遙遠,未來的投入必不會少,對利潤和現金流的侵蝕也不是暫時的,Meta似乎意圖通過在四季度中單獨拆出Reality Labs業務(FRL)經營情況,來引導市場對該業務給出成長性估值。
但要希望市場能夠快速切換估值方法,也并不容易,FRL需要證明其收入的成長性以及可觀的潛在盈利空間。站在當下,雖然市場對Meta的VR/AR業務經營狀況會比較好奇,但從估值貢獻上來講,海豚君認為,更應該關注的仍然是廣告表現以及公司指引。
鑒于四季度管理層給出的答案,海豚君延續《美股巨頭綜述》中的判斷,短期Meta承壓不可避免,2022年利潤同比下降是高概率事件,而此次用戶增長大幅下滑的利空則顯著超出我們的預期,“攜流量以令廣告主”正是我們看好Meta的長期邏輯,如果未來1-2個季度用戶增長未有改善,則會影響Meta的長期想象空間。
本季度財報具體解讀
一、廣告指引又“暴雷”了
四季度Meta實現廣告收入326億美元,同比增長20%。剔除意外超指引的其他收入(10.3億)后,廣告收入表現很一般。雖然華爾街以及一些廣告主對Meta應對蘋果iOS隱私政策的效果期待較高,但從結果來看,Meta還需要時間去修復。
不過,Meta對下一季度的收入指引以及風險分析,還指出了Meta面臨的一些其他逆風因素,其中海豚君認為值得關注的是:宏觀環境阻力(三季度也提到,廣告主供應鏈短缺和成本上升的問題)、用戶時長遷移到弱商業化平臺Reels而帶來的阻力(關注Reels的商業化進展)。
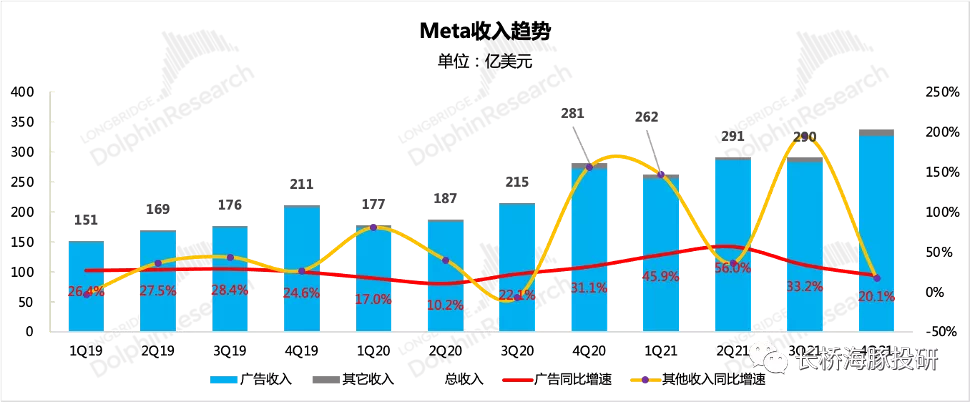
數據來源:Meta財報、長橋海豚投研
具體來看:
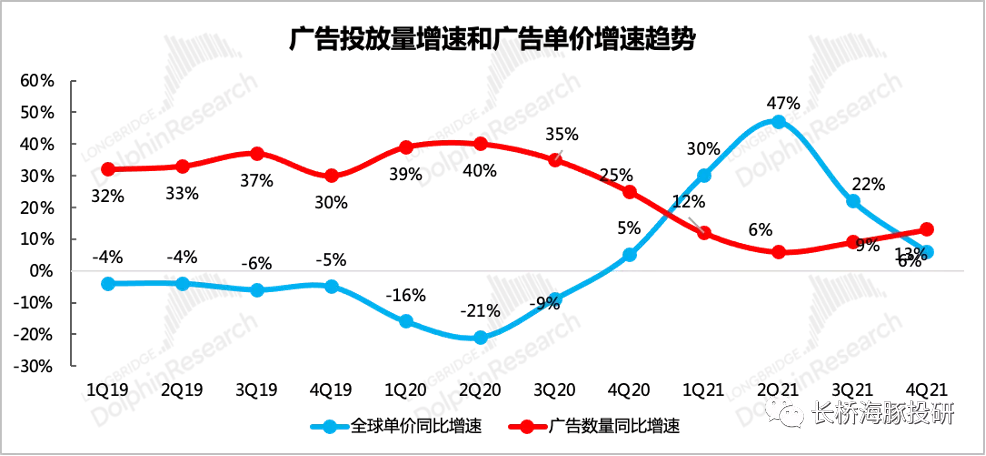
(1)廣告“量”的驅動影響開始大于“價”
我們在此前的《Facebook深度研究》中,討論過Facebook在經濟的不同景氣周期,通過對廣告的“量”、“價”進行相應的調節,來實現廣告收入穩步增長的最終表現。
四季度廣告單價同比增長6%,投放總量增長13%。量的驅動影響開始大于價格。
數據來源:Meta財報、長橋海豚投研
廣告單價增長受到壓制,除了宏觀環境的原因外,海豚君認為,結合谷歌搜索廣告的超預期強勁增長,估計還與受蘋果隱私政策部分削弱了Meta旗下平臺廣告投放ROI有關。
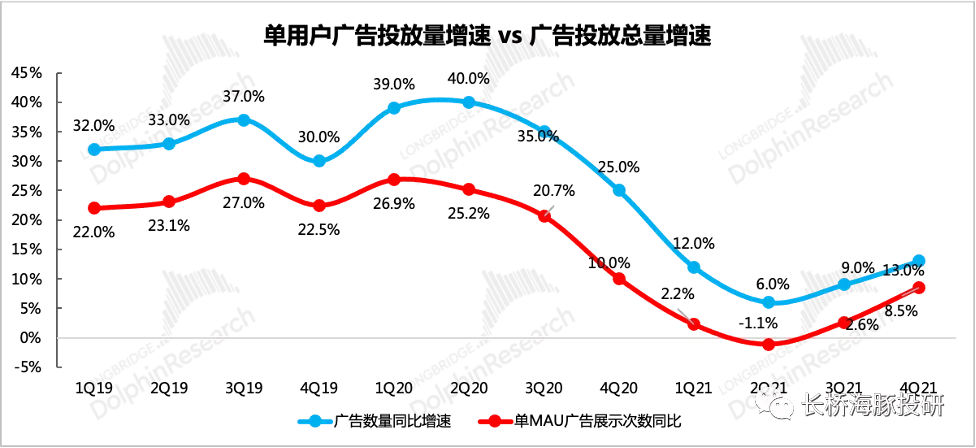
(2)流量增長減速,開始靠可見廣告位的填充來驅動投放量增長
四季度單用戶廣告投放量同比增長8.5%,在流量增長遇到瓶頸時,廣告總量開始靠填充廣告位來實現增長。
但在用戶面前增加廣告會直接損傷用戶的使用體驗,眾所周知,Facebook目前的廣告加載率并不算低,再提升空間有限,只有考慮Meta旗下其他平臺的廣告填充來平衡收入變現與用戶體驗兩個經營目標。
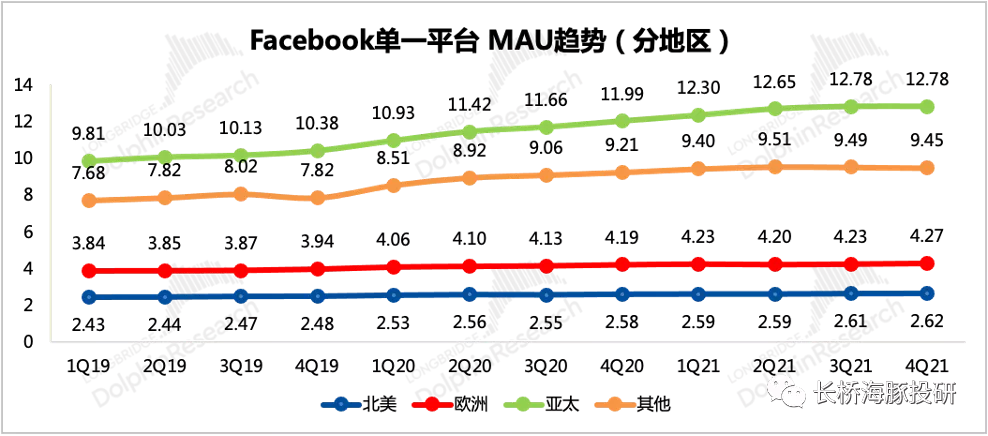
數據來源:Facebook財報、長橋海豚投研
四季度Facebook單一平臺用戶增長幾乎停滯,原先大步向前的亞太地區,竟然接近零增長。Meta生態系的其他app在四季度用戶增長也非常慘淡,從三季度的5400萬陡降至900萬。
數據來源:Meta財報、長橋海豚投研
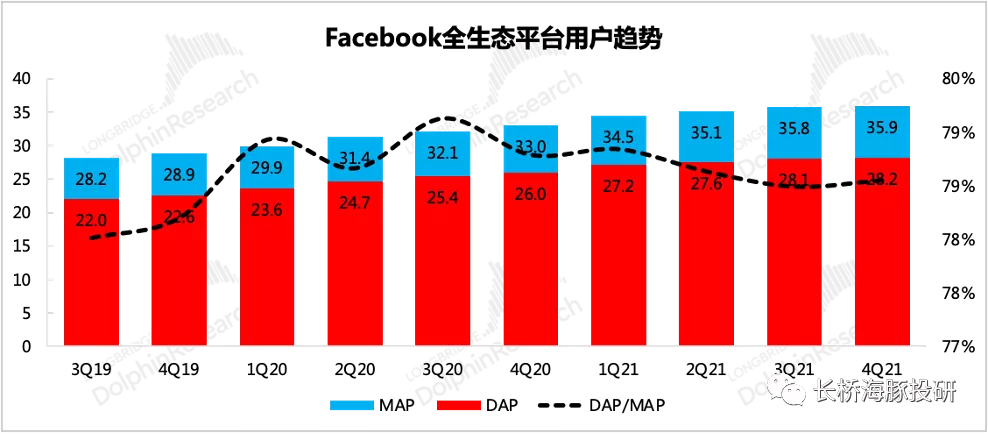
數據來源:Meta財報、長橋海豚投研
當下年輕人在Snap、TikTok、Roblox以及《堡壘之夜》上花的時間更多,Meta旗下平臺在獲得年輕用戶上阻力較大,市場一度想曲線救國,期望Oculus黑科技的熱賣,來拉動一部分年輕用戶。
但長橋海豚君認為,由于Oculus設備滲透率不僅依賴技術的迭代速度,還存在用戶習慣的天然限制,因此如果只靠押注Oculus來獲客,大概率收效甚微并且錯失追趕良機。
目前Reels的推出和快速成長,部分緩解了Meta的焦慮,但Reels的體量還較小,競爭對手TikTok很強大。并且由于主要是綁定在Ins平臺上,因此對于用戶新增貢獻可能并不高,更多的是生態系之間的內部流動。
也就是說Reels目前的作用主要存在于拉長用戶在Meta體系內的使用時長,由于本身商業化早期,因此對整體收入變現的補位和拉動作用還非常小。
(3)分地區:廣告變現歐美仍然是“排頭兵”
四季度歐美用戶仍然是平臺變現的中干力量,但其他地區本季度也增速環比也在提升。
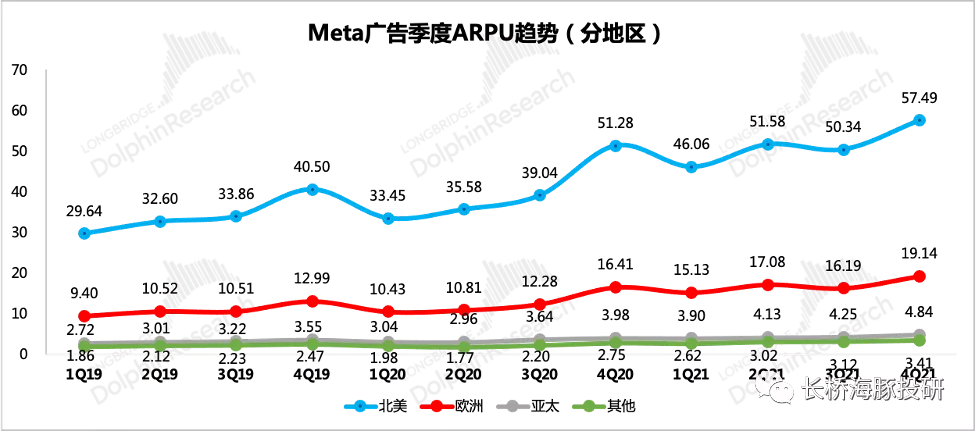
數據來源:Meta財報、長橋海豚投研
二、Quest 2圣誕熱賣,FRL收入超指引
本季度財報中,Meta披露了Reality Labs的收入8.77億,超出海豚君原本預期的6.9億。如果按照原披露口徑,支付及其他收入合計達到10.32億,同比增長16.6%,而原管理層指引是同比下滑的。因此FRL的首次亮相是出彩的,但收入貢獻有限,難以改變整體成績太弱的事實。
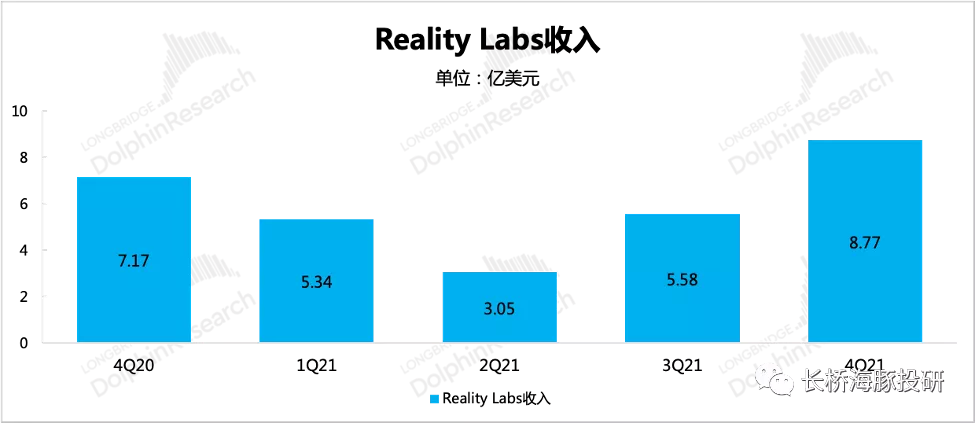
數據來源:Meta財報、長橋海豚投研
去年四季度,新版加量不加價的Quest 2被熱賣,尤其是圣誕期間。
1)圣誕節當天Oculus在App Store的下載量同比增長70%,DAU同比增長90%。
2)從SteamVR數據也可以看出,Quest 2從9月底的33%快速提升至12月底的39%。如果再加上Rift的數據,整體Oculus的市占率超過50%,壟斷優勢明顯。
如果按照平均325美金/臺的來計算(主要為Quest 2 299美元,另外Quest 399美元、Rift 349美元),預計今年Oculus VR頭顯銷量在700萬臺左右,此前IDC給出的預測在530-680萬,基本落在預測區間上沿。
三、利潤壓力逐漸變大
上季度海豚君就提及,由于高額支出帶來的收支結構變化,市場當下對于Meta利潤波動情況越來越關注。
四季度仍然是費用端的支出超出市場預期,三費的費率均有不同程度的提升,其中管理費用增幅最大受法律相關成本,除了受法律相關成本影響之外,員工增加也是費用率上升的主要原因。截至四季度末,公司員工71900名,同比增長23%。
最終實現GAAP經營利潤126億元,同比下降1.5%,經營利潤率只有37.4%,低于市場預期的39.2%。
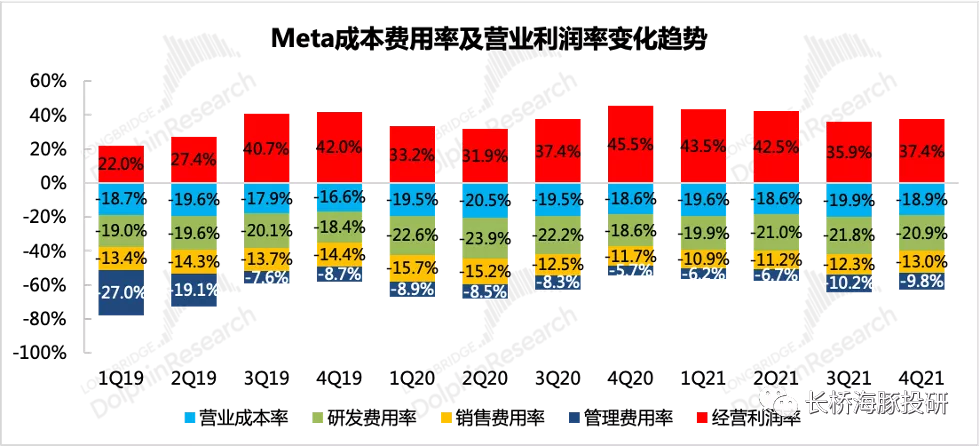
數據來源:Meta財報、長橋海豚投研
公司的指引還表示:
1)未來在數據中心、服務器等基礎設施的投資力度將加大(不是主要用于FRL),預計2022年資本開支將在290-340億美元區間(與此前指引一致),相比今年增長超50%。因此,未來一年毛利端也會受到一些壓力。
2)2022年營業開支在900-950億區間,同比增長30%,較此前指引(910-970億)略有下調。
本文來源微信公眾號“長橋海豚投研”,智通財經編輯:陳秋達。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay



