


在2020年,我們看到了自二戰以來最大的一年債務激增,全球債務上升到226萬億美元,因為世界受到全球健康危機和深度衰退的打擊。危機爆發時,債務水平已經上升,但現在各國政府必須應對公共和私人債務水平創紀錄、新病毒變異和通脹上升的局面。
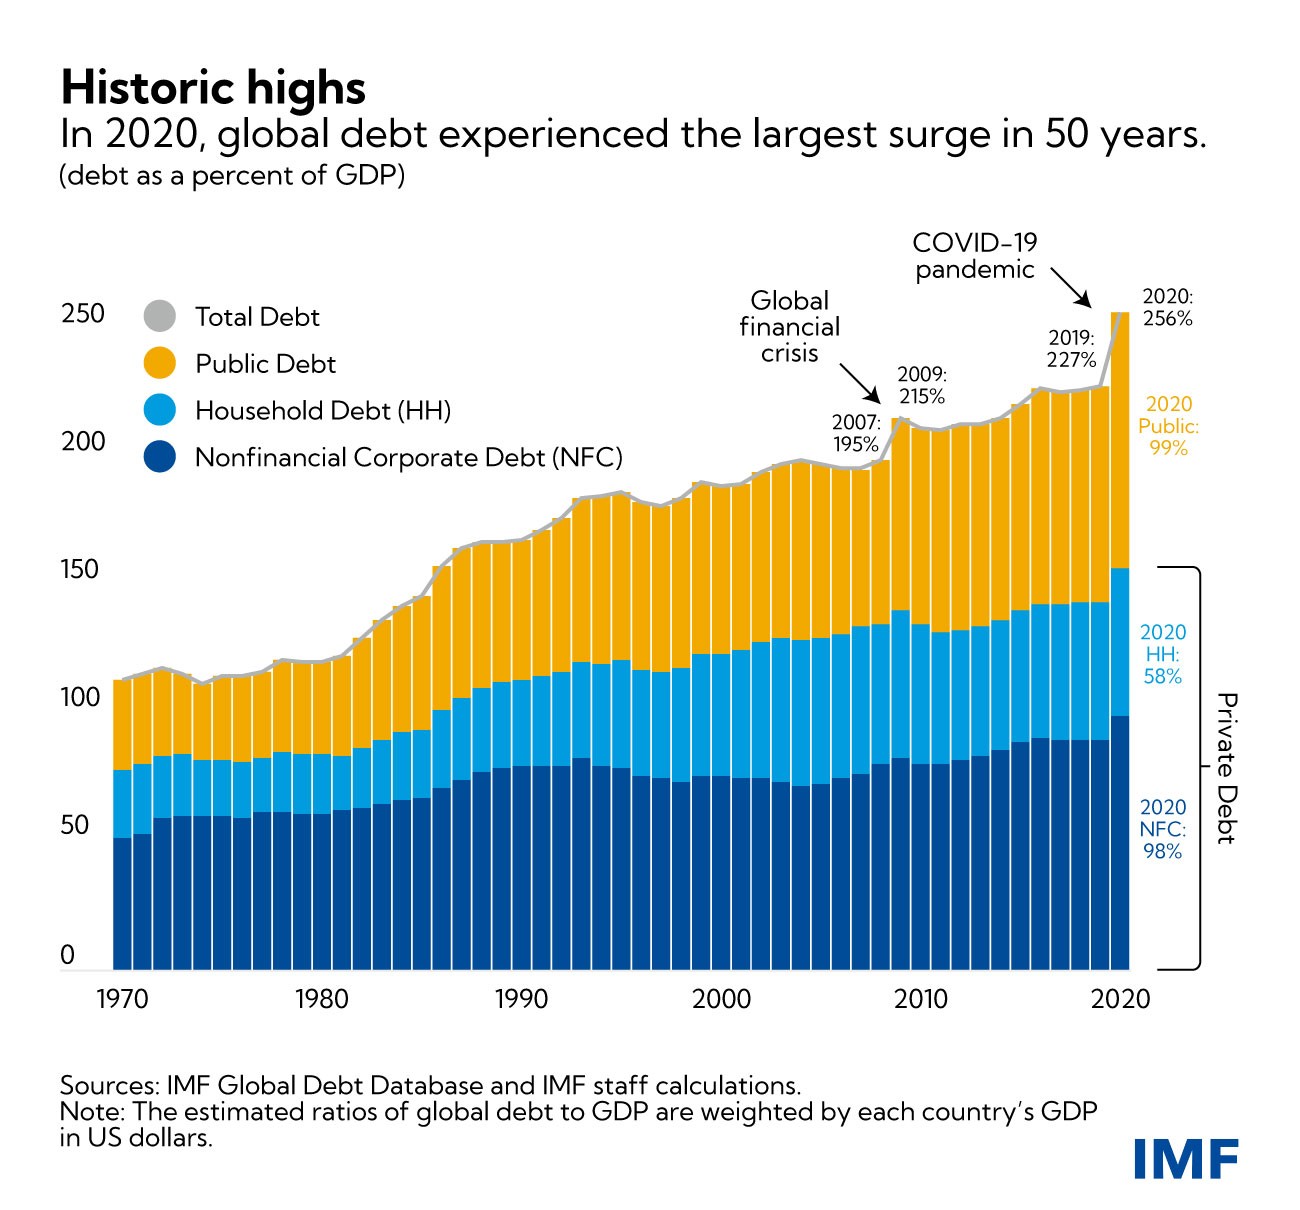
根據國際貨幣基金組織全球債務數據庫的最新更新,全球債務在2020年上升28個百分點,達到GDP的256%。
隨著全球公共債務占GDP的比例躍升至創紀錄的99%,政府的借款占增長的一半多一點。非金融企業和家庭的私人債務也達到新高。
債務激增放大了脆弱性,尤其是在融資條件收緊的情況下。
發達經濟體的債務增長尤其顯著,其公共債務占GDP的比重從2007年的70%左右升至2020年的124%。另一方面,在同一時期,私人債務以更溫和的速度從GDP的164%上升到178%。
巨大的融資鴻溝
然而,各國的債務動態存在顯著差異。在2020年激增的28萬億美元債務中,發達經濟體等國家占了90%以上。由于低利率、央行的行動(包括大量購買政府債券)和發達的金融市場,這些國家能夠在大流行期間擴大公共和私人債務。但大多數發展中經濟體處于融資鴻溝的另一邊,融資渠道有限,借款利率往往較高。
縱觀總體趨勢,我們看到兩個截然不同的發展。
在發達經濟體,由于經濟衰退導致收入銳減,財政赤字飆升,并在大流行蔓延時采取了全面的財政措施。2020年,公共債務占GDP的比例上升了19個百分點,與2008年和2009年全球金融危機期間的增幅相當。然而,2020年私人債務占GDP的比例上升了14個百分點,幾乎是全球金融危機期間的兩倍,這反映了兩場危機的不同性質。在大流行期間,各國政府和央行支持私營部門進一步借款,以幫助保護生命和生計。而在全球金融危機期間,挑戰在于遏制私營部門過度杠桿化帶來的損害。
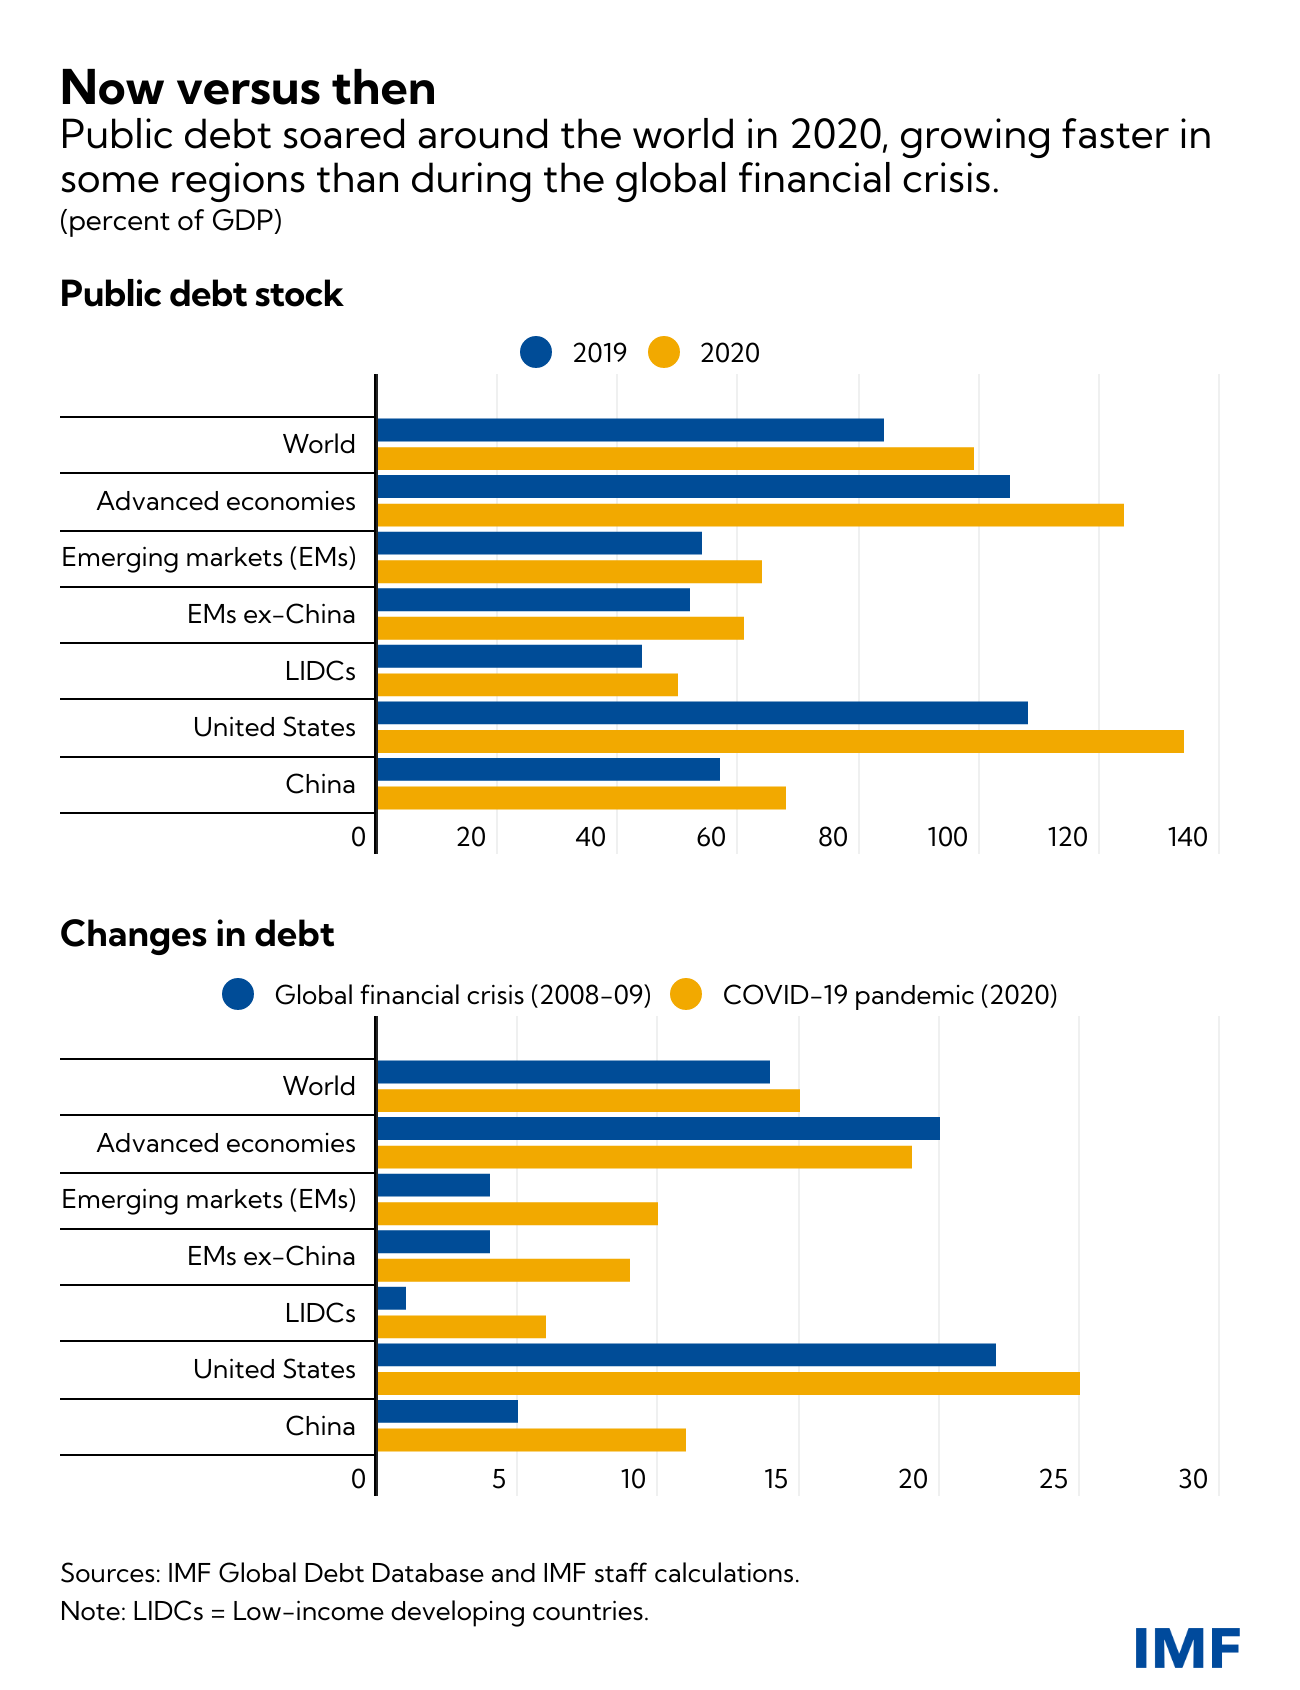
然而,新興市場和低收入國家也都面臨著較高的債務比率,這是由2020年名義GDP大幅下降造成的。新興市場的公共債務達到創紀錄高位,而低收入國家的公共債務升至本世紀初以來的最高水平,當時許多國家受益于債務減免舉措。
困難的平衡
債務的大幅增加是合理的,因為需要保護人們的生命、保住工作和避免破產浪潮。如果政府不采取行動,社會和經濟后果將是毀滅性的。
但債務激增放大了脆弱性,尤其是在融資條件收緊的情況下。在大多數情況下,高債務水平限制了政府支持復蘇的能力和私營部門在中期進行投資的能力。
一個關鍵的挑戰是,在高債務和通脹上升的環境下,找到財政和貨幣政策的正確組合。幸運的是,在大流行最嚴重的時期,財政政策和貨幣政策相輔相成。央行(尤其是發達經濟體)的行動將利率壓低至極限,并使政府更容易借款。
貨幣政策現在正適當地將重點轉向不斷上升的通脹和通脹預期。雖然在某些情況下,通貨膨脹和名義GDP的增加有助于降低債務比率,但這不太可能維持債務的大幅下降。隨著各國央行提高利率以防止通脹持續高企,借貸成本也隨之上升。在許多新興市場,政策利率已經上調,預計還會進一步上調。發達經濟體的央行也計劃減少對政府債券和其他資產的大規模購買,但如何減少將對經濟復蘇和財政政策產生影響。
隨著利率上升,財政政策將需要調整,尤其是在債務脆弱性較高的國家。歷史表明,當利率做出反應時,財政支持的效果將會減弱——也就是說,更高的支出(或更低的稅收)對經濟活動和就業的影響將會減弱,并可能加劇通脹壓力。對債務可持續性的擔憂可能會加劇。
如果全球利率上升速度快于預期,經濟增長放緩,風險就會放大。金融狀況的大幅收緊將加大負債最高的政府、家庭和企業的壓力。如果公共部門和私營部門被迫同時去杠桿化,增長前景將受到影響。
前景的不確定性和脆弱性的加劇,使得在政策靈活性、靈活調整以適應不斷變化的環境以及承諾實施可信和可持續的中期財政計劃之間取得適當平衡至關重要。這種策略既能降低債務脆弱性,又能促進央行遏制通脹的工作。
有針對性的財政支持將在保護弱勢群體方面發揮關鍵作用(參見2021年10月的《財政監測》)。
一些國家——尤其是那些總融資需求(展期風險)高或受匯率波動影響的國家——可能需要更快地調整,以保持市場信心,防止更具破壞性的財政困境。大流行和全球融資鴻溝要求對發展中國家進行強有力、有效的國際合作和支持。
 jay




