


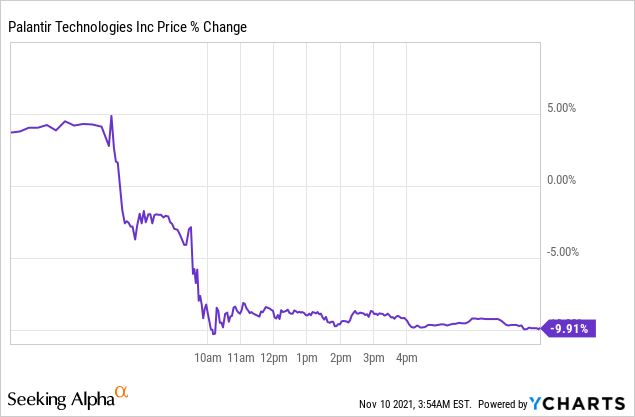
智通財經APP獲悉,盡管美國數據巨頭Palantir(PLTR.US)交出了一份還算不錯的第三季度財報,并且還上調了營收和現金流預期,該股股價依舊承壓。Palantir周二下挫9.35%,隔天再跌7.13%,周三收盤報22.52美元。
不過,在分析人士看來,營收增速的加快以及客戶盈利的改善,使得此次股價下跌給投資者提供了一個買入的機會。
Palantir為何值得趁低買入?
從Palantir第三季度的財報來看,這家數據公司表明,市場可能仍然低估了其營收增長的潛力,尤其是在持續增長的商業業務方面。
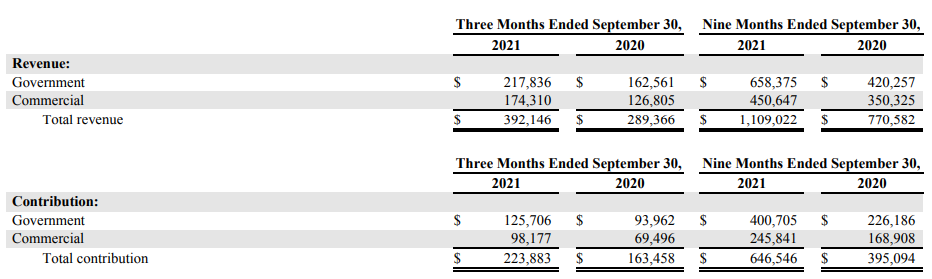
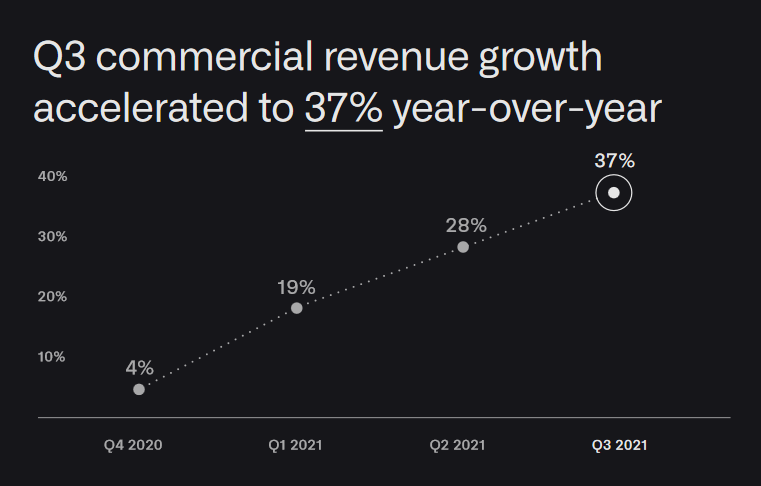
數據顯示,該公司三季度營收同比增長36%至3.92億美元,高于市場普遍預期的3.85億美元。其中,商業業務營收同比增長37%至1.74億美元,美國地區商業營收則同比增長103%;客戶方面,三季度凈增34個新客戶,商業客戶數量環比增長46%;年初以來商業業務客戶已增長了135%。
而政府業務營收同比增長34%至2.18億美元,并被市場認為增速有所放緩。就客戶和營收增長而言,Palantir的商業業務正變得越來越重要。
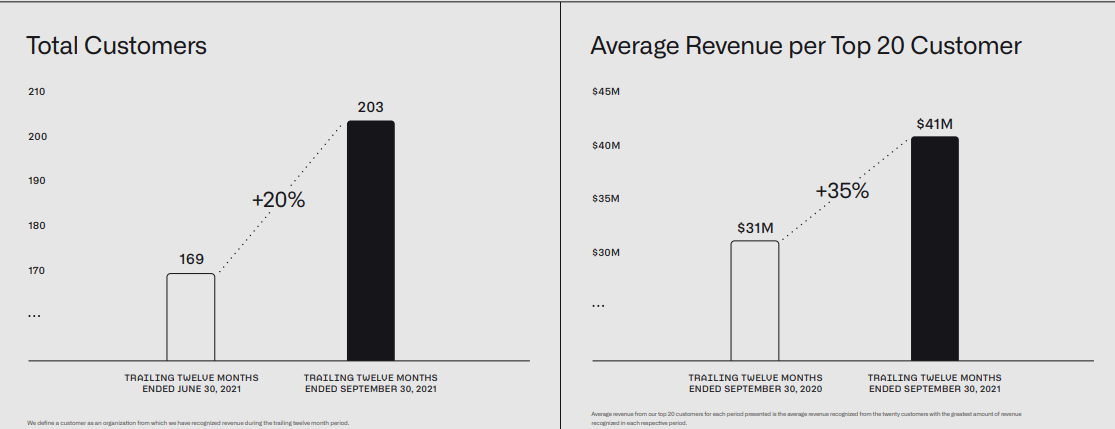
除了營收,Palantir在現有客戶上的盈利水平也有所提高:第三季度前20大客戶的平均營收增至4100萬美元,同比增長35%。
另一方面,Palantir在第三季度的自由現金流為1.19億美元,自由現金流利潤率高達30%,而二季度這一數字僅為13%。該公司的盈利能力正在迅速提高,第三季度也是該公司連續第四個季度錄得自由現金流利潤率為正。
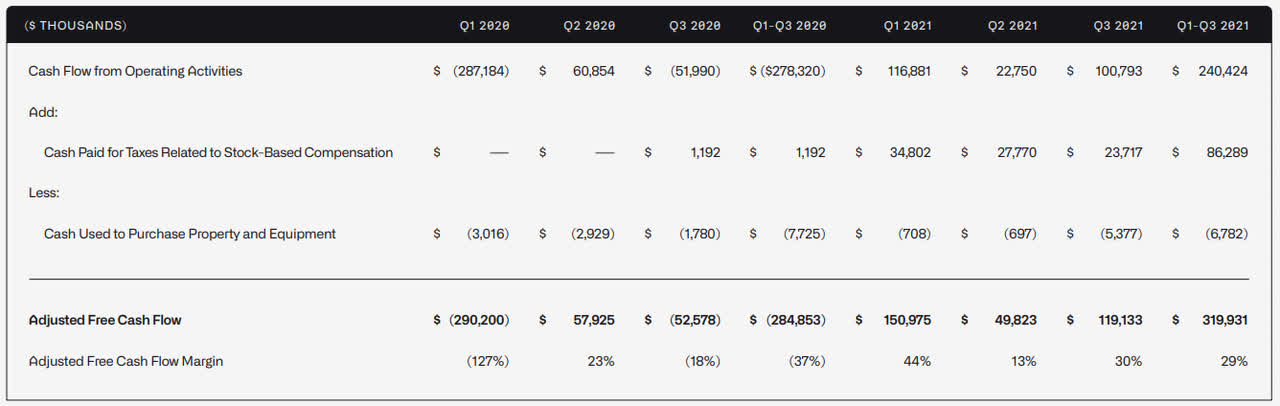
得益于軟件及分析業務強勁的增長勢頭,該公司再次上調了全年自由現金流預期。此前一季度,Palantir預計2021年全年經調整后自由現金流為超過1.5億美元,二季度則預期為超過3億美元,此次則進一步將預期上調至超過4億美元。
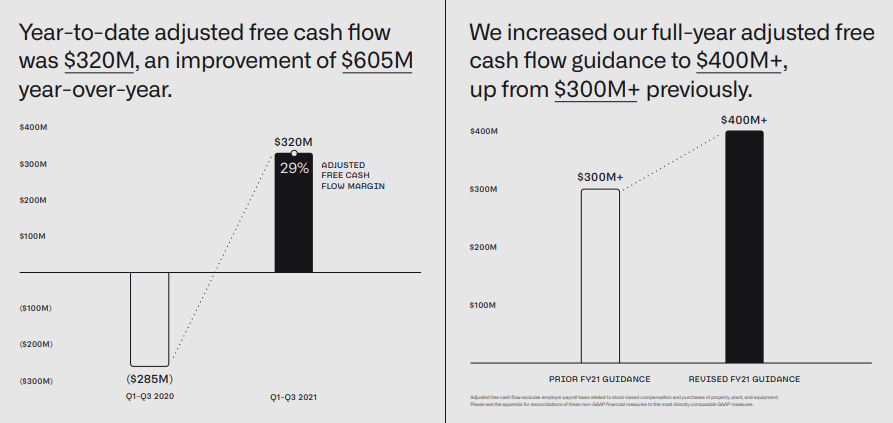
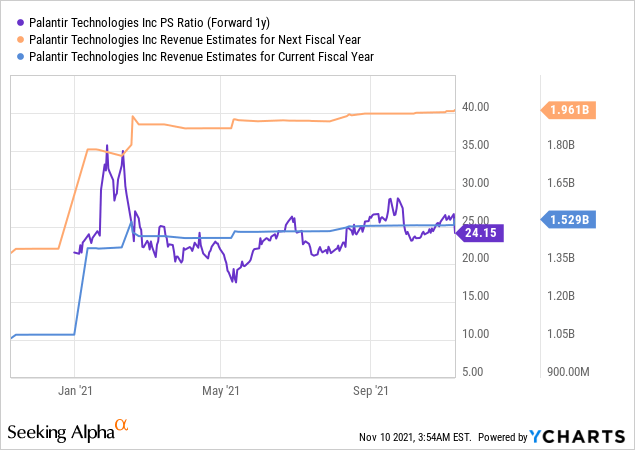
此外,Palantir還將2021年全年營收增速由30%上調至40%,原因是業務增長加速、客戶獲取情況有所改善。Palantir2020年全年營收為11億美元,新的業績指引則意味著該公司2021年全年營收將達到15.4億美元;結合上調預期后的自由現金流和營收,該公司今年的自由現金流利潤率將達到26%。
分析人士預計Palantir明年營收將超過20億美元,在2025年將達到50億美元;若自由現金流利潤率為30%,則意味著該公司2025年時將擁有高達15億美元的自由現金流。
鑒于客戶對其分析服務的接受程度和每個客戶平均營收的增長,Palantir的盈利能力將不斷提高,30%的自由現金流利潤率或許都偏比較保守了。因此,該公司2025年時的自由現金流利潤率可能會進一步提高至40%、即20億美元的自由現金流,這意味著這一指標將在4年內增長5倍。
在上調了營收和自由現金流指引后,Palantir的股價本該走高。不過,Palantir還預計第四季度經調整后的營業利潤率將為22%,低于三季度的30%,其股價因此下跌。不過,Palantir此番操作或許是出于謹慎,該公司二季度財報中同樣預計三季度經調整后的營業利潤率為22%,而實際數據比自己的預測要高出8個百分點。
風險
Palantir在高管薪酬上花費過大,這是一個問題;此外,發行新股作為經理人薪酬方案的一部分,會稀釋股東及其未來利潤的份額,自2020年末以來,Palantir的股份已然增加了11%,并且可能會繼續增加。
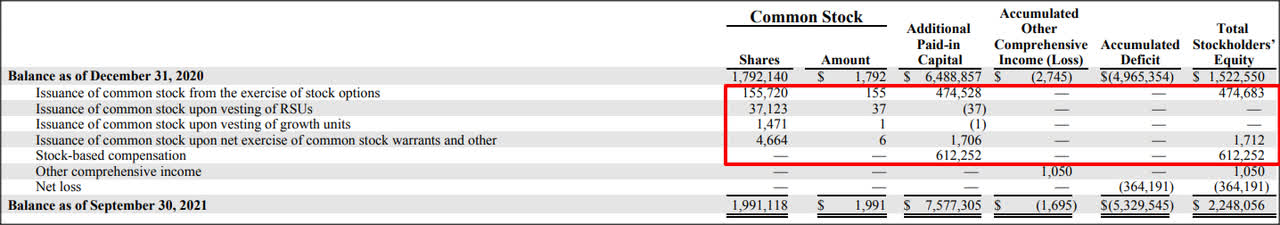
除了股權稀釋,營收和自由現金流增長放緩同樣是Palantir可能面臨的風險之一。如果該公司無法實現每年30%的營收增長,其股價可能會承壓。
總結
鑒于營收和自由現金流強勁的增長勢頭,Palantir在公布財報后的股價下跌實則為投資者提供了絕佳的買入機會。盡管該股并不便宜,但市場明顯低估了該公司的增長前景。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay




