智通財經APP獲悉,北京時間10月27日晨間,微軟(MSFT.US)公布了2022財年第一季度業績,重要指標均超出之前分析師普遍預期。
按業務來看,以Azure云平臺為核心的智能云業務表現依舊最為亮眼,該項業務同比增幅達到31%至169.64億美元,仍占總營收最大比重,其余兩大支柱業務同樣實現大幅同比增長,包含微軟Office系列的生產力和商業流程營收同比增長22%至150.39億美元;包括Windows、Surface和Xbox等更多個人計算(More Personal Computing)業務營收同比增長12%至133.14億美元。
Q1各項財務報表均交出滿意的答卷,微軟股價在美股盤后漲幅達2%,報316.30美元,再度刷新股價高點。
總體來說,老牌科技巨頭微軟2022財年第一份業績幾乎360度無死角,這家老牌巨頭以強大的硬實力又一次驚艷全球,微軟這份業績甚至可以說是全球科技股的“教科書級”典范。
“教科書級”業績增長
2022財年第一季度微軟總營收同比增長22%至453.17億美元,高于分析師預期的440億美元。攤薄后每股收益同比增長49%至2.71美元,同樣高于分析師預期的2.07美元。凈利潤同比增長48%至205.05億美元。
業績預期方面,微軟預計2022財年第二季度營收增幅為16.5%-18.5%,區間在501.5-510.5億美元,即使是最低值也超過分析師普遍預期的489億。
雖然Q1營收不如上個季度創下的歷史新高——近462億美元,但在當前全球供應鏈受阻愈演愈烈以及后疫情時代科技產品銷售增長放緩等諸多不利因素下,微軟仍證明了其非常強勁的盈利增長能力。
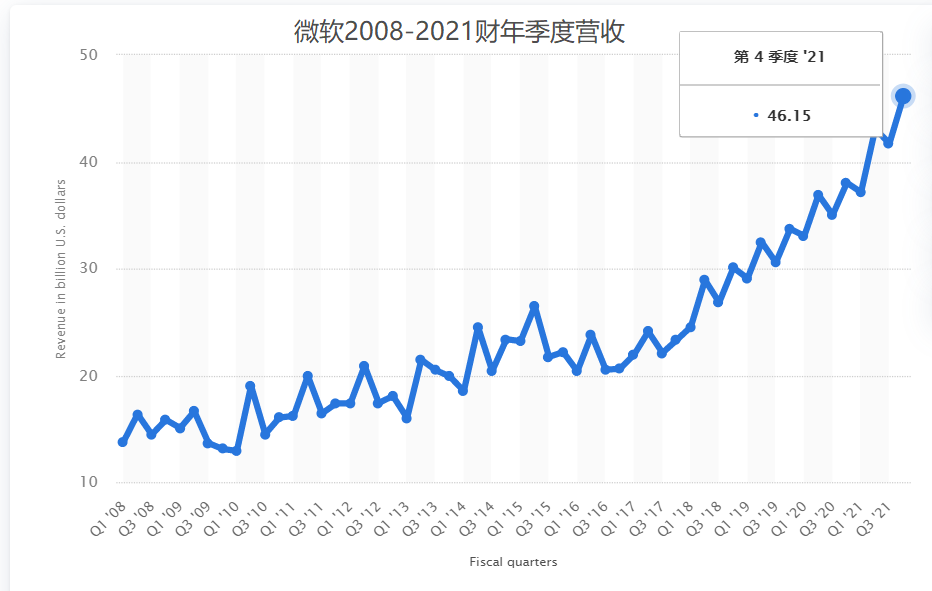
數據來源:微軟財報
在一系列業務實現大幅增長之下,微軟Q1營業利潤為202.38億美元,同比增長27%,營業利潤率為45%,同比增長2個百分點,環比增長4個百分點。營業利潤率近幾個季度連續站穩40%以上,再次凸顯微軟強大的硬實力。
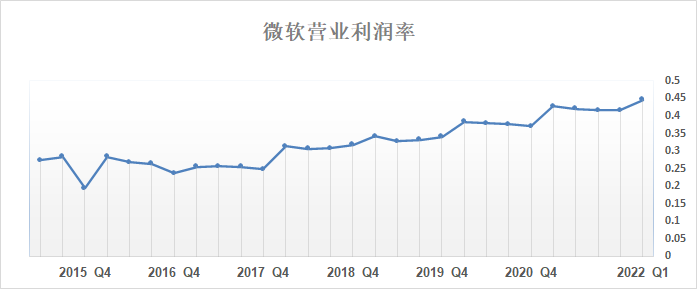
數據來源:微軟財報
微軟Q1毛利潤為316.71億美元,同比增長21%,毛利率為70%,同比小幅下滑不到1個百分點。營業利潤率站穩40%,同時毛利率站上70%的高水平,稱微軟是科技股中的大型“印鈔機”也不過分。
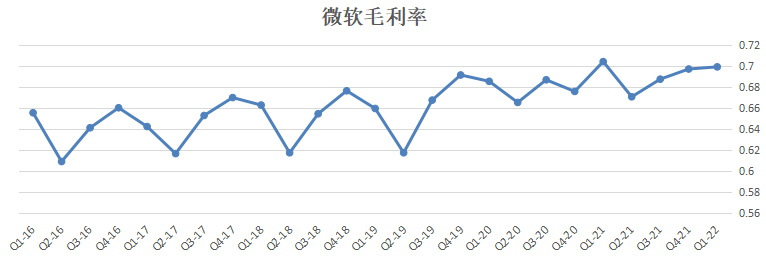
數據來源:微軟財報
在保證較高毛利率的同時,微軟在成本端則表現得非常“克制”,最大程度克制成本費用,同時最大程度提高盈利水平,盈利能力簡直強到“爆表”。
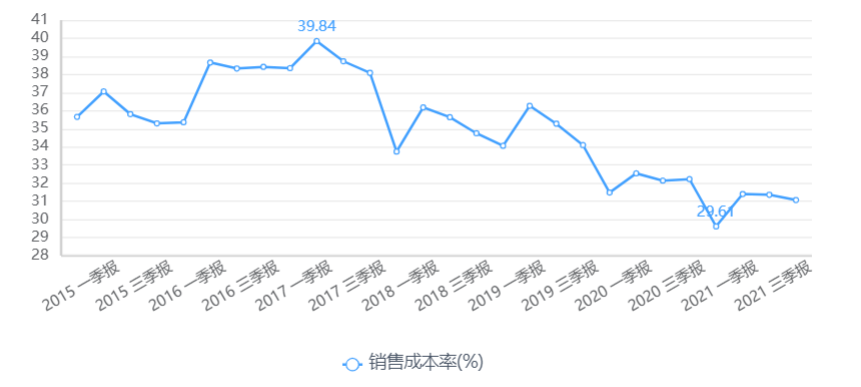
本季度銷售成本率為30%,環比持平,從銷售成本率走勢圖能看出微軟近幾年在成本端下足了功夫,花最少的錢創造最大的價值。
數據來源:微軟財報
也難怪有分析師強調道,微軟總能找到獨有的方法,在每年都能精準增強其盈利能力,這也反映在其屢創新高的股價上,市場非常認可其全面表現。
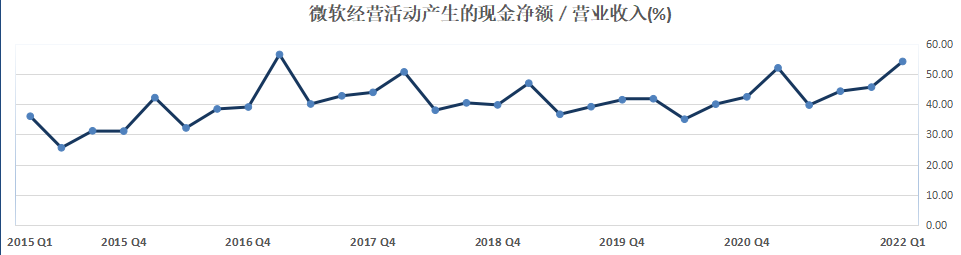
在經營現金流方面,微軟2022財年Q1經營活動產生的現金凈額為245.40億美元,同比增長27%,占營收比重為54%,超出上季度的水平。這一比例越高,不僅意味著企業有更多資金用于研發等支出,還意味著該年度股息率及股票回購金額可能就越高,股東收益率也隨之提高。
數據來源:微軟財報
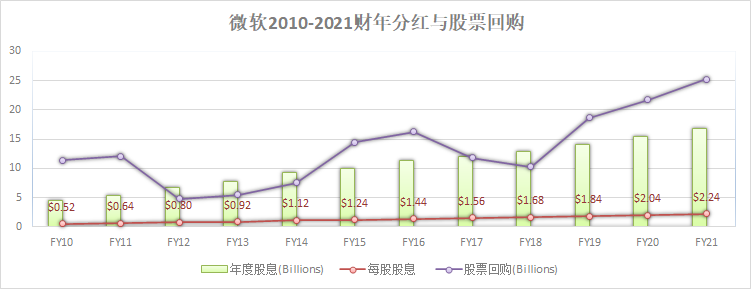
而在派息分紅和股票回購方面,微軟從不吝嗇,非常大手筆。兩項指標總體來看也是在不斷提高,微軟在9月宣布董事會已批準一項高達600億美元的股票回購計劃,并將季度股息由每股56美分提高至62美分,提高幅度達11%。
數據來源:微軟財報
Azure依舊勢如破竹
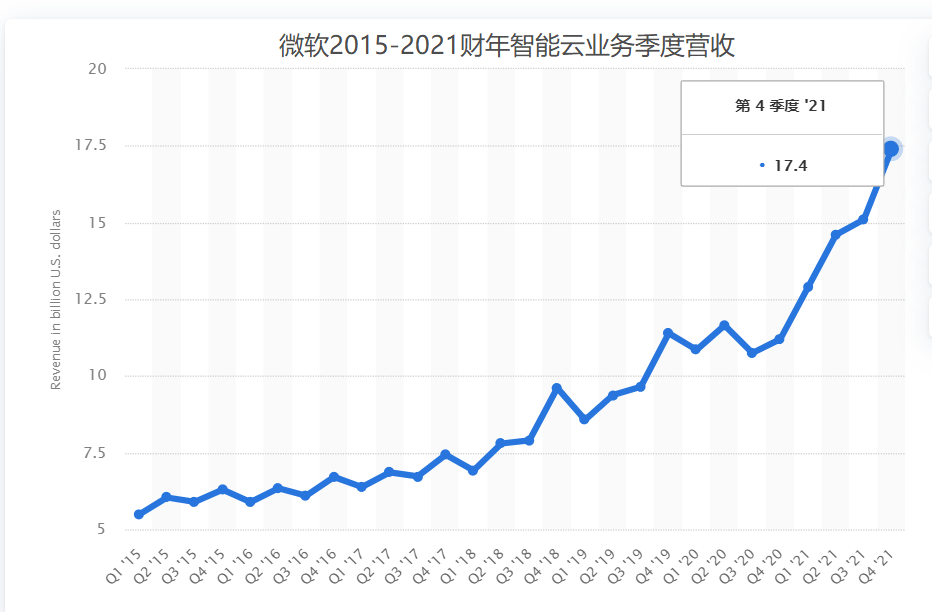
以Azure云平臺為核心的微軟智能云業務Q1營收同比增長31%至169.64億美元, Azure云依然延續了多個財季以來的強勁表現。
隨著“企業上云”成為全球企業轉型的重點布局領域,微軟智能云業務在此趨勢之下一路高歌猛進,可以說是近幾年來微軟業績增長的主要力量。
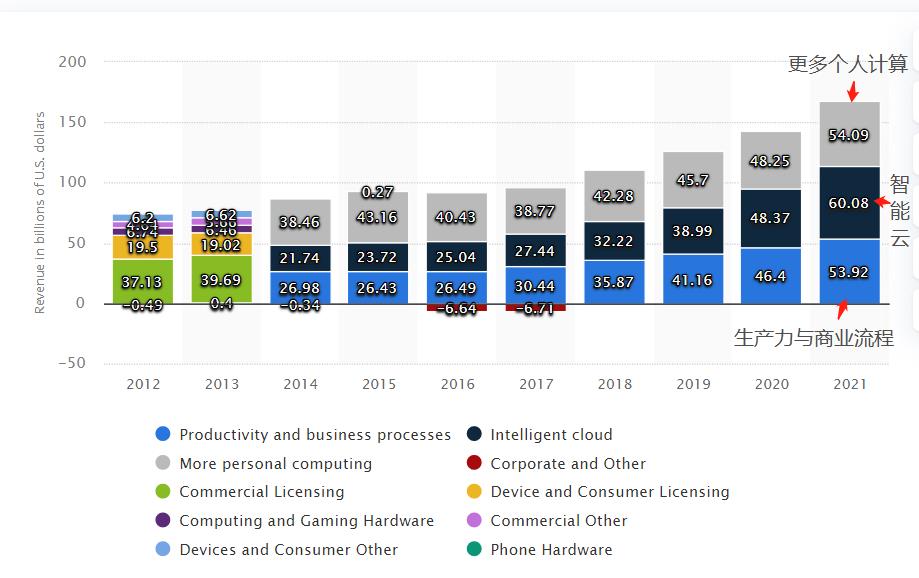
從下圖可以看出,自2014年微軟在現任CEO薩提亞·納德拉帶領下進行“云轉型”以來,智能云業務占比重不斷攀升,在2020財年已成為微軟的核心支柱業務,超過另外兩大支柱生產力和商業流程(主打Office系列產品)與更多個人計算(以Windows、Surface和Xbox為代表)業務,在2021財年該項占營收比重進一步擴大。
數據來源:微軟財報,Statista
微軟2022財年Q1以Azure為核心的智能云業務營收同比增長31%至169.64億美元,仍占微軟總營收最大比重。
微軟該項業績在全球Iaas+Paas大型云平臺中,就同期收入來說,毫無疑問是屬于頂級盈利水平。
雖然不如上季度創下的174億美元季度營收新高,但就像前面說的,在當前全球供應鏈受阻愈演愈烈以及后疫情時代科技產品銷售增長放緩等諸多負面因素下,微軟Q1盈利能力仍然保持在巔峰狀態實屬不易。
數據來源:微軟財報
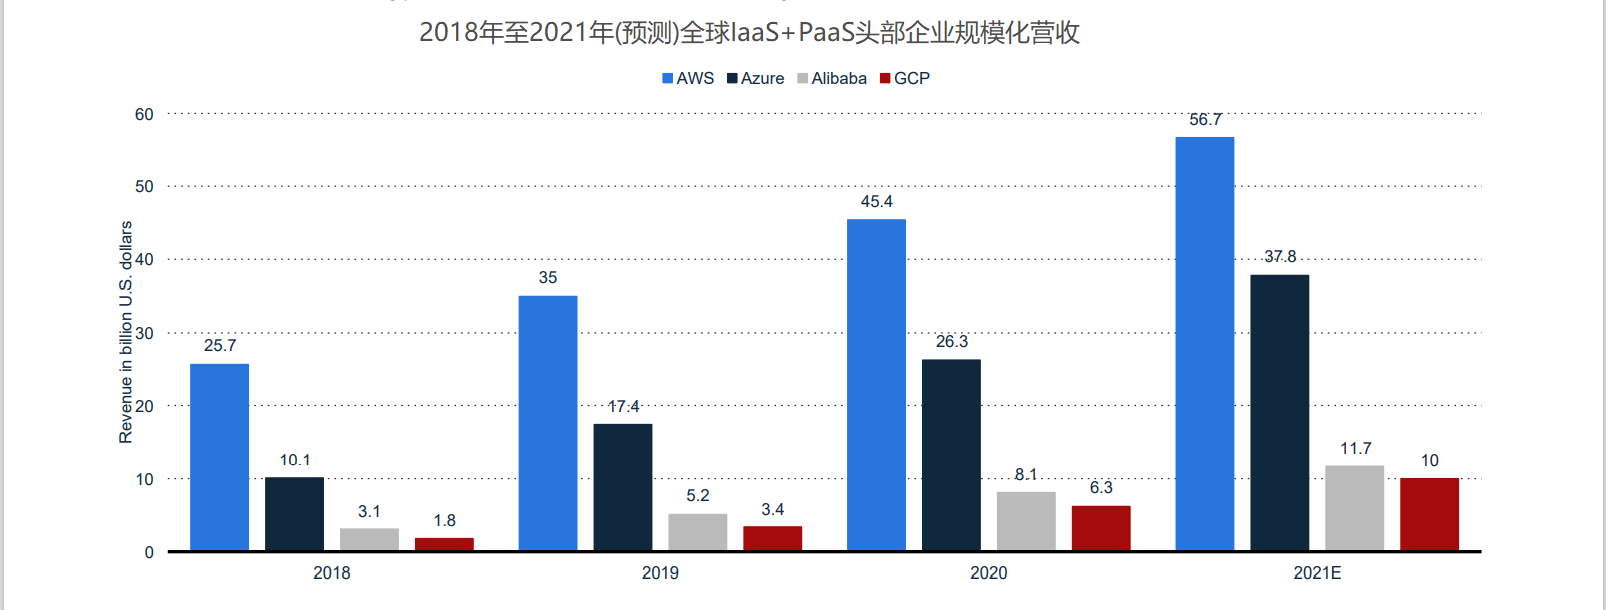
另外,不得不提的是,在云賽道的核心領域,即Iaas+Paas領域,亞馬遜(AMZN.US)旗下AWS仍然是微軟主要支柱Azure云平臺的最強勁敵。
AWS依然占據絕大多數該領域市場份額,根據Statista提供的2021年Iaas+Paas營收預測數據,AWS仍然一絕騎塵。
AWS在云賽道已深耕多年,具有絕對的先發優勢,但我們也可以看出微軟作為后起之秀,近年來其Azure云平臺發展迅猛,勢不可擋。目前已基本形成雙巨頭競爭局面,并且Azure正在一步步蠶食AWS的市場份額。
數據來源:Statista
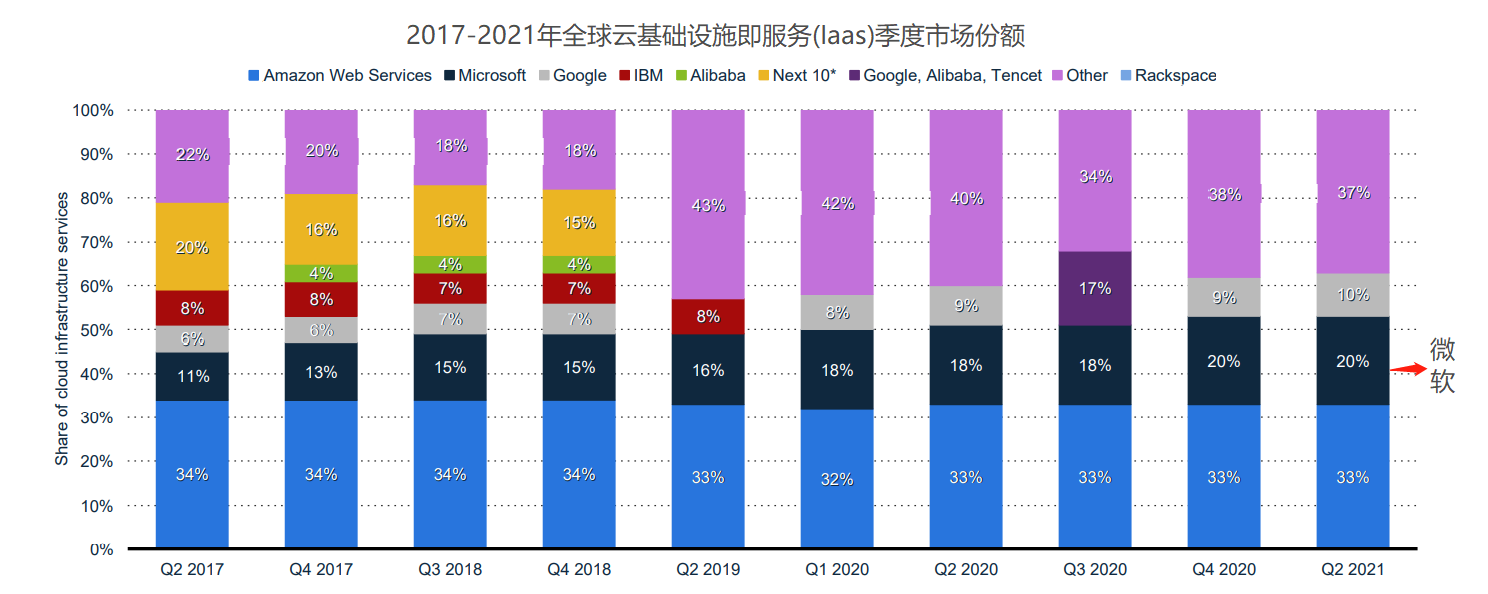
在云賽道最基礎也是最核心,同時還是壁壘最高、盈利水平最高的Iaas領域,微軟Azure近幾年已經實現了“后發制人”,市場份額在與其它大型云平臺的白熱化競爭中不斷提升,擋在前面的目前只有AWS這座大山。
數據來源:Statista
“金字招牌”穩中有進
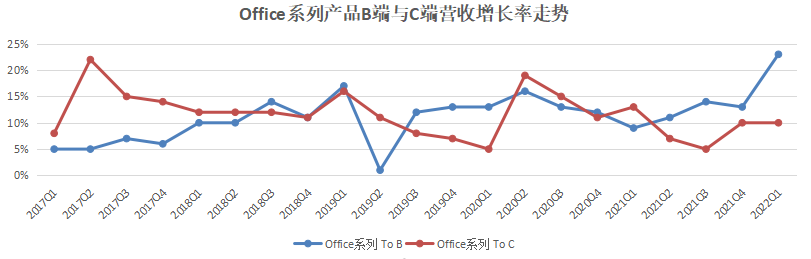
作為微軟的“金字招牌”,也是微軟生產力和商業流程營收這一業務的主要力量——Office系列產品,2022財年第一季度B端營收同比增長了14億美元,同比增幅達到18%,增幅達到新高。
C端營收增幅達到10%,近一年增幅較為穩定,其中C端增幅主要由Microsoft365訂閱收入貢獻,訂閱的個人消費者數量同比增長了19%。
數據來源:微軟財報
在Office系列產品的推動下,2022財年第一季度生產力和商業流程營收同比增長22%至150.39億美元,超越上季度創下的歷史高點。
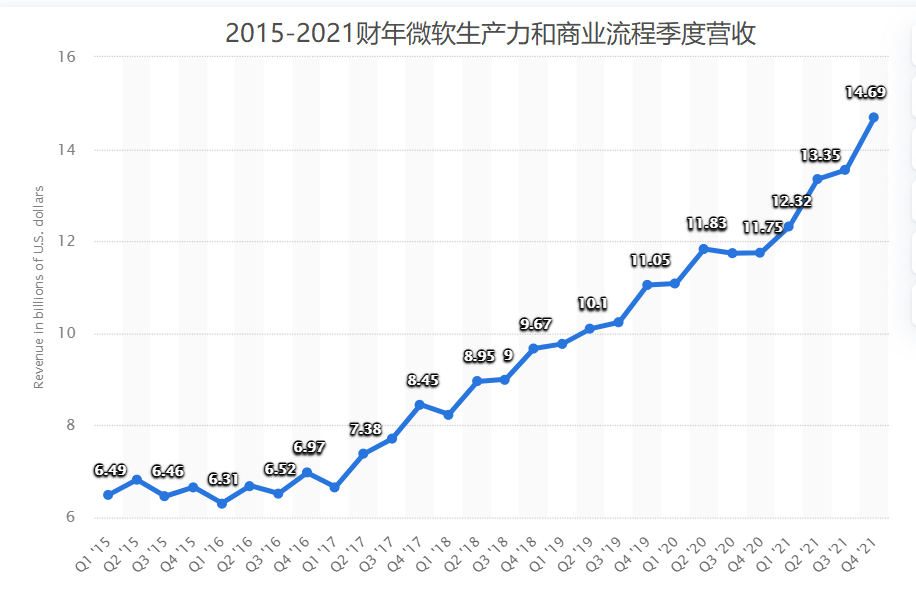
數據來源:微軟財報
除了金字招牌Offcie系列產品,微軟新銳軟件產品——低代碼快速開發平臺Power Apps營收增幅達到驚人的202%,這也能看出微軟這一款產品非常適合如今的發展趨勢,即企業智能化轉型趨勢,Power Apps的出現大幅縮減了企業IT運營成本以及大幅度提升“非IT人士”工作效率。
Linkedln及Linkedln營銷解決方案本財季同樣表現亮眼,Linkedln總營收同比增長42%,Linkedln營銷解決方案營收同比增長61%。Linkedln通常被認為是體現美國就業市場及經濟發展的“晴雨表”,如今該業務近期已連續多個季度實現增長,低迷近1年的Linkedln營銷解決方案本財季更是增幅突破60%,這在一定程度上也能反映出美國就業市場呈復蘇態勢。
根據Statista提供的最新統計數據,近幾年微軟仍然是“軟件及編程開發”領域的絕對統治者。微軟以Office系列、Windows和Linkedln等傳統優勢軟件為基礎穩扎穩打,同時加快布局低代碼、大數據和云計算等新興領域,在軟件開發市場絕對是名副其實的“最強王者”。
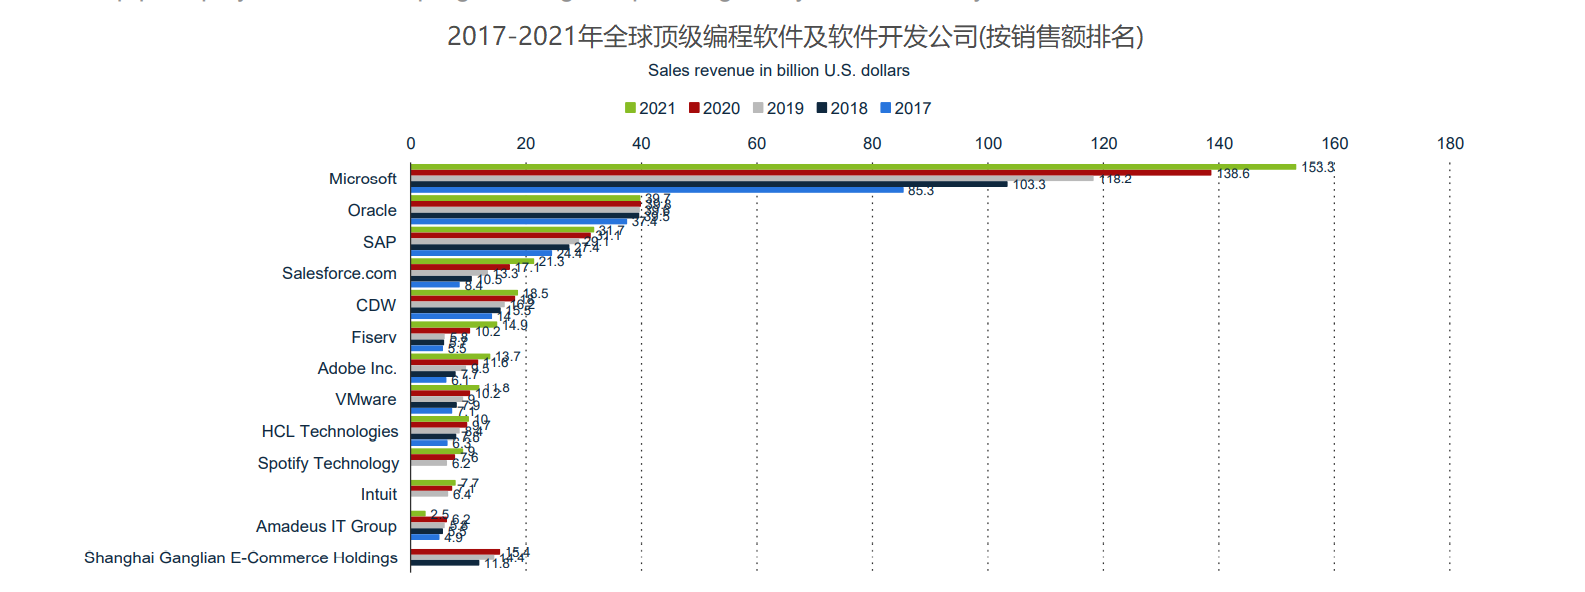
數據來源:Statista
游戲業務喜獲強勁增長
微軟本財季游戲業務同比增長16%,其中Xbox內容和服務營收保持相對平穩,增長2%。Xbox硬件端業務營收增長幅度達到166%,遠超出市場預期。微軟表示,主要受Xbox Series X/S需求增長的持續推動以及低基數效應。
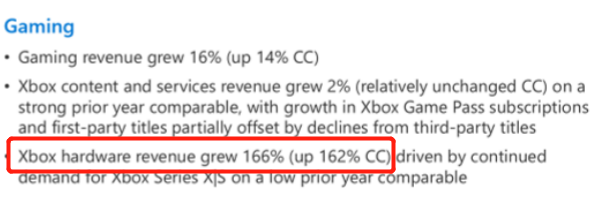
摘自微軟財報
盡管Xbox硬件端強勁增長主要原因之一是去年基數相對較低,但也反映了游戲市場仍然處于強增長階段,新冠疫情帶來的“宅經濟”效應并未衰退。
NPD Group統計的數據顯示,9月份游戲硬件銷售額增長49%至4.12億美元,從年初至今,游戲硬件銷售額增長49%,達到34.1億美元。
根據DFC Intelligence統計及預測數據,預計2021年全年Xbox游戲硬件銷售額將達到40.8億美元,并且DFC還預計該游戲硬件銷售額將在2022年達到峰值。
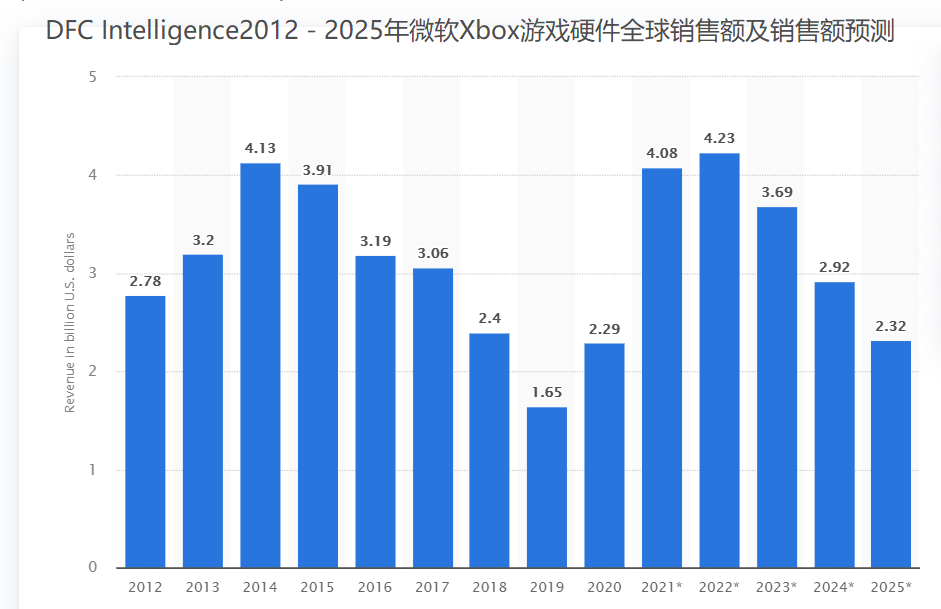
數據來源:DFC Intelligence
根據DFC Intelligence的預測,2023-2025年Xbox游戲硬件銷售額呈下降趨勢,但不可否認的是,即使銷售額下降微軟仍然是游戲硬件市場的重要參與者。
此外,目前隨著云轉型成功,微軟的重點已經不在游戲甚至PC等硬件端,但毋庸置疑的是,微軟在這些領域具有豐富經驗并具備相當大的技術優勢,微軟未來有沒有可能推出爆款游戲硬件或新穎的游戲服務,進而再次引爆市場呢?我們拭目以待。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay