


近年來,在國內面板廠商大量擴產促使面板價格劇烈波動的同時,行業也正迎來新一輪洗牌。其中,隨著2010年后國內LCD產業走向成熟,國內面板廠商逐步實現對高世代LCD產線的爬坡,多家韓國廠商也于去年逐步退出LCD產業。
在LCD領域,中國企業已無疑占據了主導權,意味著在大屏顯示方面將更具備競爭優勢。而與此同時,隨著韓國企業在LCD領域的退出,其也將集中更多資源在柔性顯示(QLED、OLED)領域,行業在以OLED和下一代新的顯示技術為主的中小尺寸顯示領域仍面臨激烈競爭。
在于今年2月初于新三板摘牌后,江蘇顯示模組和偏光片供應商奧斯汀科技(OST.US)近日于SEC更新了招股書。較公司3月初招股書,此次奧斯汀科技計劃以價格區間中位每股4美元定價,擬發行普通股337.5萬股。
聚焦中小型LCD面板,2020年起迎來業績高增長
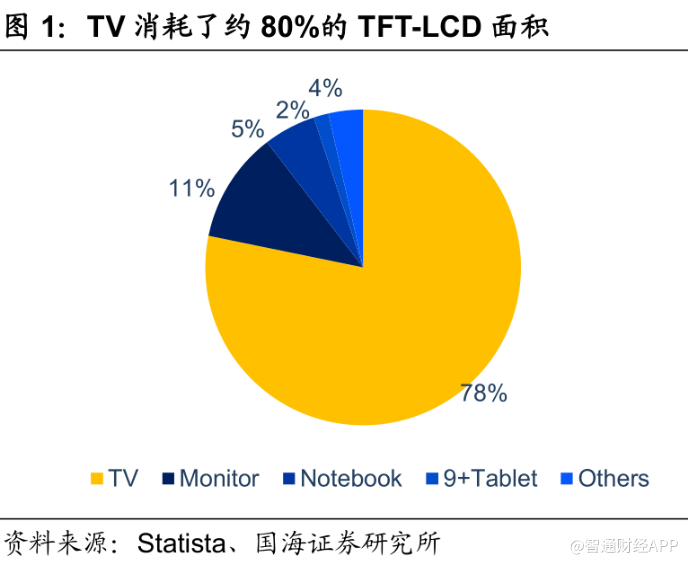
在LCD面板領域,電視構成了其需求端的基本盤。據Statista數據顯示,在2018年全球1.978億平方米TFT-LCD面板銷售面積中,TV面板占據了78%的絕對比重。
其中,奧斯汀科技則在TFT-LCD領域將生產能力主要聚焦于12.1英寸到31.5英寸不等的中等尺寸顯示模組上。據智通財經APP了解到,顯示模組、偏光片為公司目前最主要的兩大產品模塊,截至2020年度,公司來自顯示模組的銷售收入比重達72%,來自偏光片的收入占比則為26%。
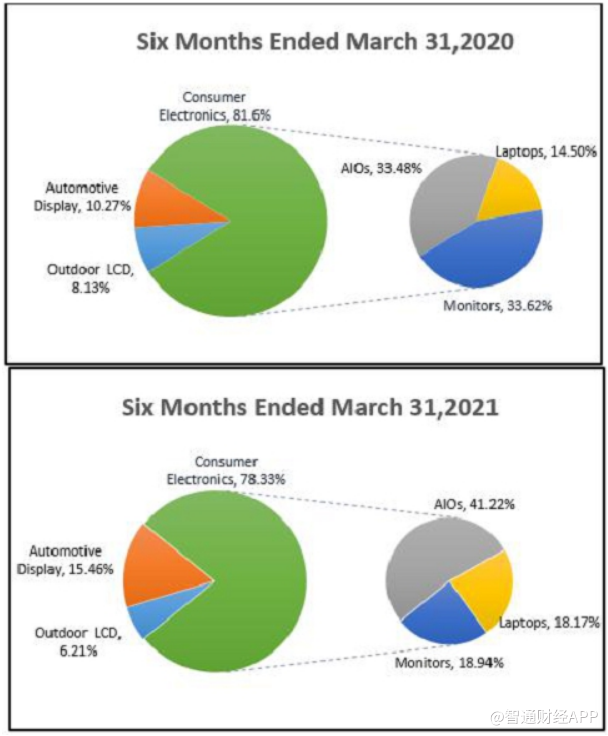
其中,顯示模組主要應用于消費電子產品(顯示器、一體式計算機、筆記本電腦、平板電腦,尺寸在12.1英寸到31.5英寸不等)、汽車顯示器(儀表盤、多媒體系統,通常使用7.8英寸至13.3英寸寬格式的小型模組)、戶外液晶顯示屏(尺寸在43.0英寸到104.0英寸不等)。
具體來看,消費電子為公司顯示模組應用最廣的領域,平均約為公司貢獻八成的顯示模組收入。此外,公司在顯示模組在汽車顯示器領域的應用占比于2021年半年度有所提升,為目前顯示模組第二大應用領域。
相比之下,公司在偏光片方面的布局則是其業務向產業鏈上游的一項延伸。其中,隨著公司于2018年開始偏光片的新業務轉型,2019年4月成都工廠開始批量生產,公司偏光片業務所貢獻的收入比重也逐年提升。截至2021年半年度,來自偏光片的銷售收入占比達38%。

在產能布局方面,截至目前,奧斯汀科技于全國共有四家工廠投產,總面積達5.47萬平方米。其中,兩家位于江蘇省的工廠主要用于顯示模組制造,一家位于成都的工廠用于偏光片生產,還有一家四川瀘州的工廠則主要專攻于教育設備的顯示模組制造。
除此之外,隨著供需關系偏緊趨勢顯現,公司還提出生產線逐步升級計劃。據智通財經APP了解到,今年6月,公司開始了對其一家南京工廠部分生產線由半自動生產工藝升級為全自動生產,預計將于2022年4月完成。
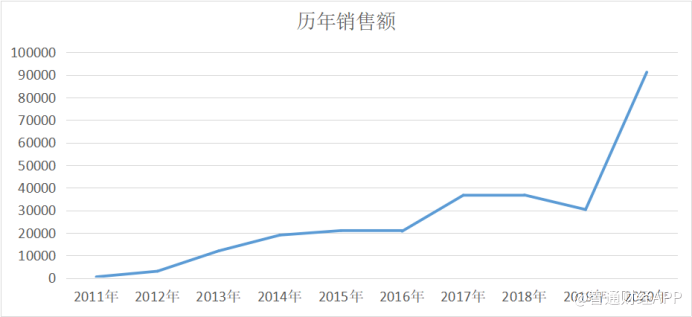
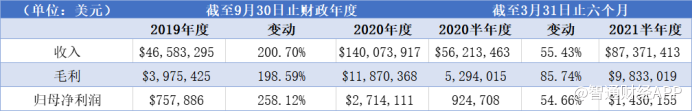
結合公司于官網公布的過往收入表現來看,2018年度,公司實現銷售額3.68億元人民幣。2019、2020年度,公司則分別實現銷售額4658萬美元、1.4億美元,約合人民幣2.98億元、9.03億元。而截至2021年半年度,公司銷售收入則同比提升55.43%至8737萬美元。
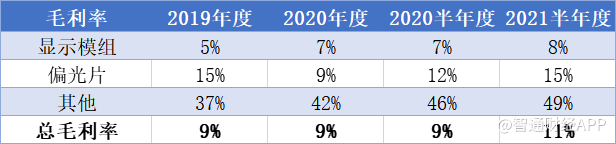
毛利率表現方面,公司整體毛利率水平于近幾個業績期內維持穩定及小幅提升。其中,由于部分低利潤顯示模組產品的價格上漲,以及部分低利潤產品減產或停產,公司顯示模組業務毛利率實現了同比一個百分點的提升;偏光片毛利率則隨著產能擴大實現規模經濟而實現了3個百分點的提升。
整體而言,奧斯汀科技于近幾個業績期內實現了業績和盈利能力的穩步提升。而這背后,則或許離不開其背后行業發展格局的一些新變化趨勢。
面板漲價提供增長動力 未來或仍面臨幾個轉型
正如文章開頭所述,隨著我國在LCD領域的競爭力提升,海外企業退出LCD產能,行業也迎來了新的供需結構及競爭格局。
隨著韓國三星、LG等退出LCD產能動作不斷,據DSCC預計,2021年全球面板產能將凈縮減約1000萬平方米。與此同時,考慮到當前全球面板產線的產能規劃情況,其預計未來五年內面板產能也不會出現大規模凈增長,預計到2025年將緩慢增長至3.28億平方米,較2020年僅增長約1262萬平方米。
對此,中國銀河證券則認為,由于LCD行業已進入成熟期,在液晶顯示的高投入、高技術壁壘下,廠商新建產線的意愿降低,全球后續無明顯產能擴張。而隨著海外產能退出,面板的供需比也持續下滑。
在現有的產能退出計劃并無新增產線情況下,預計未來3-5年面板供需將長期處于平衡線以下。而在海外產能保留、未來兩年仍新增一條10.5代線情況下,液晶面板行業仍將處于供需平衡區間。
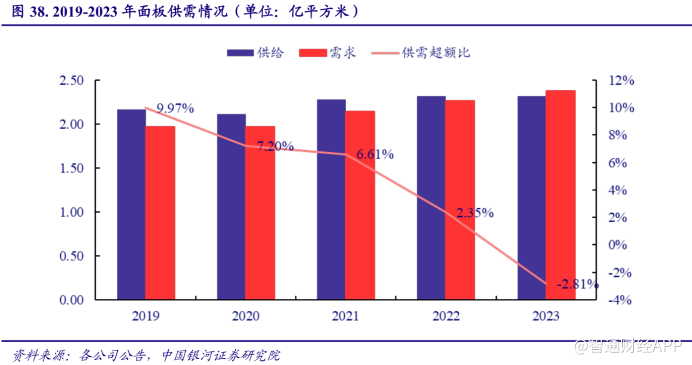
而這一新的供需背景,帶來的是面板價格的持續回升。智通財經APP了解到,LCD面板領域的需求端通常較為穩定,相較過去LCD面板價格因大量擴產而產生劇烈波動,如今國內廠商已完成對于高世代LCD產線的逐步爬坡,廠商新建產線意愿降低,也意味著供需格局改善所帶來的周期性減弱。
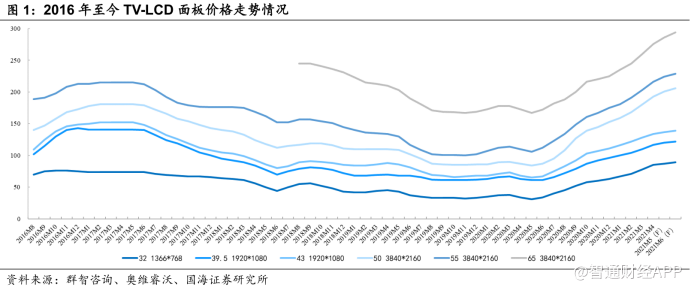
對于此次新一輪的行業洗牌,中國銀河證券則預計,本輪面板漲價行情將持續到2021年6月,在供需格局改善的背景下,預計面板價格將長期維持在較為合理的區間。而此輪LCD面板的價格上漲,則或構成了奧斯汀科技近幾個也業績期內業績增長的背后動因。
而展望未來,面板價格上漲將無法成為支撐奧斯汀科技業績增長的長期驅動因素。從當前幾個行業發展趨勢來看,公司未來或需面臨幾個方向的轉型:
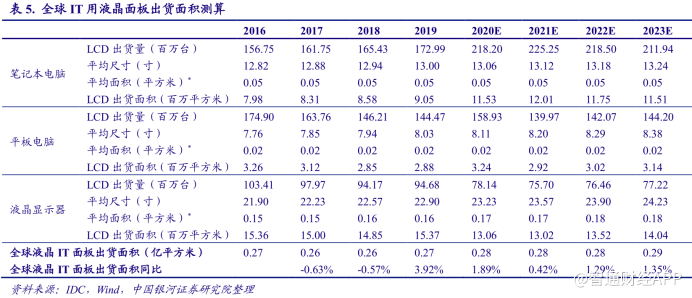
首先在消費電子領域,公司目前產能主要集中于顯示器、一體式計算機、筆記本電腦和平板電腦,而據中國銀行證券預計,未來2-3年,全球筆記本電腦出貨量將有所收縮,平板電腦、液晶顯示器將以較低增速維持增長。與此同時,預計各類型產品面板平均面積仍將進一步提升。
據智通財經APP了解到,在面板顯示行業,一般以玻璃基板的尺寸來表示世代線,高世代線對應著更大的基板面積。而據Omdia數據,從2004年開始高世代產線占比持續快速提升,2020年G7及以上高世代線產能占比達到73.5%,G5~6中世代線占比為24.4%,G1~4低世代線占比為2.1%。產能同比增速上,2020年超高世代線產能面積同比增長51%,其余世代線產能面積呈現零或負增長。
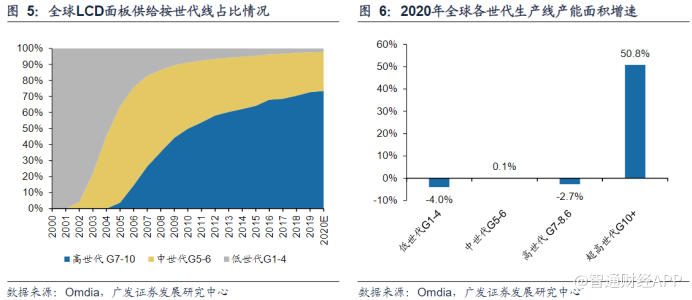
可以看出,行業在LCD面板應用上仍有較為明顯的向大尺寸發展的趨勢。其中,在此輪面板價格上漲中,以TV為主的大尺寸面板價格上漲也成為主要因素。相比奧斯汀科技目前以中小型面板為主,公司未來或需進一步向大尺寸產品布局。
除大尺寸液晶面板外,智能化汽車也是面板需求增長的另一大看點。國海證券認為,汽車智能化是大勢所趨,車載面板則是中小尺寸面板應用中少數增長潛力較大的細分類別,以特斯拉、理想、蔚來為代表的純電動新能源車正在使用越來越大的車載顯示屏,且滲透率不斷提升,隨著汽車銷量在疫情后逐步復蘇,車載面板需求也將以較快的速度成長。
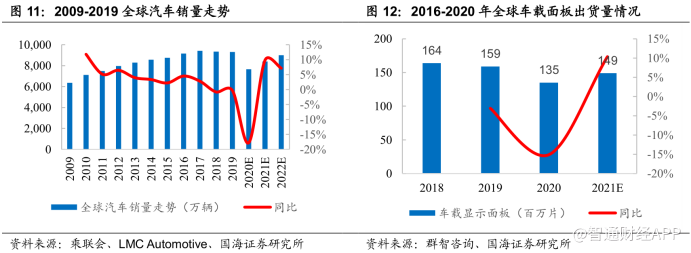
綜上,在以國內廠商為主導的LCD 面板領域,正形成一個趨于穩定的供需平衡及競爭格局。隨著優質產線不斷向龍頭廠商集中,行業集中度也迎來逐步提升。而奧斯汀科技作為一家中小型LCD面板廠商,在伴隨面板價格上漲浪潮迎來業績高增長的同時,也需開始考慮其下一步轉型。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay
暂无相关记录
