


智通財經APP獲悉,盡管默沙東(MRK.US)因其備受期待的口服新冠治療藥物有望持續上漲,但摩根大通分析師們在美股Q3財報季來臨前,還將禮來(LLY.US)和艾伯維(ABBV.US)列為美國大型制藥公司的首選。
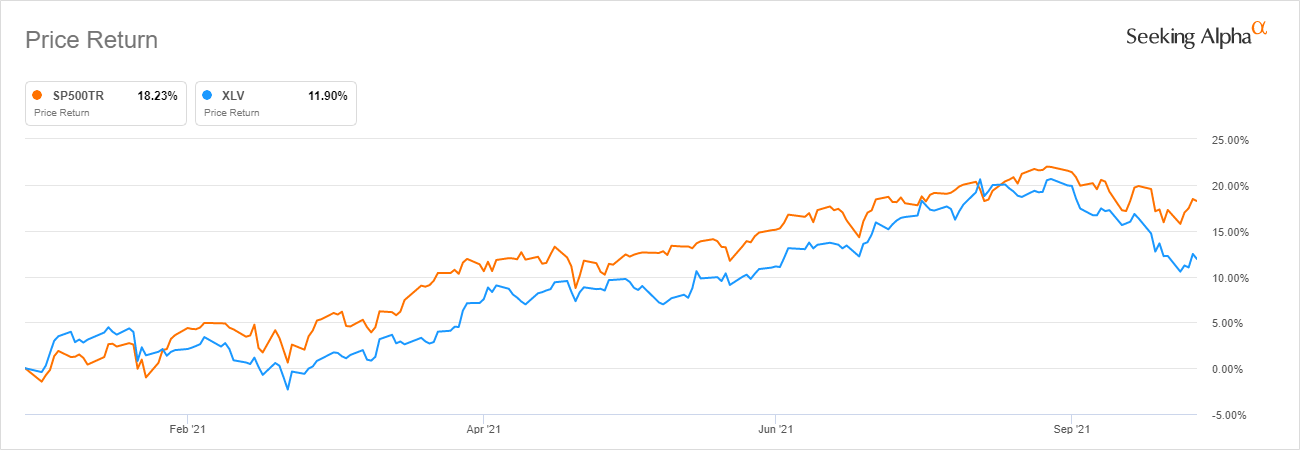
據了解,該行對這三只股票的評級均為“增持”,其中禮來的目標價溢價幅度最高。該行分析師Chris Schott領導的分析師團隊指出,鑒于今年市場情緒波動,醫藥行業的表現遜于整體市場,如今該行業估值正受到越來越多的關注,有望實現修復。
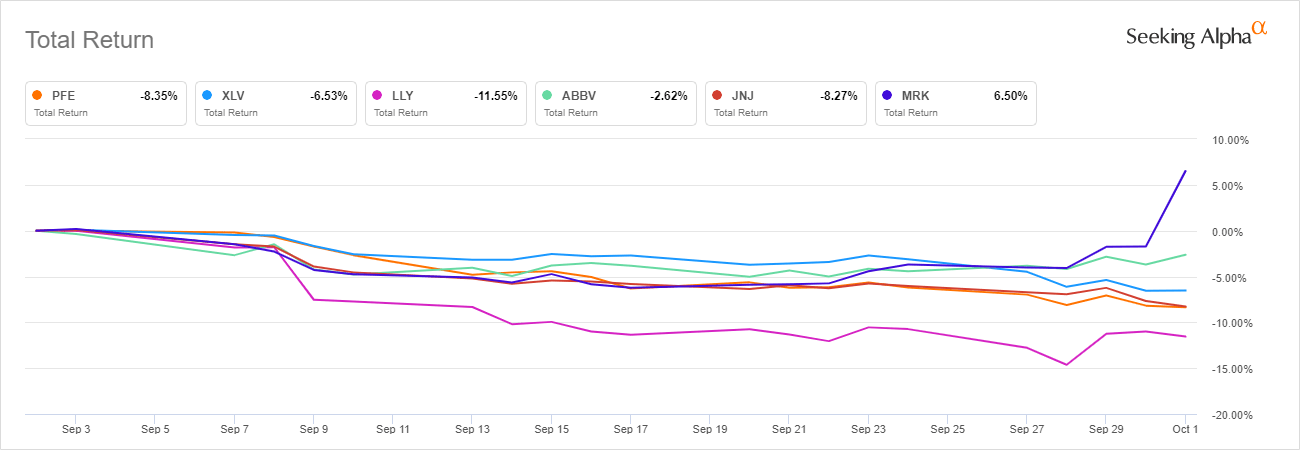
該行注意到,禮來和艾伯維在8月后表現不佳,其中后者受到Janus激酶(JAK)抑制劑(包括風濕性關節炎治療藥物Rinvoq)再次出現安全性問題的負面影響。
摩根大通分析師們認為,鑒于新冠病毒治療藥物的積極數據,默沙東的表現明顯優于其他公司,而之前在沒有正面催化劑的情況下,該公司股票在2021年的大部分時間里都表現不盡如人意。
據業內預測,在接下來的幾年里,默沙東新冠治療藥物molnupiravir的年銷售額將超過50億美元,但這一因素還沒有反映在摩根大通對默沙東的估值模型中。但是,該行分析師仍預計該公司第三季度業績強勁,主要歸功于Keytruda的強勁銷售額,動物保健業務增長強勁,以及以Gardasil為首的疫苗組合的潛在增長空間。
摩根大通預計,molnupiravir面世后華爾街將大幅上調默沙東預期,該行目前對默沙東的目標價定為100美元,意味著該股溢價空間約為24%。
該行目前對禮來的目標價格為300美元,與上個交易日收盤時相比溢價約28%,不過分析師Schott及其團隊強調,在未來12-18個月三種主要產品(即tirzepatide、donanemab和Verzenio佐劑)推出之前,股價可能出現回落。
艾伯維目標價為140美元,意味著溢價空間約為26%。分析師Schott及其團隊認為,隨著Rinvoq標簽在未來1-2個月內變得更加清晰,華爾街將重新關注該公司商業層面的執行能力,并表示FDA批準Rinvoq治療特應性皮炎也被認為是“極有可能”的,這很有可能成為該股的正面催化劑。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay



