


政府關門和債務違約有相關性,但本身是獨立事件。只要美國財政部有足量的現金,即便在政府關門的情況下也不會影響償付債務。只有當美國財政部耗盡資金、債務上限仍未提高之時,才會發生債務違約。
美國財長耶倫警告10月18日是提高債務上限的最后期限。根據TGA余額消耗速度的測算,耶倫并非危言聳聽,TGA賬戶余額將在10月降至危險水平。 為了節省開支,10月美國政府可能部分關門。歷史上美國政府關門時有發生,其對于標普500、美元指數的短期利空較為明顯,同時美債收益率也傾向下行。 1979年曾發生一次技術性的“迷你違約”,引發短期市場動蕩。目前兩黨可能重演2011年的劇本,在10月18日前的最后一刻提高債務上限仍是基準情景。倘若發生技術性違約,將成為美元本位幣地位動搖的里程碑,金融市場也勢必發生劇烈動蕩。
由于美國民主、共和兩黨遲遲未能就提高債務上限和新財年預算達成一致,美國政府面臨“財政懸崖”。10月1日美國將進入新財年,美國政府關門、甚至主權債務違約的風險受到市場關注。
一、政府關門和債務違約是獨立事件
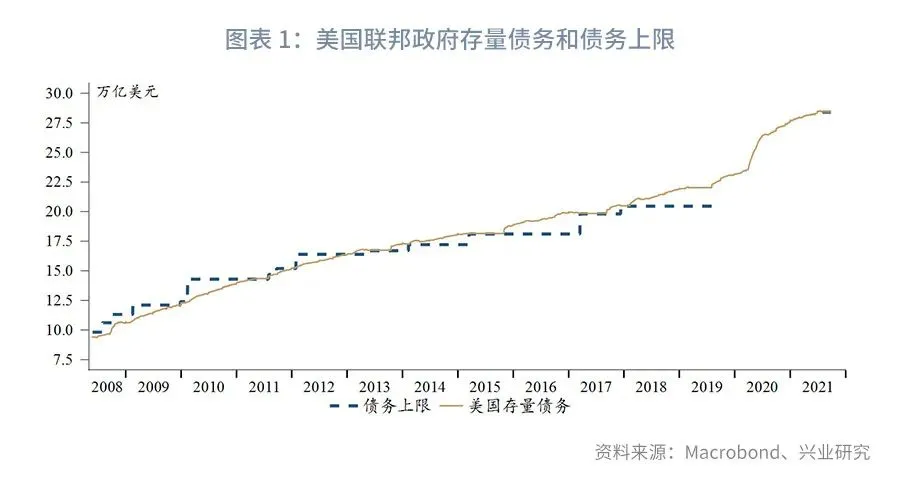
在特朗普任內,為了配合其進行減稅和財政支出,美國國會批準在2019年8月2日至2021年7月31日暫時取消債務上限(suspension of debt ceiling)。8月2日債務上限恢復為28.4萬億美元,當前存量債務為28.427萬億美元。通常會有約0.5%的債務不受債務上限制約,因此目前小幅超出債務上限是正常現象。
當觸及債務上限后,美國國會允許聯邦政府采取“非常規措施(extraordinary measures)”,通常包括:暫停聯邦政府雇員相關的養老基金、傷殘基金、健康保險基金等的投資,暫停外匯穩定基金投資;也可能關閉部分非必要的政府部門以節省開支。由于無法借新還舊,這一時期聯邦政府需要動用庫存現金償還債務本息。因此,只要美國財政部有足量的現金,即便在政府關門的情況下也不會影響償付債務。只有當美國財政部耗盡資金、債務上限仍未提高之時,才會發生債務違約。可見,政府關門和債務違約有相關性,但本身是獨立事件。
二、10月18日死線
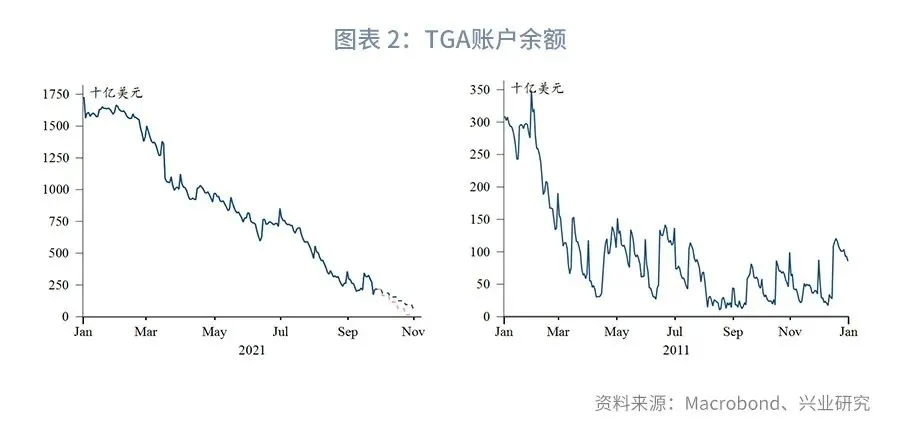
美國財政部長耶倫預計“非常規措施”耗盡的日期為10月18日,若在此之前不能處理債務上限問題,那么美國會面臨違約。
2011年債務上限危機中的死線為8月2日,當時的TGA賬戶余額降至不足700億美元。我們測算了過去6個月和3個月的單周TGA余額降幅,大致為500億美元和300億美元。在較快資金消耗速度下,10月底前TGA賬戶便會清0。即便在較慢資金消耗速度下,10月下旬也會降至2011年債務上限危機時的余額水平(不足700美元)。可見耶倫并非危言聳聽,提高債務上限迫在眉睫。
三、市場影響
3.1 政府關門
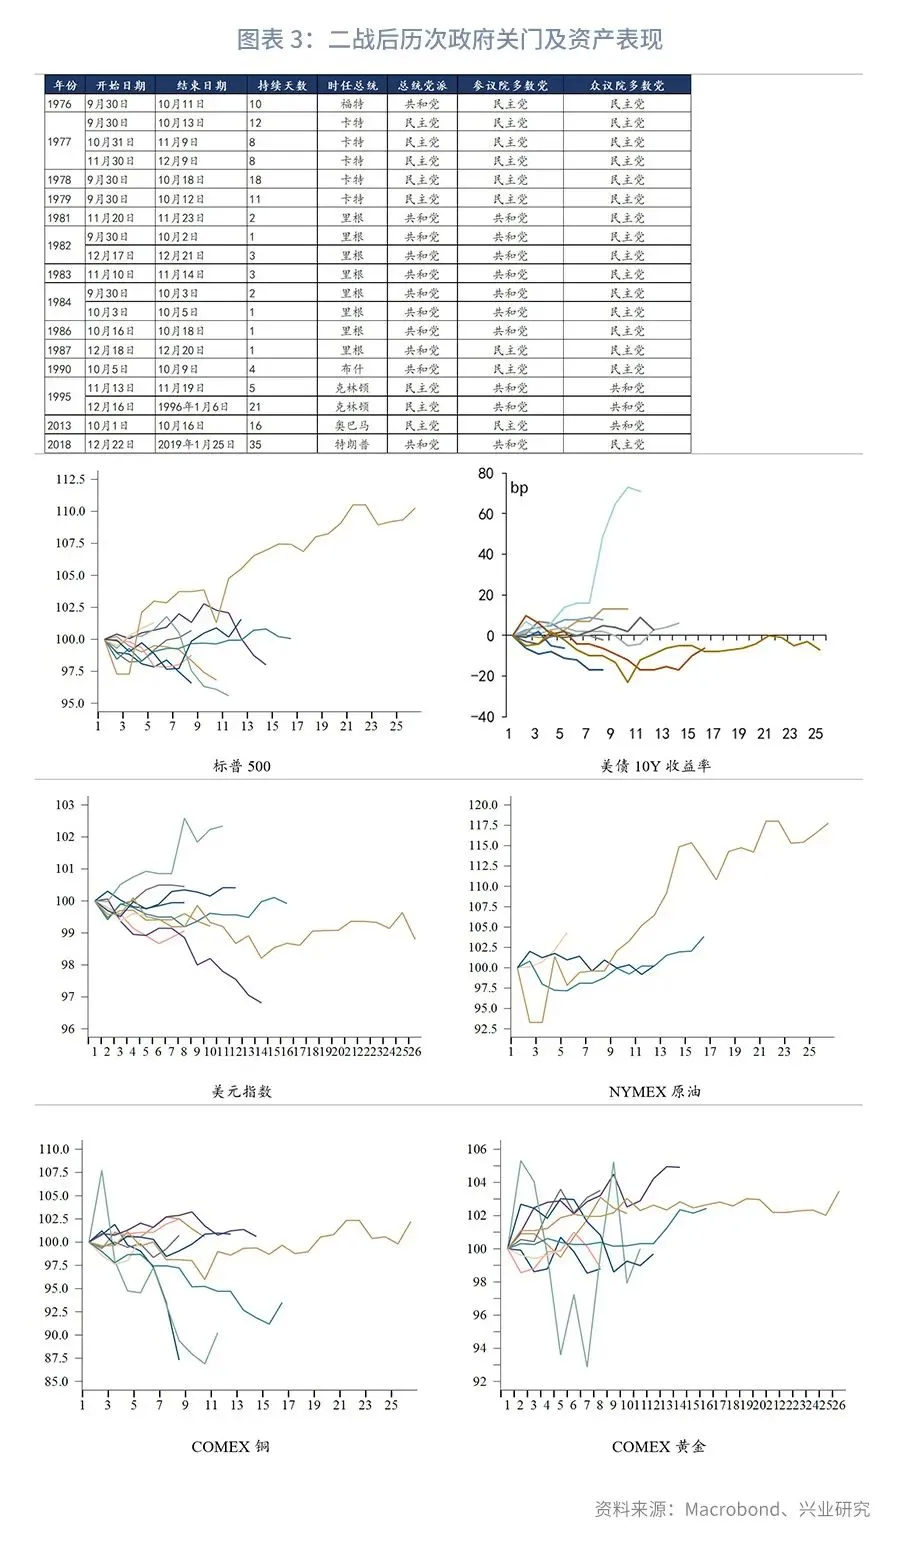
在10月18日死線之前,為了節省開支,美國政府便可能部分關門。政府關門在歷史上并不鮮見,統計二戰后的歷次政府關門5天及以上的情況,可以發現政府關門對于標普500、美元指數的短期利空較為明顯,同時美債收益率也傾向下行,但原油、銅、黃金對此反應缺少一致性規律。
3.2 債務違約
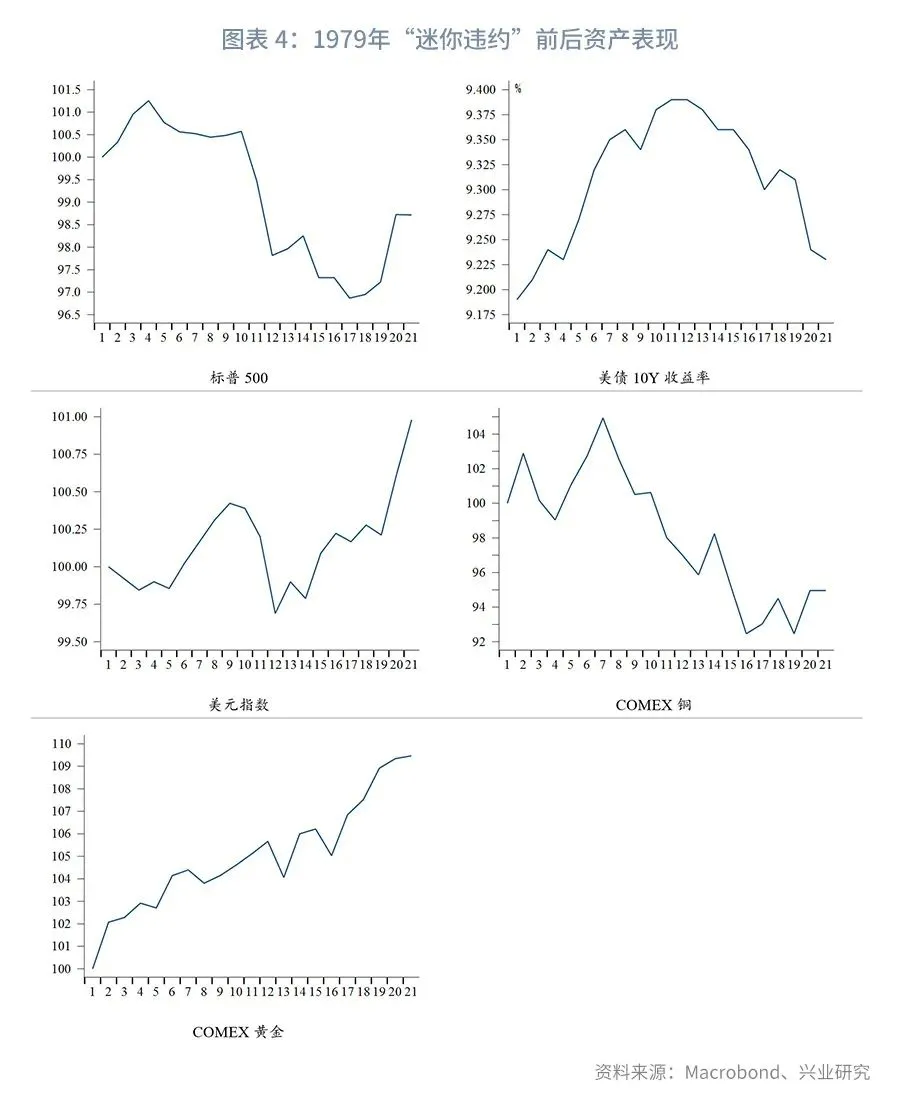
1979年曾發生一次被稱為“迷你違約(Mini Default)”的技術性違約事件。技術性違約指延緩支付到期利息。由于美國財政部清算系統的運營問題,致使個人投資者持有的4月26日、5月3日、5月10日到期的國庫券未能按期得到償付,涉及金額約1.22億美元。直至5月14日清算系統恢復正常。復盤1979年4月20日至5月20日的主要資產走勢,可以發現技術性違約的小插曲依然引發了金融市場短線動蕩:標普500和銅承壓下跌、美債收益率先漲后跌、美元指數先跌后漲,黃金上漲。
美元作為全球本位幣,主權債務違約是不能承受之重,兩黨也擔不起這樣的歷史罪責。債務上限更多是兩黨政治博弈的籌碼,可能重演2011年的劇本,在10月18日前的最后一刻提高債務上限仍是基準情景。倘若真的發生債務違約的黑天鵝,其影響必定遠大于1979年的“迷你違約”,成為美元本位幣地位動搖的里程碑,金融市場也勢必發生劇烈動蕩。
本文編選自“興業研究”;作者:郭嘉沂, 張峻滔;智通財經編輯:楊萬林。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay
暂无相关记录
