


作为愚蠢的投资者,我们正在寻求长期的成功。这意味着不仅要关注公司的运营基本面,还要关注市场对该公司的估值。
想象一下两个投资者,安妮和巴里。他们俩都有兴趣购买一家咖啡公司的股份——我们称之为 Starfrancs。他们两人都研究了 Starfrancs 的资产负债表和基本面,他们认为这是一项可靠的业务。 Starfrancs 的估值为 100 美元,但不太关注估值的安妮以 120 美元的价格购买了她的股票。与此同时,巴里能够以每只 80 美元的价格低价购买。
即使两个投资者都拥有同一家公司,巴里仍将自己置于更大的安全边际,以防未来业务表现不如预期。随着 Starfrancs 恢复其公允价值,以折扣价购买股票使巴里更有可能从股票价格的资本增值中受益。
因此,我们可以看到在确定股票是否值得购买时考虑公允价值很重要。让我们来看看制药巨头AbbVie(纽约证券交易所代码:ABBV),它在过去一年上涨了 18%。此次股价上涨是否超过了公允价值?
AbbVie似乎被低估了
为了确定AbbVie股票的公允价值,我们将使用贴现现金流或 DCF 模型。
DCF 模型可让您通过根据上一年的现金流量估算未来现金流量的总和来估算公司的价值。如果结果低于当前股价,公司可能不值得进一步考虑。然而,高于当前股价的结果意味着潜在的诱人投资。
这是公式:
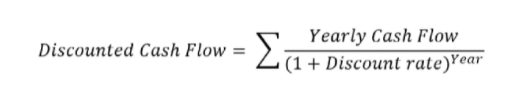
贴现现金流量公式
正如愚人马修弗兰克尔在上面链接的文章中所写的那样,“公式前面的那个大符号是希腊字母西格玛,它用来表示几个数量的总和。换句话说,这个符号告诉你执行计算每年现金流的现值,然后将它们加在一起。”
DCF 模型的第一个输入是每股追踪 12 个月 (TTM) 的现金流,但也可以使用 TTM 每股收益 (EPS)。在 AbbVie 的案例中,这些数字大致相同。我们将选择使用 AbbVie 的 TTM EPS,即 11.09 美元。
AbbVie (AbbVie) 的业务稳健——更多内容见下文——但作为投资者,我们总是希望为自己留出安全边际,以防公司无法满足我们的期望。出于这个原因,我们假设未来五年的盈利增长率为每年 3%——远低于分析师一致认为的 4.5%。更重要的是,虽然AbbVie之后很可能会实现一定水平的盈利增长,但我们假设五年后增长为零。
最后,我们使用 10%——标准普尔的长期平均年回报率——作为我们的贴现率或要求的年总回报率作为基准,以充分奖励我们作为投资者的努力。
我们得出 AbbVie 股票的公允价值为每股 125.55 美元,略高于其当前 112.55 美元的股价。由此,我们可以得出结论,AbbVie被低估了。
快速发展领域的领导者
现在我们知道了它的公允价值,让我们来谈谈AbbVie的业务。该公司的免疫抑制剂Humira是2019年全球最畅销的药物,一些投资者担心2023年该药物在美国失去专利时会发生什么。但该公司有许多稳定收入和收益的途径,特别是在其领先的肿瘤和免疫学领域。
肿瘤学和免疫学已经是制药行业中年度支出最多的部分,到2025年,两者都将受益于9%到12%的复合年增长率(其他领域为5%)。这将使FiercePharma在每个领域的年度支出分别达到2730亿美元和1750亿美元。
AbbVie的肿瘤和免疫业务(包括Humira)占公司2021年第一季度营收的57%。这意味着该公司的大部分销售额来自制药行业两个最占主导地位、增长最快的领域。和AbbVie能够抵消短期抗收入下降的其他两个免疫学大片,Skyrizi Rinvoq,结合同比增长超过100%,2021年第一季度9亿美元——进一步支持大规模的概念免疫学的医药领域的需求。此外,AbbVie的两种肿瘤药物Imbruvica和Venclexta在2021年第一季度的销售额同比增长7.3%,达到17亿美元。
AbbVie值你的钱吗?
AbbVie是快速发展的肿瘤和免疫学领域的行业领导者。该公司的股息约为4.6%,处于有利地位,能够防范Humira业务的任何收入损失。该公司目前的股价约为113美元,相对于公允价值有一定的折让,因此该公司值得那些希望在每股125美元以下开始或增加持仓的投资者关注。
 jay



