市場預計Q1每股收益為0.80美元,同比增長5.89%,營收為129.9億美元,同比增長8.89%。...
智通財經APP獲悉,思科(CSCO.US)將于11月17日(周三)美股盤后公布2022財年第一季度業績。市場預計Q1每股收益為0.80美元,同比增長5.89%,營收為129.9億美元,同比增長8.89%。
年初至今,思科股價上漲了 27%,略高于標普 500 指數 24% 的漲幅。思科的股息收益率為2.6%。該股受益于經濟重新開放前投資者轉向“價值”板塊。 投資者預計,市場對基礎設施和網絡服務以及云計算的需求會增加。
此外,從近些年的收購可以看出,思科繼續將其業務模式更多地轉向軟件和應用程序,特別是那些能夠產生高經常性營收的服務。隨著思科逐漸放棄網絡交換機和路由器這一核心業務,該公司正在通過各種方式進行投資,以增加其基于訂閱的軟件和服務的經常性營收。
思科預計到2025年,訂閱營收將占總營收的50%,比2021財年的44%增加6個百分點。 不過,思科仍需要在周三公布的財報中向投資者證明,它能夠迅速轉向新的成長型業務,以抵消傳統業務營收的下滑。
值得注意的是,文件顯示,Evolution Wealth Advisors LLC、三菱日聯摩根士丹利證券有限公司等機構投資者在第三季度大幅增持了思科股份。
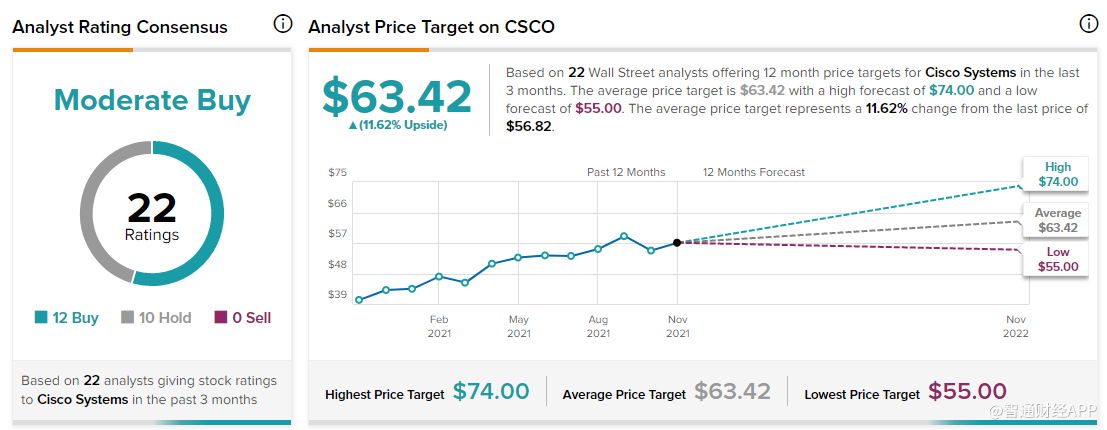
TipRanks網站顯示,過去三個月,華爾街有12位分析師予思科“買入”評級,有10位予“持有”評級,共識評級為“適度買入”,平均目標價為63.42美元,較當前水平有11.6%的上漲空間。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay