


事件:
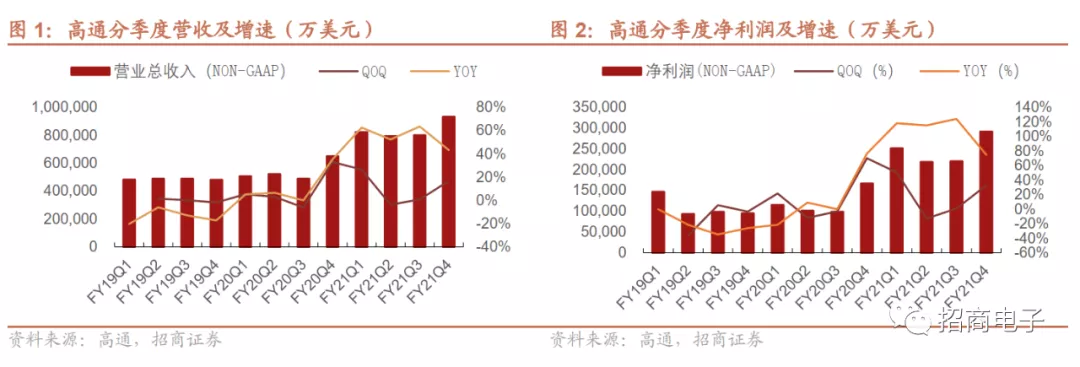
高通(QCOM)于11月4日發布FY21Q4(CQ3,2021年6月28日~9月26日)財報。FY21Q4營收93.2億美元,同比+43.4%/環比+16.59%;凈利潤29.2億美元,同比+74.7%/環比+32.5%。2021財年總收入334.7億美元,同比+54.6%;凈利潤98.1億美元,同比+103.7%;每股收益8.54美元,同比+103.8%。綜合財報及交流會議信息,總結要點如下:
評論:
1、FY21Q4(CQ3)業績超指引上限,QCT業務多下游需求強勁
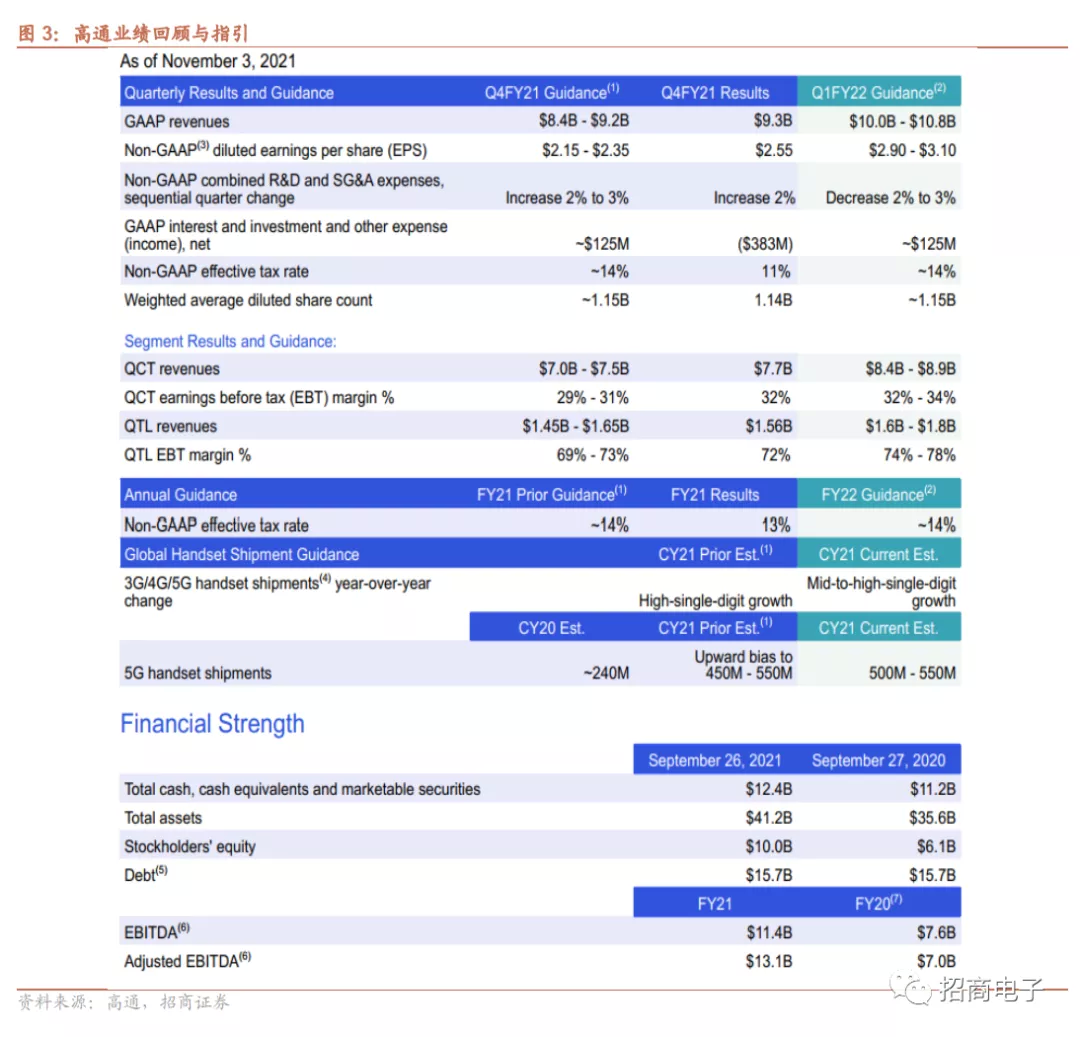
CQ3單季營收93.2億美元,同比+43.4%/環比+16.5%,高于此前指引上限(84~92億美元);單季凈利潤29.2億美元,同比+74.7%/環比+32.5%。每股收益2.55美元,同比+75.9%/環比+32.8%,高于此前指引上限(2.15~2.35美元)。營收及每股收益均超此前業績指引,主要原因系QCT部門收入增加,下游手機和非手機(射頻前端、物聯網、汽車)業務需求增加所致。
2021財年總收入334.7億美元,同比+54.6%;EBT為112.6億美元,同比+105.4%;凈利潤98.1億美元,同比+103.7%;每股收益8.54美元,同比+103.8%。2021財年全年EBT、凈利潤、每股收益同比增速均超過100%。
2、手機業務需求強勁,非手機業務多元化戰略成果顯著
分業務來看,QCT業務收入77.3億美元,同比+56.7%/環比+19.5%。其中QCT所有終端市場營收均創紀錄。1)手機:收入46.9億美元,同比+56%,主要受益于OEM廠商的強勁需求。手機業務在QCT營收占比60.5%;2)射頻前端:收入12.4億美元,同比+45%,主要受益于年末旺季需求拉動。3)物聯網:收入15.4億美元,同比+66%,主要受益于數字轉型推動多元化客戶群的需求增加。4)汽車:收入2.7億美元,同比+44%,主要受益于數字座艙持續走強的趨勢。QTL業務收入15.6億美元,同比+3.4%/環比+4.63%。專利授權業務稅前凈利潤高達72%,四季度5G專利已超150件。
3、受益于產能增加+高端份額提升,CQ4業績指引樂觀
1)CQ4指引:預計CQ4收入為100~108億美元,環比增長11.8%(按中值計算)。在QCT業務方面,預計收入為84~89億美元,同比+32%。增長來自手機端需求驅動,CQ3搭載高端驍龍產品的設備出貨量同比增長了21%,驍龍芯片在安卓設備中份額將持續提升,同時CQ4公司晶圓產能將有所增加。在QTL業務方面,預計收入為16~18億美元,同比+9.0%,與此前指引一致。
2)2022財年指引:預計全年EPS增長將超過 20%,主要受益于QCT各業務部門收入的強勁增長。高通在手機領域地位穩固,可以從OEM格局變化帶來的100億美元SAM擴張中受益,公司在射頻前端領域的目標是明年在180億美元的TAM中占有超過20%的份額。
4、手機市場:預計2021 5G手機出貨5~5.5億部,2021-22年全球手機出貨量都將中高個位數增長;21H1仍存芯片供給短缺問題, 22H2將實現供需平衡
2021預計全球5G手機的銷量5億~5.5億部,2021年全球3G/4G/5G手機總出貨量將出現中高個位數的增長。展望2022年,公司認為2022年全球手機出貨量情況與今年類似,增速都為中高個位數。
從芯片供給來看,公司預計2022年上半年可能仍存在短缺,但2022下半年供需將實現匹配。
公司樂觀看待毫米波前景,將按照計劃持續推進毫米波計劃。在美國、在日本已有應用落地,公司對毫米波在中國未來的商業化應用也仍保持樂觀態度。公司認為2022年冬奧會將是毫米波應用的里程碑,毫米波的發展只是時間問題,可能不同市場的部署速度不同,但公司在毫米波領域的地位將保持穩固。
風險提示:5G進度不達預期;客戶需求低于預期;宏觀經濟及政策風險。
(后附業績說明會紀要全文)
附錄:高通FY21Q4業績說明會紀要
時間:2021年11月4日
出席:Akash Palkhiwala– CFO
CristianoRenno Amon – 總裁兼首席執行官
MauricioLopez-Hodoyan – 投資者關系副總裁
注:本次電話會議財務數據基于non-GAAP基礎
會議紀要根據公開信息整理如下:
1、FY21Q4經營情況
(1)QCT(芯片業務)
公司FY21Q4總收入達93億美元,每股收益達2.55美元,均創下記錄。主要受高通芯片業務表現出色的拉動作用。這也是芯片業務連續第五個季度EBT同比增長超100%。高通業務多元化戰略成效顯著。以射頻前端、汽車和IoT為代表的非手機業務2021財年的收入總和超100億美元,同比增長69%。
展望未來,芯片業務是公司最大增長引擎。由于幾乎所有尖端設備都采用移動技術,而高通在移動和互聯智能方面擁有領先地位和相關技術優勢。隨著公司在無線連接領域的優勢不斷擴大,并采用自有的AI設備,公司有能力成為人工智能處理領域的領導者。
(1)物聯網
在物聯網(IoT)業務方面,消費者業務、邊緣網絡和工業領域的增長勢頭依舊強勁。
消費者業務:我們的XR平臺已經應用于50多臺商用設備中,并不斷擴大VR/AR生態系統規模。高通投資建立的Snapdragon XR是連接現實和虛擬空間的首選設備平臺;同時高通也是元宇宙的關鍵推動者之一。
此外,搭載驍龍處理器的平板和PC端需求不斷擴大。我們基于ARM架構、面向PC市場的新款SoC產品得到了市場認證。我們對即將推出的NUVIA CPU解決方案和與微軟的合作充滿信心。
消費電子芯片的增長勢頭良好。高通的先進技術持續服務于消費電子行業的領先設備,如Peloton Bike+健身自行車、亞馬遜家用機器人ASTRO中均搭載了高通芯片。
邊緣網絡:在邊緣網絡方面,高通是當前和下一代高性能Wi-Fi 6/6E接入點解決方案的領導者。在家庭和企業端網絡升級周期的推動下,產品需求持續旺盛。隨著物聯網時代云計算帶來的數據存儲、管理需求爆發,預計這一趨勢將持續。
工業領域:在工業領域,高通物聯網服務套件(Qualcomm® IoT Services Suite)的應用已經擴展到30多個垂直領域。以零售領域為例,我們為Square和Clover等公司的數字標牌和自助結賬等設備提供解決方案;同時也為霍尼韋爾、松下、斑馬等公司提供應用支持,以提高客戶體驗,提高員工效率和企業運營效率。高通持續引領產品創新,例如推出了全球首款支持5G+AI的無人機平臺——高通Flight RB5 5G平臺。
(2)射頻前端
在射頻前端,高通推出了全新的UltraBAW濾波器技術,覆蓋范圍為2.7GHz到7.2GHz,可以支持包括5GHz和最新采用的6 GHz在內的關鍵Wi-Fi頻段。通過進一步補充射頻解決方案組合,為射頻前端業務創造了增長新動能。
目前高通的射頻前端產品組合結合了UltraBAW和UltraSAW技術,涵蓋600 MHz到7.2 GHz頻段和毫米波,是市場上唯一的能夠提供完整5G頻段支持的射頻前端解決方案供應商。隨著手機領域業務的蓬勃發展,高通正致力于將調制解調器到天線系統級解決方案的應用拓展到汽車和物聯網領域。
(3)汽車
在汽車方面,高通推出驍龍汽車數字底盤系統,創造水平領先的開放平臺。高通利用自身先進的車載網聯、數字座艙、ADAS、蜂窩車聯網(C-V2X)和“車對云”的解決方案,幫助汽車制造商和一級供應商不斷發掘汽車行業潛力。通過與全球汽車制造商和一級供應商合作,共同制定開放、可擴展、可升級的產品路線圖,為打造定制化解決方案提供更多選擇。
此外,高通通過收購汽車零部件供應商維寧爾(Veoneer),將Arriver軟件所提供的計算機視覺、駕駛策略和駕駛輔助資產等功能整合進其SnapdragonRide™ ADAS解決方案,進一步增強了高通所提供的開放ADAS發展平臺的優勢。
(4)手機
在手機領域,高通的高端驍龍解決方案持續獲得手機OEM廠商的青睞。CQ3搭載高端驍龍產品的設備出貨量同比增長了21%。所有領先的5G Android智能手機OEM都繼續在其旗艦設備上使驍龍產品,驍龍仍為全球高端安卓智能機的首選,高通將從中獲益。
(2)QTL(技術許可業務)
2021財年,高通技術許可業務(QTL)年收入超63億美元,仍為行業內最成功的授權業務。這反映了高通在蜂窩連接技術方面的創新實力、專利組合的廣泛性以及在許可協議方面的確保執行能力,包括與關鍵OEM的長期許可協議及150多項5G協議等。
我們認為市場對高通的技術需求依舊強勁,希望在2021年年底之前,我們的供給得到實質性改善。此外,我們的第二次采購也將按計劃進行。
2、財務數據
FY21Q4(CQ3)財務數據:
高通CQ3收入為93.2億美元,同比+43.4%/環比+16.59%;每股收益2.55美元,同比同比+75.9%/環比+32.8%。
QCT業務:收入創下新紀錄,為77.3億美元,同比+56.7%/環比+19.5%;EBT為2.46億美元,同比+142.8%/環比+37.3%;EBT利潤率為32%,同比+12pct。在QCT各細分業務領域,收入同樣創下紀錄。1)手機:收入46.9億美元,同比+56%,主要受益于OEM廠商的強勁需求。2)射頻前端:收入12.4億美元,同比+45%,主要受益于某些節假日產品的需求拉動。3)物聯網:收入15.4億美元,同比+66%,主要受益于數字轉型推動多元化客戶群的需求增加。4)汽車:收入2.7億美元,同比+44%,主要受益于數字座艙持續走強的趨勢。
QTL業務:收入15.6億美元,同比+3.4%/環比+4.63%;EBT為11.1億美元,同比+0.6%/環比+5.8%;EBT利潤率為72%,同比-1pct,符合此前業績指引(收入14.5~16.5億美元,EBT利潤率69%~73%)。原因在于一些領域略低于預期,并與有利的組合效果進行了抵消。
GAAP每股收益2.45美元,高出此前業績指引0.47美元。主要受益于非GAAP收益拉動及QSI投資組合中約5億美元收益的影響。
2021財年的關鍵數據:
我們超額完成了2019年分析師日(Analyst Day)設定的全部目標,比原定計劃提前了一年。QTL營收同比增長26%,QCT營收同比增長64%,非GAAP每股收益增長了一倍多(同比+104%),達8.54美元。
在QCT中,我們每項收入的同比增幅都超過40%;EBT利潤率從2020財年的17%增長到了2021財年的29%。在手機領域,驍龍芯片在Android端的收益比主要競爭對手高出約40%。在非手機領域,RF前端、汽車和物聯網業務占QCT總收入的38%,顯示了多元化策略的優勢。此外,我們將74%的自由現金流返還給了股東,包括30億美元的股息和34億美元的股票回購。
FY22Q1(CQ4)及FY2022全年指引:
2021預計全球5G手機的銷量5億~5.5億部。與2020年相比,預計2021年全球3G/4G/5G手機總出貨量將出現中到高個位數的增長。
在FY22Q1(CQ4),預計收入為100~108億美元,每股收益為2.9~3.1美元。
在QCT業務方面,預計收入為84~89億美元,同比+32%;EBT利潤率為32%~34%,同比+49%(按中間值計算)。環比收入增長來自于手機端的高需求驅動,其中主要是驍龍芯片在安卓設備中的應用。預計非手機業務收入將繼續保持平穩。
在QTL業務方面,預計C21Q4季度QTL收入為16~18億美元,EBT利潤率為74%~78%,與此前指引一致。
在收入費用方面,預計非GAAP的R&D和SG&A費用將環比下降2%~3%。需要提醒的是,C21Q3的運營費用通常較高,因為它包括了某些員工相關成本的歷年重置。
在2022財年,預計全年EPS增長將超過 20%,這得益于QCT各領域收入流的強勁增長。OEM環境的變化將使手機領域從100億美元的SAM擴張中獲益。這部分收益不僅反映在了C21Q4的指引中,預計對2022財年的其它部分也將做出貢獻。
3、Q&A
Q:本季度的實際供給和需求情況和預期比怎么樣?
A:供給和需求都比預期要好。在供給方面,我們在QCT方面實力雄厚,包括手機、物聯網和RF前端的三個領域都表現出色。在需求端,我們能夠通過供應限制來解決出現的需求問題。因此,上一季度供需端的表現都很出色。
Q:剛剛提到預計明年每股收益的增長預計將超過20%,能否介紹一下具體情況?
A:2022財年(CQ4-CQ3),非GAAP每股收益增長超過20%,其中關鍵驅動因素是QCT業務的全部收益。這種驅動力在C21Q4和后續三個季度的業績中都會有所體現。高通在手機領域地位穩固,可以從OEM格局變化帶來的100億美元SAM擴張中受益。這部分優勢反映在了C21Q4的指引中,也是我們預計每股收益增長超20%的原因。
Q:QCT業務C21Q4的季度指引的增長動力是什么?
A:雖然有小部分季節性因素的影響,但是連續的收入增長主要是由Android手機業務推動的。市場對高端驍龍移動平臺的需求正在快速增長,而Android目前是我們手機業務的主要增長動力。
Q:QCT利潤率的驅動因素。這是一個季節性高峰嗎?還是說這是一種新趨勢?
A:我們對運營利潤率的表現感到滿意。CQ3的毛利率表現非常強勁,預計CQ4毛利率也將處于類似區間。從年度數據來看,毛利率從2020財年的17%增長到了2021財年的29%,除去季節性的因素,增長依舊存在。
Q:據我所知,一些投資者對今年沒有廣泛推出毫米波感到失望。請問未來毫米波在安卓客戶方面的應用計劃?
A:首先,我們將按照計劃持續推進毫米波計劃。在美國,我們有毫米波應用服務;在日本,所有運營商(Docomo、SoftBank、KDDI、Rakuten)都可以買到毫米波;在中國,未來我們對毫米波在中國的商業化應用也仍保持樂觀態度。
其次,我們認為2022年冬奧會將是毫米波應用的里程碑。日本正在推廣毫米波的發展,運營商發展這項技術的計劃沒有變,日本也有很多商用毫米波智能手機。我們認為毫米波的發展只是時間問題,可能不同市場的部署速度不同,但我們在毫米波領域的地位將保持穩固。
Q:怎樣看待本次收購Arriver的機會?
A:我們對收購Veoneer和其軟件部門Arriver感到興奮。在此之前,我們已經與Veoneer建立了業務合作關系,是該優質資產的天然持有者。本次收購能夠使我們加速對自動駕駛解決方案的研發進展,未來高通將在汽車ADAS領域進行持續深入布局。
Q:如何看待2022年的手機市場?
A:我們認為明年手機市場不會有大規模增長,預計市場規模和今年類似,可能增長在中高個位數。但我們仍有成長機會。
Q:介紹一下芯片短缺環境下的供應情況?
A:目前整個行業在供給方面確實受限,但是總體供應情況正在按照我們的原定計劃進行。高通在很早之前就提前采取措施,并為某些零部件制定了雙重來源計劃。目前有3個零部件是雙重來源的。此外,此前計劃的供應商產能擴張將在今年年底實現。
目前還沒有22CQ1季度指引。但是隨著21CQ4推出新的Android高端芯片,這將抵消QCT業務中手機市場的部分下滑。預計非手機業務從21CQ4到22CQ1也會實現增長。
Q:對中國市場的發展趨勢判斷和市場展望。
A:在21CQ3季度,中國和新興市場銷量疲軟,但發達市場的銷量依然富有彈性。在基于21CQ3的基礎上,我們將季節性考慮在內,進行了合理預測。部分疲軟是由某些OEM制造商的供應失衡造成的,從而在一定程度上影響了需求,這是我們認為的關鍵因素之一。盡管如此,5G的需求依然強勁。
在中國,一方面5G的轉換量很大,目前已經有70%的人已經轉變為5G應用。因此我們調高了出貨量指引,目前5G指引的中值為5.25億件。另一方面,用戶設備正在升級。Oppo、Vivo、小米、榮耀等所有客戶都在進行升級,這就為我們創造了增量機會。因此我們認為中國市場的發展趨勢較為樂觀。
Q:如果蘋果成功研發并使用自制的調制解調器器,高通在蘋果的業務上還有哪些機會?
A:目前我們正專注于完成與蘋果的合同,即專注為其產品提供調制解調器,并且我們并不想把合作僅限于這一點。高通有大量技術,蘋果有大量設備。如果蘋果有更多領域的需求,我們將非常樂意進行供應。
Q:你剛剛提到移動端安卓市場業務將在C21Q4中得到增長,為什么RF業務沒有跟著一起漲呢?
A:在供應方面,客戶接收RF前端和手機芯片的時間不一致,但是如果你將其進行調整,可以看到其實二者其實是共同變化的。安卓手機是射頻前端的載體,其增勢也將為RF市場帶來巨大增長機會。另一方面, Android端所有的增長機會,尤其是高端產品,都是伴隨著RF而來的。
Q:為什么認為QCT(不含手機和RF前端)業務將在21CQ4相對持平,隨后又在22CQ1再次增長?
A:在21CQ3中,我們在汽車和物聯網領域都取得了創紀錄的優秀業績。之所以會預測21CQ4中這兩者的業績相對持平,是因為我們的供給依然受限,再加上該季度手機需求旺盛,我們將根據盈利能力不同對供應能力進行分配。但是,考慮到后續客戶的強勁需求,我們相信在22CQ1季度中,這兩項業務仍會顯著增長。
Q:在智能手機整體供應鏈中,客戶缺乏一些非高通生產的零部件,導致手機出貨量較低,是否會造成高通庫存積壓?
A:短期內客戶那里的零件供需不匹配只是時間問題。我們專注于高端驍龍芯片的生產,只要最后客戶仍在供應高端產品,我們的設備和芯片就還在使用中。
Q:有人認為21CQ4的供給能夠滿足需求,你如何看待這種說法?22CQ1的供需情況又將如何?
A:我們已經提前采取行動,進行了產能擴張等相關措施。預計到年底,供應將會有實質性改善。這種供應能力已經在C21Q4季度的指引中有所體現。
我們還有很多提升空間。目前已經至少三款多來源(multi-sourcing)產品正在出貨,我們也在持續增大產能供應。預計2022年上半年可能仍會存在一些短缺,但2022下半年供需將實現匹配。
Q:你們供應的安卓產品與其他高端供應商的區別在哪里?假如1月份發布一款搭貴公司產品的安卓手機,這款手機是否真的會比其他手機有更多實質性內容?
A:當然。高通的驍龍800系列產品的實力出眾,是高端安卓旗艦智能手機的代名詞。其在CPU/GPU頻率,內存速度、多媒體方面性能都有提升。比起單純銷售調制解調器所帶來的收益,它是一個更好、更加豐富的平臺。
Q:你們估計在21CQ4獲得更多的晶圓產能供給,公司可能受益。你認為高通將主要受益于單價提升還是從競爭對手中搶占的份額提升?
A:隨著形勢格局的變化,市場上存在很多可能的增長機會。高通一直專注于高端業務,其高端驍龍移動平臺的市場需求非常高,例如驍龍700/800系列,這將給驍龍帶來Android高端市場的份額增長。
Q:22CQ1的收益來源?
A:預計22CQ1季度手機市場會出現季節性的下滑,但考慮到新芯片的發布,我認為我們的地位非常有利,未來在安卓市場的份額將擴大。此外,非手機業務在該季度也將得到增長。
Q:過去在分析師日(Analyst Day)上說過,公司在射頻前端目標是明年在180億美元的TAM中占有超過20%的份額。現在公司的年收入已經接近50億美元,如何評論這一現狀?
A:按照180億美元的20%計算,我們的目標是36億美元。現在我們的結果為41億美元,已經超過了設定的目標。我們非常有信心,并且隨著5G拓展到遠程信息處理、物聯網和WiFi等領域,未來射頻領域的增長空間非常廣闊。
本文來源于招商電子微信公眾號,作者為招商證券電子分析師鄢凡團隊;智通財經編輯:文文。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay


