


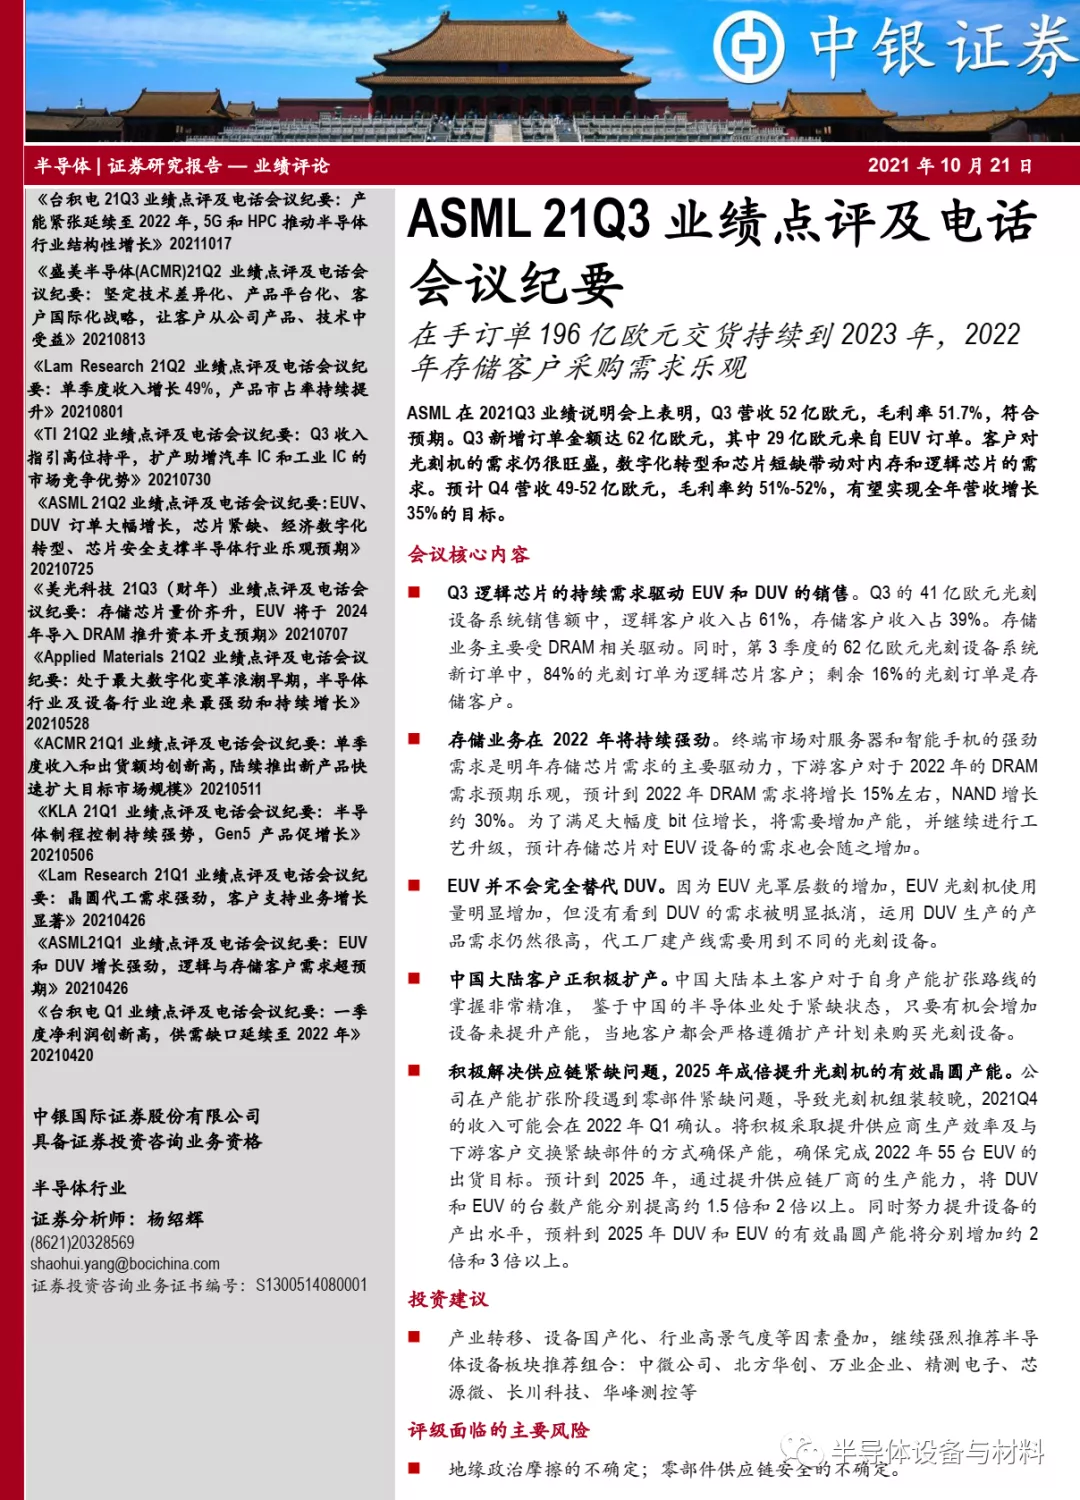
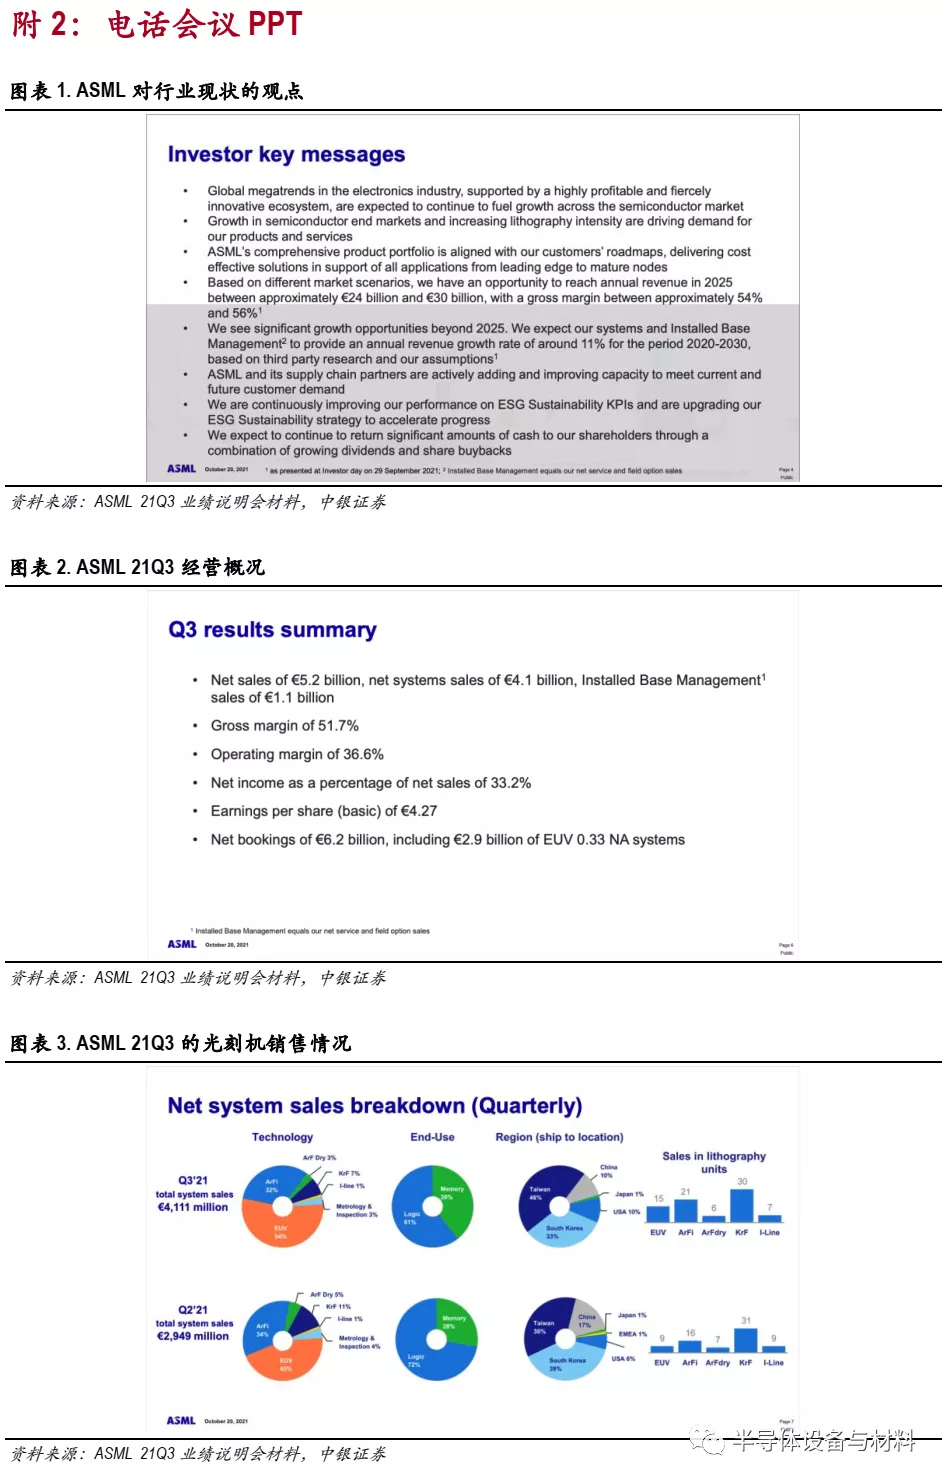
ASML(ASML.US)在2021Q3業績說明會上表明,Q3營收52億歐元,毛利率51.7%,符合預期。Q3新增訂單金額達62億歐元,其中29億歐元來自 EUV 訂單。客戶對光刻機的需求仍很旺盛,數字化轉型和芯片短缺帶動對內存和邏輯芯片的需求。預計Q4營收49-52億歐元,毛利率約51%-52%,有望實現全年營收增長35%的目標。
會議核心內容
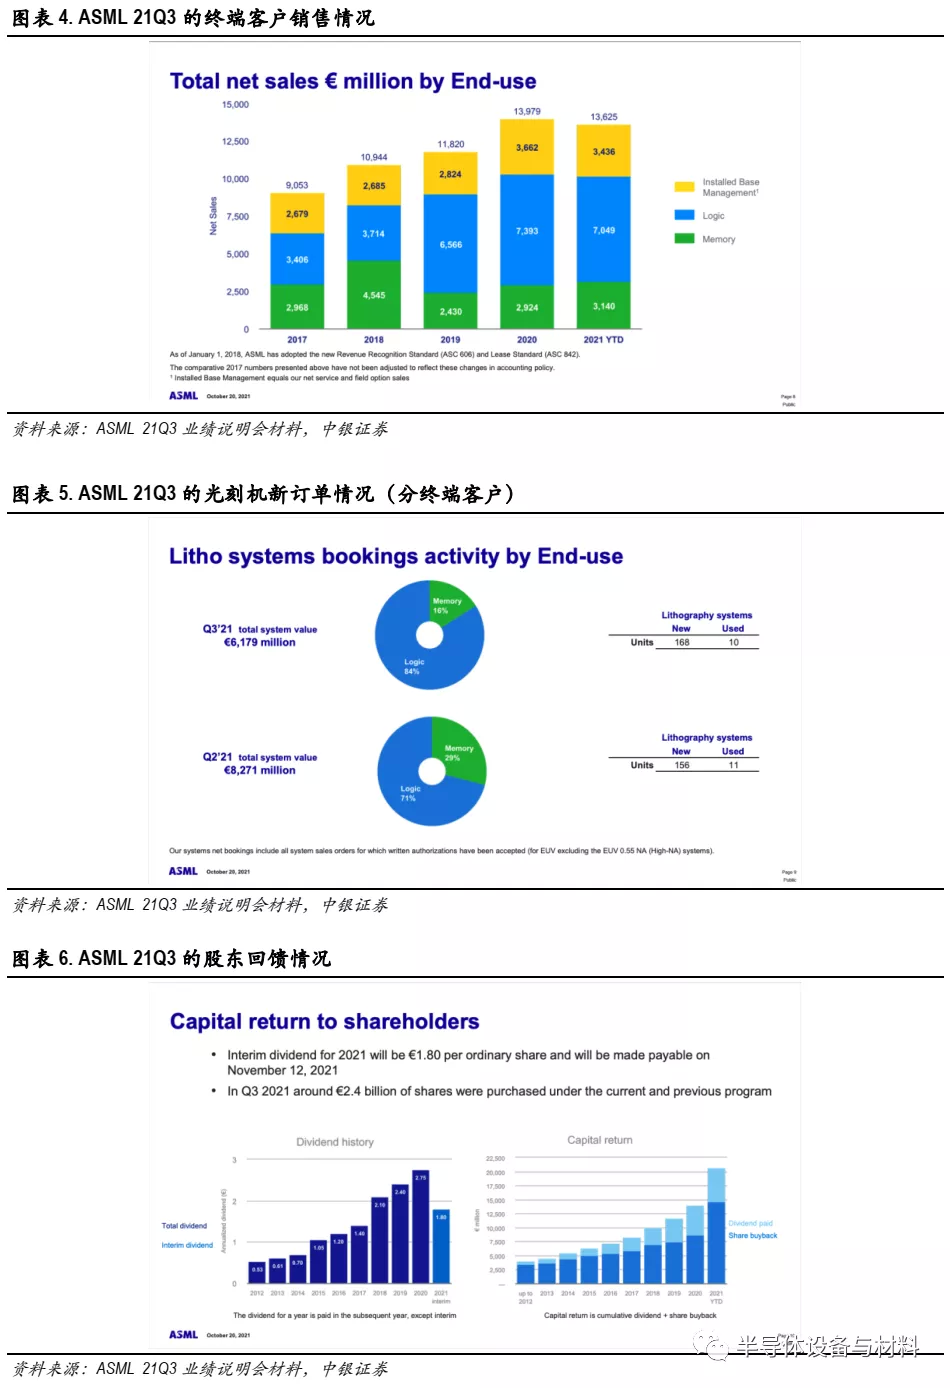
Q3邏輯芯片的持續需求驅動EUV和DUV的銷售。Q3的41億歐元光刻設備系統銷售額中,邏輯客戶收入占61%,存儲客戶收入占39%。存儲業務主要受DRAM相關驅動。同時,第3季度的62億歐元光刻設備系統新訂單中,84%的光刻訂單為邏輯芯片客戶;剩余16%的光刻訂單是存儲客戶。
存儲業務在2022年將持續強勁。終端市場對服務器和智能手機的強勁需求是明年存儲芯片需求的主要驅動力,下游客戶對于2022年的DRAM需求預期樂觀,預計到2022年DRAM需求將增長15%左右,NAND增長約30%。為了滿足大幅度bit位增長,將需要增加產能,并繼續進行工藝升級,預計存儲芯片對EUV設備的需求也會隨之增加。
EUV并不會完全替代DUV。因為EUV光罩層數的增加,EUV光刻機使用量明顯增加,但沒有看到DUV的需求被明顯抵消,運用DUV生產的產品需求仍然很高,代工廠建產線需要用到不同的光刻設備。
中國大陸客戶正積極擴產。中國大陸本土客戶對于自身產能擴張路線的掌握非常精準,鑒于中國的半導體業處于緊缺狀態,只要有機會增加設備來提升產能,當地客戶都會嚴格遵循擴產計劃來購買光刻設備。
積極解決供應鏈緊缺問題,2025年成倍提升光刻機的有效晶圓產能。公司在產能擴張階段遇到零部件緊缺問題,導致光刻機組裝較晚,2021Q4的收入可能會在2022年Q1確認。將積極采取提升供應商生產效率及與下游客戶交換緊缺部件的方式確保產能,確保完成2022年55臺EUV的出貨目標。預計到2025年,通過提升供應鏈廠商的生產能力,將DUV和EUV的臺數產能分別提高約1.5倍和2倍以上。同時努力提升設備的產出水平,預料到2025年DUV和EUV的有效晶圓產能將分別增加約2倍和3倍以上。
投資建議
產業轉移、設備國產化、行業高景氣度等因素疊加,繼續強烈推薦半導體設備板塊推薦組合:中微公司、北方華創、萬業企業、精測電子、芯源微、長川科技、華峰測控等。
評級面臨的主要風險
地緣政治摩擦的不確定;零部件供應鏈安全的不確定。
電話會議具體內容
2021Q3經營綜述
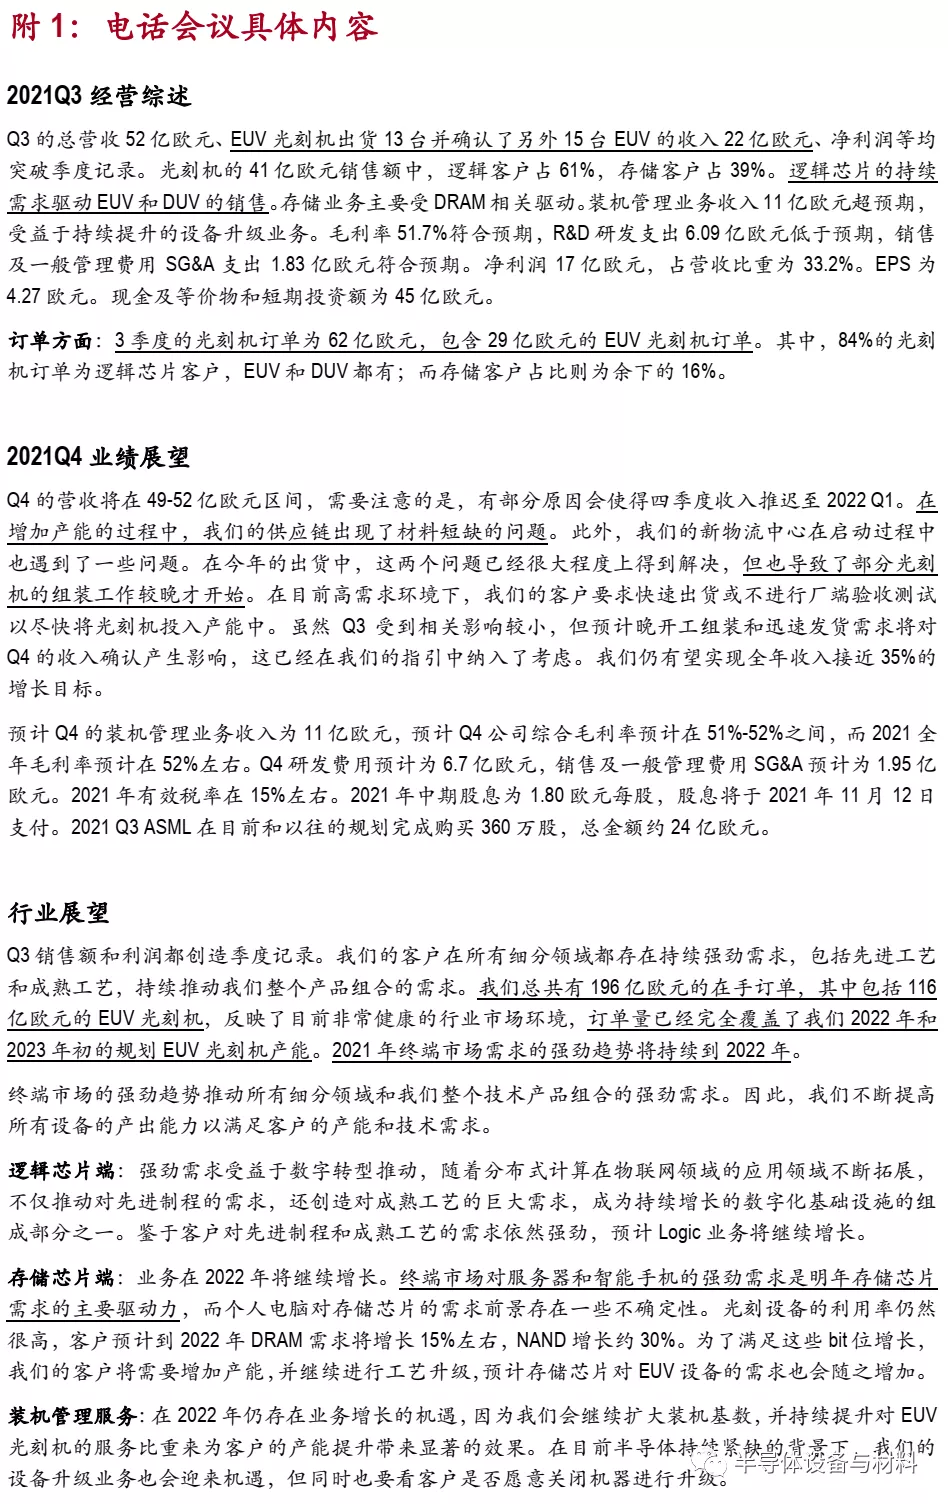
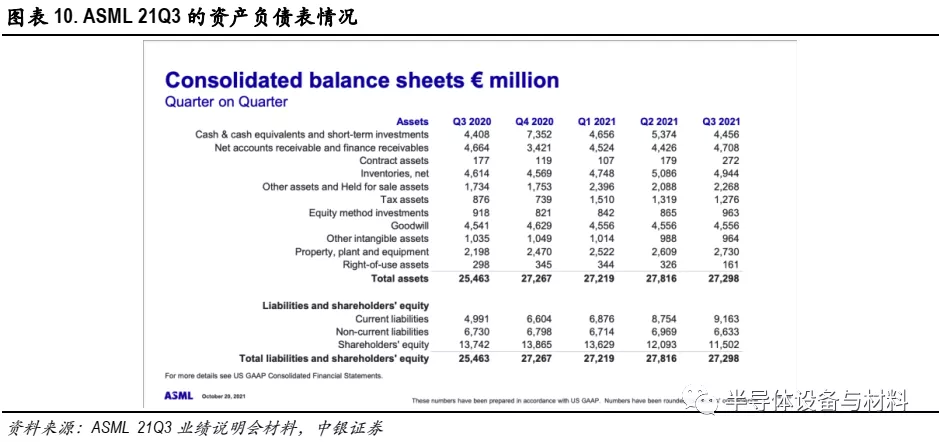
Q3的總營收52億歐元、EUV光刻機出貨13臺并確認了另外15臺EUV的收入22億歐元、凈利潤等均突破季度記錄。光刻機的41億歐元銷售額中,邏輯客戶占61%,存儲客戶占39%。邏輯芯片的持續需求驅動EUV和DUV的銷售。存儲業務主要受DRAM相關驅動。裝機管理業務收入11億歐元超預期,受益于持續提升的設備升級業務。毛利率51.7%符合預期,R&D研發支出6.09億歐元低于預期,銷售及一般管理費用SG&A支出1.83億歐元符合預期。凈利潤17億歐元,占營收比重為33.2%。EPS為4.27歐元。現金及等價物和短期投資額為45億歐元。
訂單方面:3季度的光刻機訂單為62億歐元,包含29億歐元的EUV光刻機訂單。其中,84%的光刻機訂單為邏輯芯片客戶,EUV和DUV都有;而存儲客戶占比則為余下的16%。
2021Q4業績展望
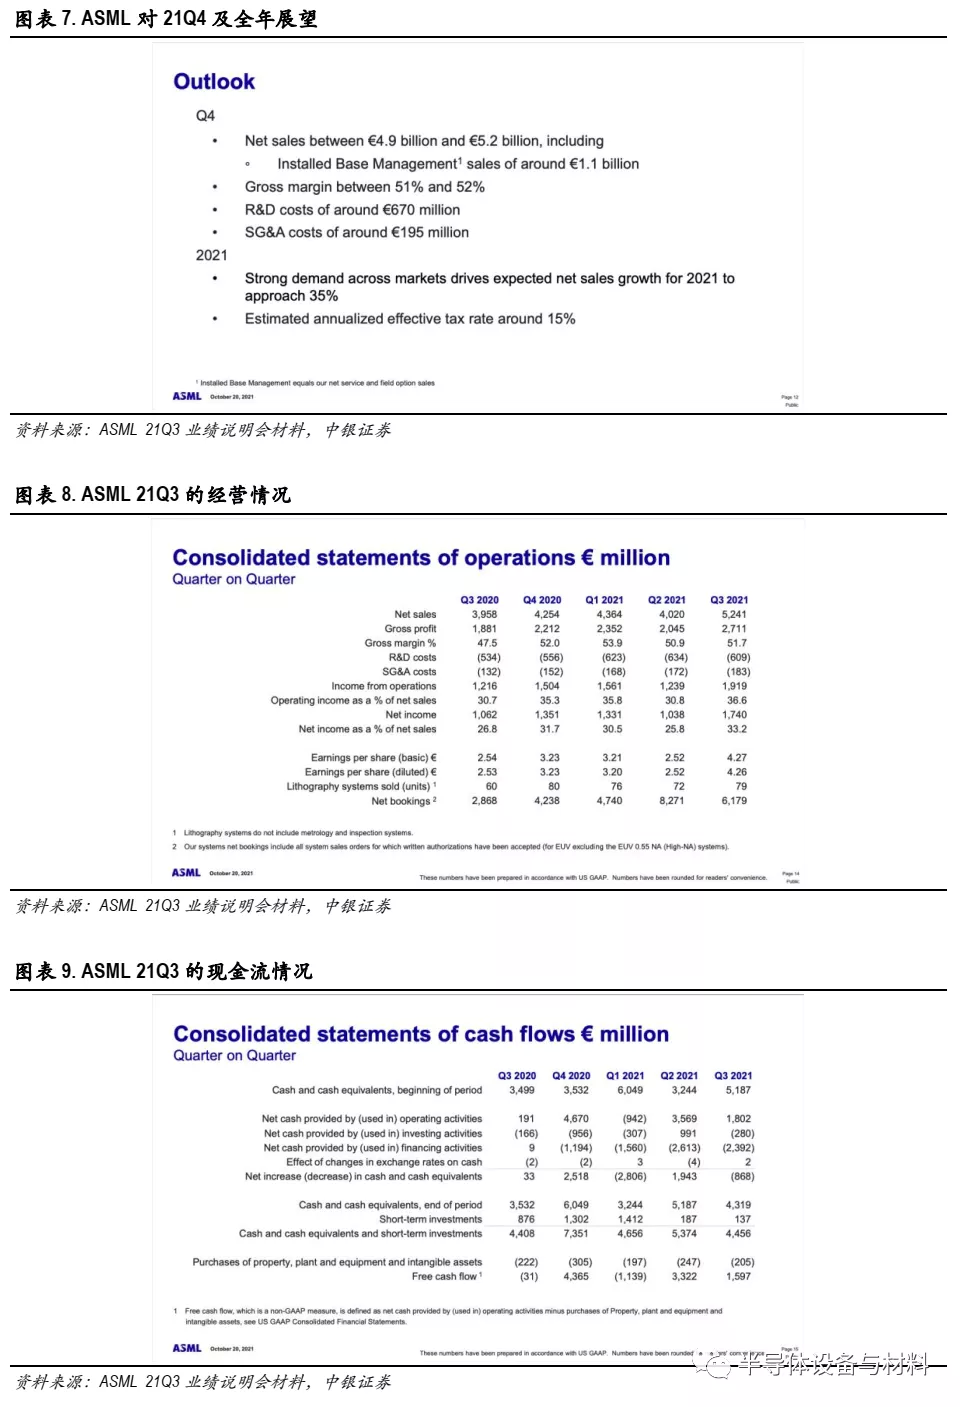
Q4的營收將在49-52億歐元區間,需要注意的是,有部分原因會使得四季度收入推遲至2022 Q1。在增加產能的過程中,我們的供應鏈出現了材料短缺的問題。此外,我們的新物流中心在啟動過程中也遇到了一些問題。在今年的出貨中,這兩個問題已經很大程度上得到解決,但也導致了部分光刻機的組裝工作較晚才開始。在目前高需求環境下,我們的客戶要求快速出貨或不進行廠端驗收測試以盡快將光刻機投入產能中。雖然Q3受到相關影響較小,但預計晚開工組裝和迅速發貨需求將對Q4的收入確認產生影響,這已經在我們的指引中納入了考慮。我們仍有望實現全年收入接近35%的增長目標。
預計Q4的裝機管理業務收入為11億歐元,預計Q4公司綜合毛利率預計在51%-52%之間,而2021全年毛利率預計在52%左右。Q4研發費用預計為6.7億歐元,銷售及一般管理費用SG&A預計為1.95億歐元。2021年有效稅率在15%左右。2021年中期股息為1.80歐元每股,股息將于2021年11月12日支付。2021 Q3 ASML在目前和以往的規劃完成購買360萬股,總金額約24億歐元。
行業展望
Q3銷售額和利潤都創造季度記錄。我們的客戶在所有細分領域都存在持續強勁需求,包括先進工藝和成熟工藝,持續推動我們整個產品組合的需求。我們總共有196億歐元的在手訂單,其中包括116億歐元的EUV光刻機,反映了目前非常健康的行業市場環境,訂單量已經完全覆蓋了我們2022年和2023年初的規劃EUV光刻機產能。2021年終端市場需求的強勁趨勢將持續到2022年。
終端市場的強勁趨勢推動所有細分領域和我們整個技術產品組合的強勁需求。因此,我們不斷提高所有設備的產出能力以滿足客戶的產能和技術需求。
邏輯芯片端:強勁需求受益于數字轉型推動,隨著分布式計算在物聯網領域的應用領域不斷拓展,不僅推動對先進制程的需求,還創造對成熟工藝的巨大需求,成為持續增長的數字化基礎設施的組成部分之一。鑒于客戶對先進制程和成熟工藝的需求依然強勁,預計Logic業務將繼續增長。
存儲芯片端:業務在2022年將繼續增長。終端市場對服務器和智能手機的強勁需求是明年存儲芯片需求的主要驅動力,而個人電腦對存儲芯片的需求前景存在一些不確定性。光刻設備的利用率仍然很高,客戶預計到2022年DRAM需求將增長15%左右,NAND增長約30%。為了滿足這些bit位增長,我們的客戶將需要增加產能,并繼續進行工藝升級,預計存儲芯片對EUV設備的需求也會隨之增加。
裝機管理服務:在2022年仍存在業務增長的機遇,因為我們會繼續擴大裝機基數,并持續提升對EUV光刻機的服務比重來為客戶的產能提升帶來顯著的效果。在目前半導體持續緊缺的背景下,我們的設備升級業務也會迎來機遇,但同時也要看客戶是否愿意關閉機器進行升級。
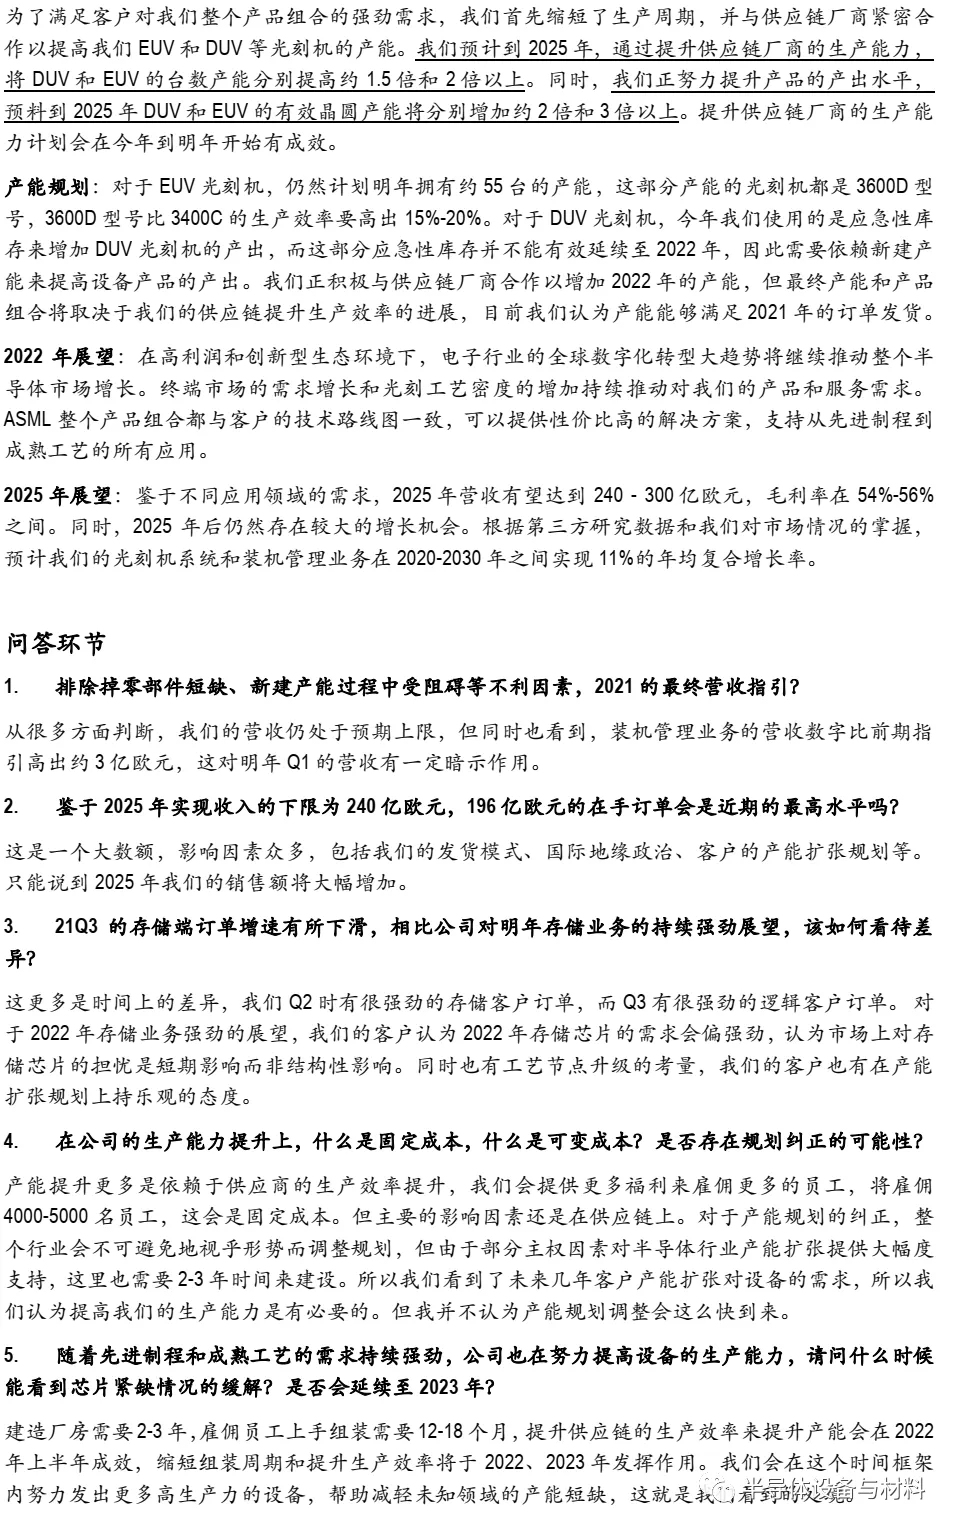
為了滿足客戶對我們整個產品組合的強勁需求,我們首先縮短了生產周期,并與供應鏈廠商緊密合作以提高我們EUV和DUV等光刻機的產能。我們預計到2025年,通過提升供應鏈廠商的生產能力,將DUV和EUV的臺數產能分別提高約1.5倍和2倍以上。同時,我們正努力提升產品的產出水平,預料到2025年DUV和EUV的有效晶圓產能將分別增加約2倍和3倍以上。提升供應鏈廠商的生產能力計劃會在今年到明年開始有成效。
產能規劃:對于EUV光刻機,仍然計劃明年擁有約55臺的產能,這部分產能的光刻機都是3600D型號,3600D型號比3400C的生產效率要高出15%-20%。對于DUV光刻機,今年我們使用的是應急性庫存來增加DUV光刻機的產出,而這部分應急性庫存并不能有效延續至2022年,因此需要依賴新建產能來提高設備產品的產出。我們正積極與供應鏈廠商合作以增加2022年的產能,但最終產能和產品組合將取決于我們的供應鏈提升生產效率的進展,目前我們認為產能能夠滿足2021年的訂單發貨。
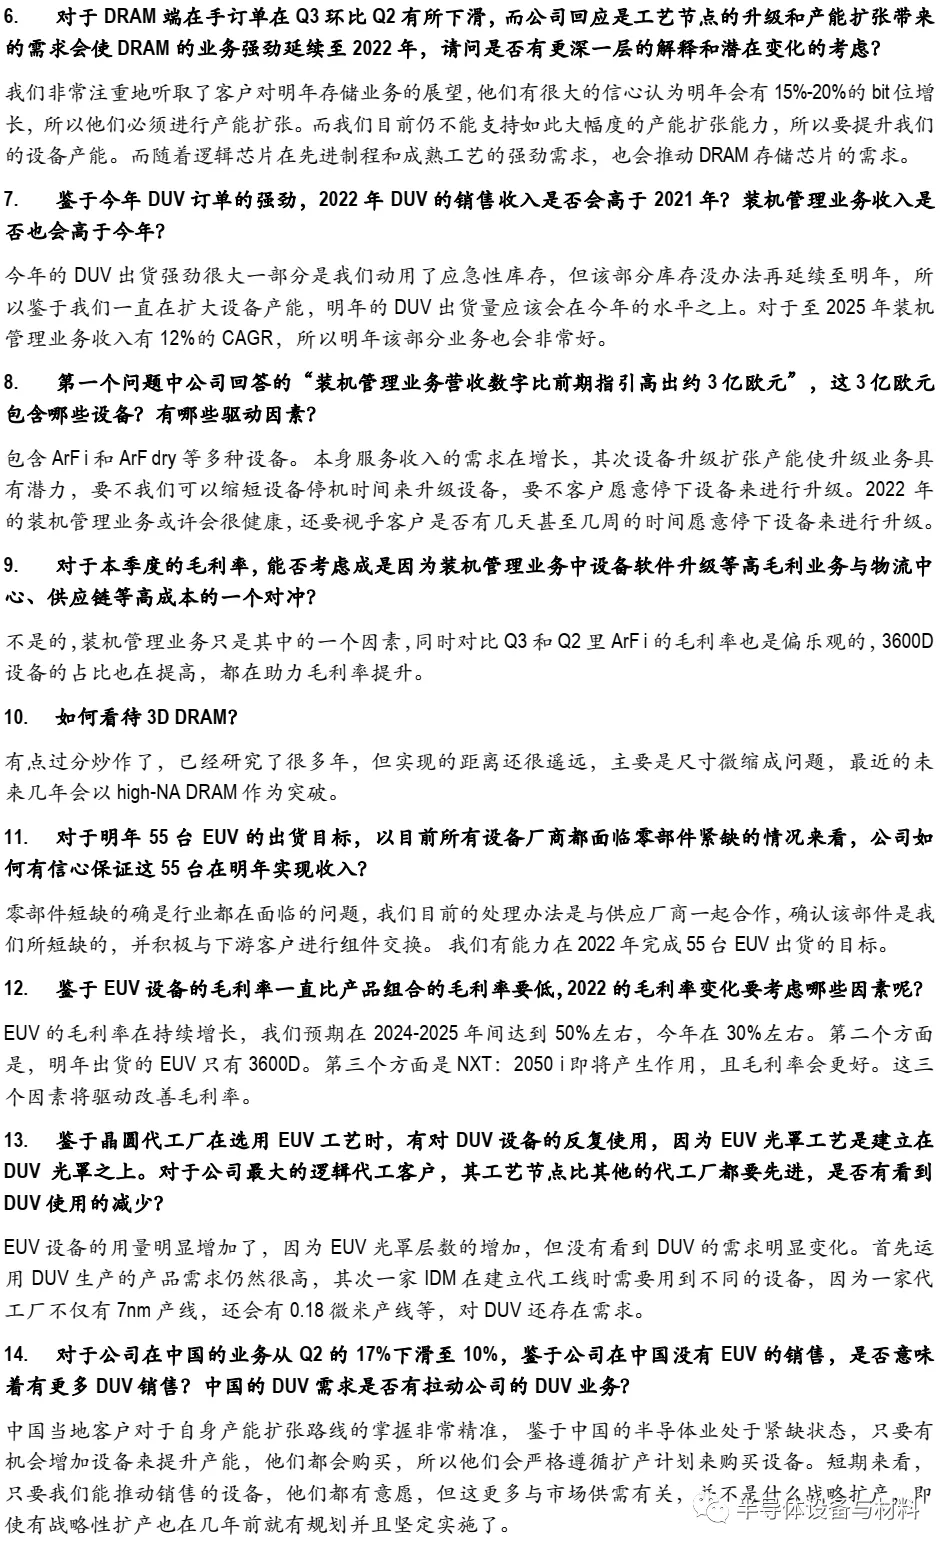
2022年展望:在高利潤和創新型生態環境下,電子行業的全球數字化轉型大趨勢將繼續推動整個半導體市場增長。終端市場的需求增長和光刻工藝密度的增加持續推動對我們的產品和服務需求。ASML整個產品組合都與客戶的技術路線圖一致,可以提供性價比高的解決方案,支持從先進制程到成熟工藝的所有應用。
2025年展望:鑒于不同應用領域的需求,2025年營收有望達到240 - 300億歐元,毛利率在54%-56%之間。同時,2025年后仍然存在較大的增長機會。根據第三方研究數據和我們對市場情況的掌握,預計我們的光刻機系統和裝機管理業務在2020-2030年之間實現11%的年均復合增長率。
問答環節
1. 排除掉零部件短缺、新建產能過程中受阻礙等不利因素,2021的最終營收指引?
從很多方面判斷,我們的營收仍處于預期上限,但同時也看到,裝機管理業務的營收數字比前期指引高出約3億歐元,這對明年Q1的營收有一定暗示作用。
2. 鑒于2025年實現收入的下限為240億歐元,196億歐元的在手訂單會是近期的最高水平嗎?
這是一個大數額,影響因素眾多,包括我們的發貨模式、國際地緣政治、客戶的產能擴張規劃等。只能說到2025年我們的銷售額將大幅增加。
3. 21Q3的存儲端訂單增速有所下滑,相比公司對明年存儲業務的持續強勁展望,該如何看待差異?
這更多是時間上的差異,我們Q2時有很強勁的存儲客戶訂單,而Q3有很強勁的邏輯客戶訂單。對于2022年存儲業務強勁的展望,我們的客戶認為2022年存儲芯片的需求會偏強勁,認為市場上對存儲芯片的擔憂是短期影響而非結構性影響。同時也有工藝節點升級的考量,我們的客戶也有在產能擴張規劃上持樂觀的態度。
4. 在公司的生產能力提升上,什么是固定成本,什么是可變成本?是否存在規劃糾正的可能性?
產能提升更多是依賴于供應商的生產效率提升,我們會提供更多福利來雇傭更多的員工,將雇傭4000-5000名員工,這會是固定成本。但主要的影響因素還是在供應鏈上。對于產能規劃的糾正,整個行業會不可避免地視乎形勢而調整規劃,但由于部分主權因素對半導體行業產能擴張提供大幅度支持,這里也需要2-3年時間來建設。所以我們看到了未來幾年客戶產能擴張對設備的需求,所以我們認為提高我們的生產能力是有必要的。但我并不認為產能規劃調整會這么快到來。
5. 隨著先進制程和成熟工藝的需求持續強勁,公司也在努力提高設備的生產能力,請問什么時候能看到芯片緊缺情況的緩解?是否會延續至2023年?
建造廠房需要2-3年,雇傭員工上手組裝需要12-18個月,提升供應鏈的生產效率來提升產能會在2022年上半年成效,縮短組裝周期和提升生產效率將于2022、2023年發揮作用。我們會在這個時間框架內努力發出更多高生產力的設備,幫助減輕未知領域的產能短缺,這就是我們看到的處境。
6. 對于DRAM端在手訂單在Q3環比Q2有所下滑,而公司回應是工藝節點的升級和產能擴張帶來的需求會使DRAM的業務強勁延續至2022年,請問是否有更深一層的解釋和潛在變化的考慮?
我們非常注重地聽取了客戶對明年存儲業務的展望,他們有很大的信心認為明年會有15%-20%的bit位增長,所以他們必須進行產能擴張。而我們目前仍不能支持如此大幅度的產能擴張能力,所以要提升我們的設備產能。而隨著邏輯芯片在先進制程和成熟工藝的強勁需求,也會推動DRAM存儲芯片的需求。
7. 鑒于今年DUV訂單的強勁,2022年DUV的銷售收入是否會高于2021年?裝機管理業務收入是否也會高于今年?
今年的DUV出貨強勁很大一部分是我們動用了應急性庫存,但該部分庫存沒辦法再延續至明年,所以鑒于我們一直在擴大設備產能,明年的DUV出貨量應該會在今年的水平之上。對于至2025年裝機管理業務收入有12%的CAGR,所以明年該部分業務也會非常好。
8.第一個問題中公司回答的“裝機管理業務營收數字比前期指引高出約3億歐元”,這3億歐元包含哪些設備?有哪些驅動因素?
包含ArF i和ArF dry等多種設備。本身服務收入的需求在增長,其次設備升級擴張產能使升級業務具有潛力,要不我們可以縮短設備停機時間來升級設備,要不客戶愿意停下設備來進行升級。2022年的裝機管理業務或許會很健康,還要視乎客戶是否有幾天甚至幾周的時間愿意停下設備來進行升級。
9. 對于本季度的毛利率,能否考慮成是因為裝機管理業務中設備軟件升級等高毛利業務與物流中心、供應鏈等高成本的一個對沖?
不是的,裝機管理業務只是其中的一個因素,同時對比Q3和Q2里ArF i的毛利率也是偏樂觀的,3600D設備的占比也在提高,都在助力毛利率提升。
10. 如何看待3D DRAM?
有點過分炒作了,已經研究了很多年,但實現的距離還很遙遠,主要是尺寸微縮成問題,最近的未來幾年會以high-NA DRAM作為突破。
11. 對于明年55臺EUV的出貨目標,以目前所有設備廠商都面臨零部件緊缺的情況來看,公司如何有信心保證這55臺在明年實現收入?
零部件短缺的確是行業都在面臨的問題,我們目前的處理辦法是與供應廠商一起合作,確認該部件是我們所短缺的,并積極與下游客戶進行組件交換。我們有能力在2022年完成55臺EUV出貨的目標。
12. 鑒于EUV設備的毛利率一直比產品組合的毛利率要低,2022的毛利率變化要考慮哪些因素呢?
EUV的毛利率在持續增長,我們預期在2024-2025年間達到50%左右,今年在30%左右。第二個方面是,明年出貨的EUV只有3600D。第三個方面是NXT:2050 i即將產生作用,且毛利率會更好。這三個因素將驅動改善毛利率。
13.鑒于晶圓代工廠在選用EUV工藝時,有對DUV設備的反復使用,因為EUV光罩工藝是建立在DUV光罩之上。對于公司最大的邏輯代工客戶,其工藝節點比其他的代工廠都要先進,是否有看到DUV使用的減少?
EUV設備的用量明顯增加了,因為EUV光罩層數的增加,但沒有看到DUV的需求明顯變化。首先運用DUV生產的產品需求仍然很高,其次一家IDM在建立代工線時需要用到不同的設備,因為一家代工廠不僅有7nm產線,還會有0.18微米產線等,對DUV還存在需求。
14. 對于公司在中國的業務從Q2的17%下滑至10%,鑒于公司在中國沒有EUV的銷售,是否意味著有更多DUV銷售?中國的DUV需求是否有拉動公司的DUV業務?
中國當地客戶對于自身產能擴張路線的掌握非常精準,鑒于中國的半導體業處于緊缺狀態,只要有機會增加設備來提升產能,他們都會購買,所以他們會嚴格遵循擴產計劃來購買設備。短期來看,只要我們能推動銷售的設備,他們都有意愿,但這更多與市場供需有關,并不是什么戰略擴產,即使有戰略性擴產也在幾年前就有規劃并且堅定實施了。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay


