


11 月 2 日,在清华大学经济管理学院数字金融资产研究中心成立大会上,清华经管会计系博士生导师,数字金融资产研究中心主任罗玫教授做了「数字资产的会计、税务挑战」为题的主题演讲。
来源:数字金融资产研究中心
罗玫教授首先回顾了美国经济金融会计学界及研究中心在区块链及数字金融资产领域的最新研究,紧接着,她就业界目前遇到的会计和税务处理难点与现行方案做了总结分享。
罗玫教授以一个区块链项目的完整生态为例,从区块链项目方,雇员,投资者,矿工,和潜在参与者等不同主体的角度,分析了发行币融资、空投、返回投资者代币、挖矿及进入流通后等不同业务所遇到的会计税务难点和现行的处理,主要以美国的做法为例。
罗玫教授指出,尽管证券型代币和实用型代币意味着税务会计处理不一样,但目前围绕数字资产各项业务尚未出台会计准则,税务监管也尚未更新,证券型代币和实用型代币发行方在现行的税务定义下还是应该缴税。证券规范、税务规范、和会计准则的更新制定有待各界人士的进一步参与和推动。
以下为演讲实录:
现有区块链经济、金融、会计领域的学术研究经济方面,有一些著名的教授在研究区块链分布式协作是否带来效率的提高、是否带来更有效的治理、是否是更合理的存在。区块链对于很多原来不能检验的经济理论提供了实验场景。
金融方面,目前有微观的研究,例如数字货币的定价模型,如果数字货币的价格越来越高,能否吸引到更多的参与者,进一步推高它的价格,这是理论定价模型的一种猜测。另外我做了一个实证研究,用 Github 数据看区块链项目的活跃程度是否会影响数字货币的价格。还有一些研究是关于数字货币市场的操纵行为,这和传统股票市场的研究非常类似。
会计方面,目前有教授在研究白皮书信息披露对项目融资额度的影响。但总体来讲,会计这一领域的研究非常少,我今天主要谈谈这方面。
当前证券法、税务规则没有明确的更新,使得 STO 也需缴税现在并没有公认的 Cryptocurrency 定义,我在这里简单定义一下,Cryptocurrency 是存在于分布式账本上的一个虚拟资产,它没有实体,在会计准则里,它不是法币,所以没有把它记为现金,它也不是和实物相连的电子货币。它的主要作用是交换价值,是在公链上的原生资产,和 Token 的含义不一样,Token 通常指在智能合约中的数字资产,用以购买服务或产品。
项目方发币筹资的实际操作很大程度受证券监管条件和税务法现的影响,原来定义为 Utility Token 的时候,项目方会采用一些法律结构和税务筹划方式使得不用缴税。现在很多项目方定义自己为 Security Token,希望符合监管,那是否因为传统股权融资不需要交税就认为 SecurityToken 筹资不用交税了?但由于税务法规并没有跟进,美国 IRS 在 2014 年把数字货币定义为 property,不是证券,所以即使现在以 Security Token 为名义去筹资,还是需要交税的。所以,证券、税务法规的同时更新对项目方的实际操作影响非常大。
Cryptocurrency 会计记账主要考虑四类问题目前,美国和国际会计准则都没有单独的会计准则来规范数字货币,但我们在进行会计记账的时候,原则上考虑四类问题:
哪一类主体拥有?以什么目的持有?哪一类资产?怎么衡量?现在最常见的是挖矿产出,或以币的方式获得销售收入;还有以销售数字货币为目的,持有目的是未来短期获利;还有的情况是以投资为目的,比如很多基金对项目方进行投资收到的代币。
Cryptocurrency 通常情况下记为无形资产,而非金融资产Cryptocurrency 在会计计量上有以下特点:
没有实体不被单一实体控制不代表对一个 entity 的权益不像金融资产那样建立在合约基础上不是现金(现金包含 currency),也不是现金等价物目前比较流行的做法是把挖矿产出的 Cryptocurrency 定义为无形资产,挖矿过程是消耗资源进行计算而得到的奖励收入。一般会记一类资产和收入,无形资产应该以初始成本计量,由于是收入,初始成本即挖矿时得到货币的公允价值。挖矿的成本因为无法对应到资产,只能计为费用。Cryptocurrency 之所以不是一个金融资产,因为金融资产一般都有一个对手方,比如你购买理财产品,到期后银行会把钱还给你,这个就是对手方。
无形资产也不完全合理,有以下计量难点使用无形资产应该期望能带来未来现金收益,但 Cryptocurrency 更像是价值的储存;Cryptocurrency 的流动性很高,这种无形资产列表里应该列在哪个位置?经营活动现金流量表无法体现 Cryptocurrency 的流动性;无形资产的减指测试什么时候做?我认为列为金融资产其实是一个比较合理的方法,无形资产通常被认为是长期资产,而且应该带来未来现金收益,Cryptocurrency 并不被期望带来未来现金收益。另外无形资产应该列在长期资产里,但是 Cryptocurrency 流动性那么高,应该列在短期资产,或者和现金列在一起。
除此之外,我们一般是通过经营活动现金流量表判断一个企业现金流健康状态,但如果定义为无形资产,出售数字货币得到的现金就不会记在经营活动现金流量表上,而是记在投资活动现金流上。Cryptocurrency 的流动性非常高,几乎可以随时变现,但对于拥有 Cryptocurrency 很多的企业,经营活动现金流量无法体现其流动性。
另外,为了公允地反映无形资产的真实价值,我们需要做减值测试,但是 Cryptocurrency 的价格波动非常大,什么时候做减值也是难题。
以区块链项目生态为例,透析 Cryptocurrency 估值与记账的难题虽然会计准则还没有最准确的定义和规范,但业界已经先行,很多项目方发币筹资后到底怎么记账,就看会计师事务所自己的判断了。大家看下面这张图,三个问号的地方表明现在会计记账非常难,一个问号就意味相对容易,已经有公认的操作方式。
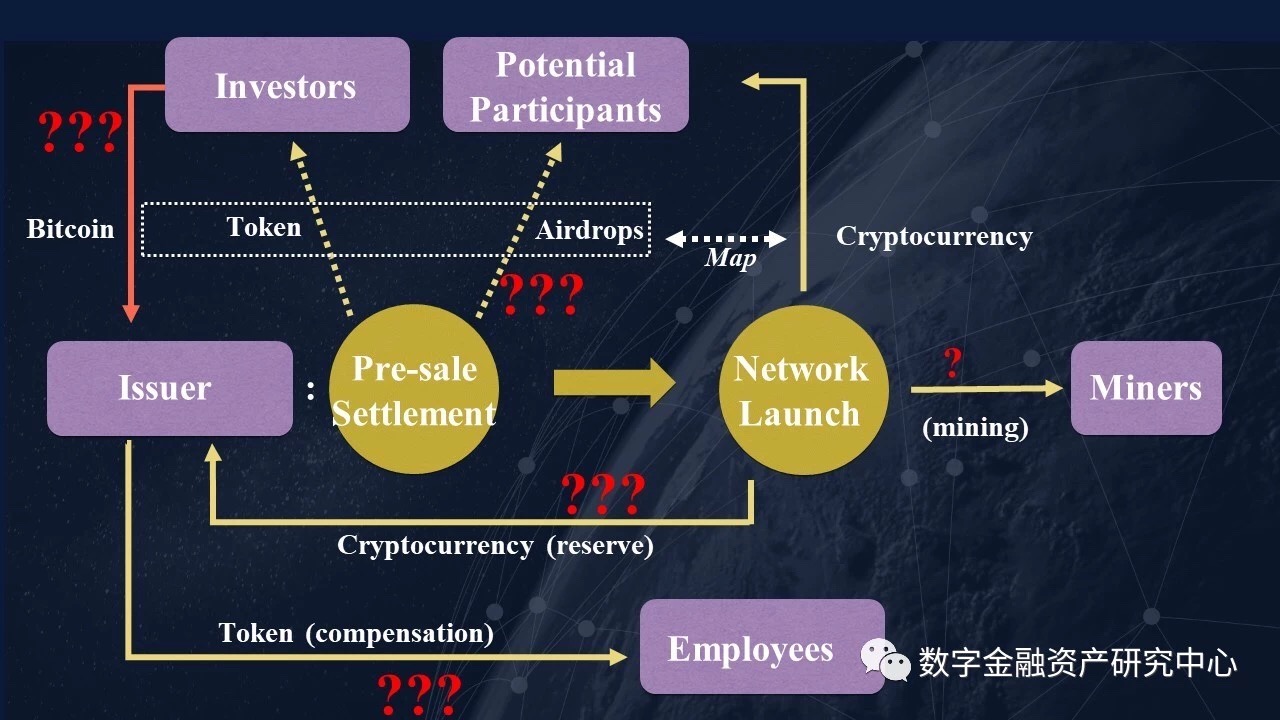
最开始的问号指项目方融资后收到投资方给的币,该如何记帐?紧接着,在项目主网上线之前,会是很长的过程,比如项目方会把自己的 token 发给投资人,或空投给潜在用户。主网上线之后,项目方会对币进行分配,给投资者、员工以及自留。
比较难以记账的场景之一是员工的薪酬以 Cryptocurrency 或 Token 形式给予,怎么估值?员工收到收入要征所得税,应该通过什么方式估值?因为它可能在主网上线前还没有上交易所的时候就发给员工了,这时候没有公开市场价格。即便上了交易所有了流动的价格,这个价格也不见得是用于缴所得税的价格,因为币价波动性太大了,而且交易量小的币不并没有市场公允价格。
项目方 token 发出来时自留的部分如何记账?项目方自己挖矿所得的币一般会把它做成收入和费用的账,这样它既不用交税,会计处理也很简单,净利润为零。
项目方怎么对 Airdrops 记账,涉及到被 Airdrop 的人付税的问题。收到空投币的人是否应该记为收入来交税?
所有这一切的难题归根结底是没有更新的统一的证券、税务和会计准则,来规范 Cryptocurrency 该怎么记账,但项目方又在实际操作的过程中整合税务筹划的方法并应对证券规范。
 jay
專訪 1inch 聯合創始人:比特幣不適合作為支付手段,看好 AMM 與借貸協議
大眾與核心:讀懂 DAO 的生態現狀與變革潛力
下周前瞻 | Arweave 引入硬分叉, 蘇富比首次舉行支持加密貨幣競價拍賣
消息人士:印度政府將對加密貨幣采取「漸進性」的措施
美 SEC 委員剖析 DeFi 風險、監管和機遇:會助推負責任的創新和公平
江西省政協原副主席肖毅因濫用職權引進和支持企業從事虛擬貨幣挖礦活動等被雙開
美 SEC 向 Terra 開發公司和 CEO 提起傳票執法行動,正在調查是否違反證券法規則
Web3 批判啟示錄:它可能只是一種炒作投機游戲
美國證券交易委員會拒絕 VanEck 的現貨比特幣 ETF 申請
貝萊德 iShares 和指數投資全球主管稱公司目前沒有推出加密 ETF 的計劃
國家發改委:各省區市要堅決貫徹落實好虛擬貨幣「挖礦」整治工作的有關部署
印度加密行業利益相關者將于 11 月 15 日與印度政府會面,提供加密監管相關意見
約會與交友軟件公司 Bumble 正探索將元宇宙和 Web 3.0 整合進其交友平臺 Bumble BFF 新版本中
歐盟委員會正敦促其成員國就加密貨幣資產市場監管法規達成一致
邁阿密市長:將向邁阿密幣持有者發放比特幣收益,該加密貨幣過去三個月幫該城市共賺取超 2100 萬美元
俄羅斯議會將成立工作組研究加密貨幣挖礦合法化等問題
韓國金融監管部門將 Coinone 接受為虛擬資產服務提供商,對 Bithumb 持保留意見
Real Vision 創始人對話 Vitalik:以太坊沒有殺手級應用,只有殺手級生態
FATF 更新加密貨幣監管指南,DeFi 市場進入「立規矩」階段?
月圖供給,只空不多。
