


智通提示:
高盛稱,盡管近期能源價格波動,中石油(00857)仍保持相對穩定的資本支出計劃和生產前景,在布油價格為80-150美元/桶的情景下,認為今年盈利能在油價上漲時受惠。
瑞信下調萬科企業(02202)2022-23年盈利預測35%至36%,并表示雖然集團去年盈利令人失望,但現金狀況強勁及執行力改善,今年營運應該會出現好轉。
小摩預計,中遠海控(01919)今年營運前景較預期光明;管理層預計全球供應鏈干擾至少會持續到今年下半年。
大摩上調兗礦能源(01171)2022-24年凈利潤預測10.7%至14.1%,并上調秦皇島5500卡動力煤煤價假設,由每噸700元人民幣上調至730元人民幣,以反映煤價上升。
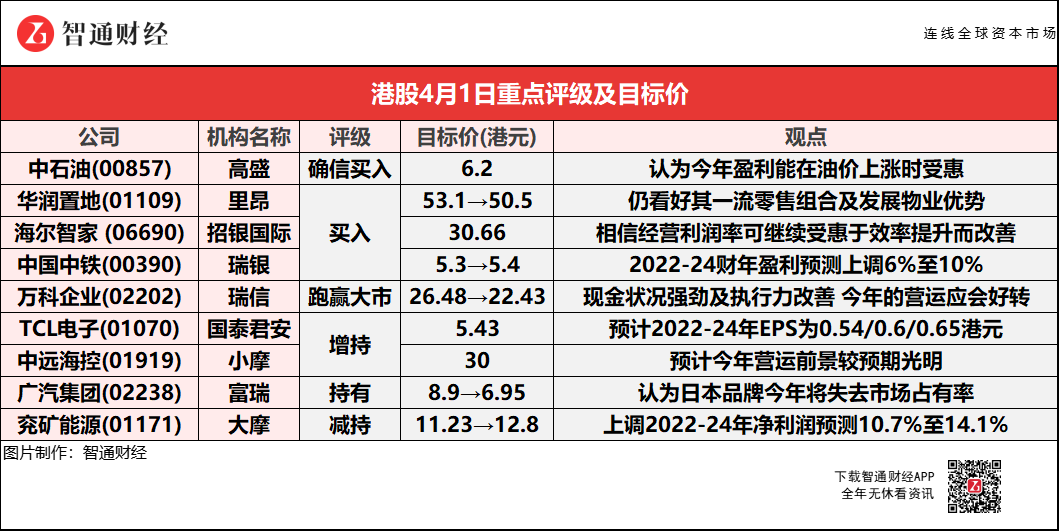
高盛:將中石油(00857)列入“確信買入”名單 目標價6.2港元
高盛稱,中石油(00857)去年業績符合預期,EBITDA則較該行預期為低,盡管近期能源價格波動,仍保持相對穩定的資本支出計劃和生產前景,在布油價格為80-150美元/桶的情景下,認為公司今年盈利能在油價上漲時受惠。報告中稱,在上述的油價情景預測中,由于煉油收入減少等影響,當油價超過每桶85美元時,對EBITDA的凈正面影響會縮小,預計今年股息率和自由現金流收益率分別為9%和13%,盡管中石油有石油杠桿,但估計中石油H股目前的股價折現了每桶58美元的油價,又指去年的經營業績大致符合要求。
里昂:重申華潤置地(01109)“買入”評級 目標價下調至50.5港元
里昂稱,雖然環境充滿挑戰,華潤置地(01109)去年基本利潤同比增長10.2%,符合該行預測,當中商場租金增長38%及零售額增長45%為一大亮點。雖然2022年疫情影響,但管理層仍對商場業務持樂觀態度,認為影響可控,該行仍然看好潤地一流的零售組合及發展物業的優勢。
招銀國際:維持海爾智家 (06690)“買入”評級 目標價調整至30.66港元
招銀國際稱,即使行業承壓,但海爾智家 (06690)表現依然優秀,輕微下調未來兩年利潤6%,基于15倍的22財年預測市盈率,現價為12倍。報告中稱,海爾智家21財年業績符合預期,即使四季度經營壓力較大,在各品類仍然取得顯著的市場份額升幅。并預計海爾智家22財年銷售增長約為7%,主要是:1)Casarte需求仍然強勁,以和三翼鳥的場景化帶來的訂制需求,2)海爾空調產品的發力,3)海外市場的高端化和本土化的策略延續。公司預期22財年毛利率會相對平穩,該行相信在經營利潤率上應可繼續受惠于效率提升而進一步改善。
瑞銀:維持中國中鐵(00390)“買入”評級 目標價升至5.4港元
瑞銀將中國中鐵(00390)2022-24財年盈利預測上調6%至10%,以反映項目毛利擴張及更好的成本控制。公司去年純利同比增長10%,符合該行早前預期,剔除非經常性項目和永續票據利息費用,經常性純利同比增長10%。公司管理層強調今年首季新簽合同可能實現強勁的同比增長,并計劃于未來三年將平均項目的凈毛利率每年都提高50點子。
瑞信:維持萬科企業(02202)“跑贏大市”評級 目標價降至22.43港元
瑞信下調萬科企業(02202)2022-23年盈利預測35%至36%,資產凈值預測下調15%。基于資產凈值折讓不變。公司去年業績下滑令市場意外,核心利潤同比跌44%至224億元人民幣,主要由于毛利率受壓。為穩定股價,集團在A股市場提出20億至25億元的股份回購計劃。該行提到,集團管理層預期今年銷售及盈利穩定,并恢復正增長,毛利率預計大致穩定在20%。集團對透過分拆將非房地產開發業務變現變得更積極,助釋放內含價值。雖然集團去年盈利令人失望,但現金狀況強勁及執行力改善,今年的營運應該會出現好轉。
國泰君安:維持TCL電子(01070)“增持”評級 目標價5.43港元
國泰君安稱,TCL電子(01070)2021年業績符合市場預期,主營業務保持增長,顯示產品結構升級有望推動盈利改善,互聯網業務持續高增長,但考慮到上有大宗商品價格持續上漲,面板價格觸底后預期反彈,以及創新業務前期需要投入,預計2022-24年EPS為0.54/0.6/0.65港元,參考行業可比公司,給予2022年10倍PE。2021年公司實現營業收入748.5億港元,同比+46.9%;實現歸母凈利潤11.8億港元。顯示業務收入為492.7億港元,同比+24.3%,銷量市占率為11.5%,同比+0.8pct;互聯網業務收入18.5億港元,同比+49.9%;創新業務智能連接收入15.6億港元,同比+34.2%,智能家居收入6.1億港元,同比+78.9%。
該行提到,產品結構高端化升級,互聯網業務高速增長。2021年公司加快布局大屏化和高端化戰略,2021年公司平均銷售尺寸為52.4寸,同比上漲2.5寸,65寸及以上大屏占比大幅提升8.3pct至27%,同時公司量子點及Mini LED智屏中國市場全渠道銷量排名第一位。國泰君安稱,TCL電子互聯網業務高速增長。2021年雷鳥科技收入15.2億港元,同比增長59.2%,中國月度活躍用戶數同比上升11%達到1988萬,ARPU同比增長43.4%達到76.2港元;海外持續推進TCL Channel商業化轉型,全球累計用戶達到705萬。
小摩:維持中遠海控(01919)“增持”評級 目標價30港元
小摩稱,中遠海控(01919)自2011年以來首次恢復派息,宣派每股現金紅利0.87元人民幣,對應2021財年派息比率16%,股息回報近8厘。該行預計今年營運前景較預期光明,管理層預計全球供應鏈干擾至少會持續到今年下半年,考慮到復雜性和匯合性影響因素,預計期內仍難以緩解。報告中稱,在中遠海控公布去年業績后,小摩與管理層進行溝通,公司預計今年供需的前景正面,全球集裝箱航運付運量有望同比增長5.4%,相關供應鏈干擾預計至少會持續至今年下半年,另外今年即期運價預將維持高位,合同運價將為收入提供透明度,指歐亞航線運費合同重訂已漲價200%至400%。
富瑞:下調廣汽集團(02238)評級至“持有” 目標價降至6.95港元
富瑞將廣汽集團(02238)2022-23年盈利預測下調至88億元及106億元人民幣。公司今年收入及純利分別為75.7億及70億元人民幣,同比增20%及23%,去年第四季純利為21億元人民幣,同比增113%,符合該行預期。此外,合營企業支撐著公司去年第四季盈利增長,但去年第四季自主品牌的凈虧損同比進一步擴大15%至10億元人民幣,故該行重新審視對自主品牌的盈利能力預期,并認為日本品牌今年將失去市場占有率。
大摩:維持兗礦能源(01171)“減持”評級 目標價上調至12.8港元
大摩上調兗礦能源(01171)2022-24年凈利潤預測10.7%至14.1%。報告中稱,為反映煤價上升,該行上調秦皇島5500卡動力煤煤價假設,由每噸700元人民幣上調至730元人民幣,該品種煤價于第一季為每噸780元人民幣。該行計入公司管理層今年煤及煤化工產量目標,有關目標意味同比增產6.6%及同比減產6.2%。樂觀情景目標價由16.38港元上調至18.74港元,以反映煤化工產品毛利率估計由45%上調至55%;悲觀情景目標價由7.15港元上調至8.18港元,以反映煤化工產品毛利率估計由20%上調至30%。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay


