


智通提示:
花旗下調中國鋁業(02600)2021-23年凈利潤預測40.3%/28.1%/15.2%,并表示中國和歐洲的冶煉廠停產,相信中國以外的市場2022年對鋁需求將保持短缺,烏俄局勢或成為股價催化劑。
花旗認為,2021-22財年受在家工作需求增長帶動聯想集團(00992)業績反彈,預計2023-24財年盈利會回順,看好其基本面,預期業績及指引可刺激股價。
瑞銀預計,ASM太平洋(00522)今年首季前景較疲弱,將2022-23年每股盈利預測相應下調6%,但長遠對AP及汽車市場持積極看法。
小摩表示,華潤電力(00836)現時風險回報更具吸引力,相信煤價下跌及電價提高,可令其燃煤業務盈利在第二季顯著反彈。
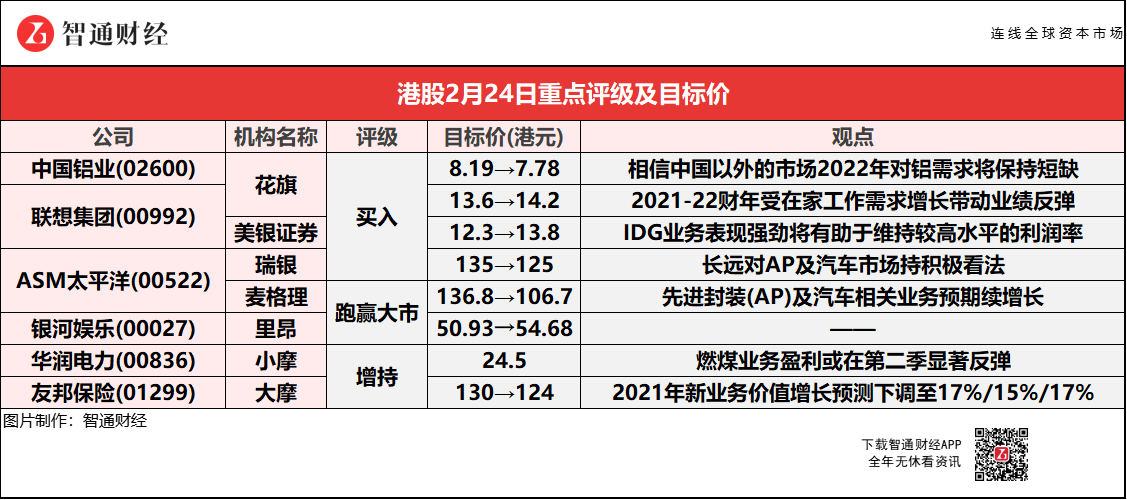
花旗:維持中國鋁業(02600)“買入”評級 目標價降至7.78港元
花旗將中國鋁業(02600)2021-23年的凈利潤預測下調40.3%/28.1%/15.2%,至52.38/95.75/149.68億元人民幣,主要反映盈利不及預期,電價上漲導致成本增加及原材料價格上升。報告提到,中國和歐洲的冶煉廠停產,相信中國以外的市場2022年對鋁需求將保持短缺,俄羅斯與烏克蘭的緊張局勢可能成為股價的催化劑。
大行均上調聯想集團(00992)目標價
花旗:重申聯想集團(00992)“買入”評級 目標價升至14.2港元
花旗上調聯想集團(00992)2022-24財年每股盈利預測8%/17%/16%,主因業績及指引好于預期。截至2021年12月底止第3財季業績勝于預期,當中服務器業務,即基礎設施方案集團(ISG)業務扭虧,令未來利潤貢獻結構更平衡。公司管理層給予第4財季指引,預計稅前利潤4.9-5.2億美元,較現時市場普遍預期高約3%-10%;另2023財年純利指引同比雙位數增長,受商用電腦需求;手機市場可見利潤增長等因素帶動。不過,花旗認為,2021-22財年受在家工作需求增長帶動業績反彈,預計2023-24財年盈利會回順,但仍看好聯想基本面,預期業績及指引可刺激股價。
美銀證券:重申聯想集團(00992)“買入”評級 目標價升至13.8港元
美銀證券稱,考慮到聯想集團(00992)服務器業務盈利、商用/高端個人電腦出貨量上升、負債率及自由現金流水平健康,以及估值具吸引力,將2022-24財年盈利預測上調10%至12%,目標價上調至13.8港元(原12.3港元),對應2022年第四財季至2023年第三財季預測市盈率為約11倍。
報告中稱,聯想集團第三財季盈利創新高,同比增長62%,較該行及市場預期高23%。銷售額創歷史新高,達到200億美元。智能設備集團(IDG)業務經營溢利率按季上升0.1個百分點至7.7%,管理層預期全年銷售額將繼續增長,并跑贏市場。該行預期,IDG業務表現強勁將有助于維持較高水平的利潤率。此外,基礎設施方案集團(ISG)業務自2014年以來首次在運營層面實現盈利,雖然在組件限制下銷售額按季略有下降,但管理層指出,近日取得獲得一個新的一級云端客戶,暗示未來增長可能更快,并有信心業務可保持盈利。
ASM太平洋(00522)遭機構齊降目標價
瑞銀:予ASM太平洋(00522)“買入”評級 目標價降7.4%至125港元
瑞銀稱,ASM太平洋(00522)現價水平相當于2022年預測市盈率約12倍,接近歷史低位,預期進一步下行空間可能有限。同時,預期今年首季前景較疲弱,將2022-23年每股盈利預測相應下調6%,但長遠對AP及汽車市場持積極看法。
報告中稱,ASM太平洋去年第四季收入勝指引,毛利率按季提升至41.3%。在廣泛的解決方案組合支持下,去年全年高級封裝(AP)業務收入增長35%,占集團全年總收入21%。集團今年計劃向邏輯IC代工廠、IDM及內存制造商等一線客戶交付混合鍵合機產品。該行指出,雖然ASM太平洋產品準備方面略落后于BESI等行業領導者,但預期去年與EV GROUP達成合作,將有助于令產品更多元化,迎合客戶需求。此外,ASM太平洋透露最近接獲未來兩年近1億美元的新一代晶片與晶圓熱壓焊接(TCB)平臺訂單,該行預期部分市場的TCB需求將持續。考慮到TCB、汽車半導體及SEMI中的mini LED等需求向好,集團今年首季收入指引為6.4億至6.9億美元。
麥格理:維持ASM太平洋(00522)“跑贏大市”評級 目標價降22%至106.7港元
麥格理認為,ASM太平洋(00522)2021年第4季業績勝市場預期,但下跌風險明顯,維持2022-23年純利預測±1%不變,賬面值由2022年3.6倍轉換至2023年2.5倍,目標價由136.8港元降至106.7港元。公司2022年首季收入指引6.65億美元或51.8億港元,按季跌17%,同比升19%。但訂單出貨比率自2021年第1季起持續回落,至第4季為0.85倍;訂單總額亦自去年第1季起見頂回落;預計公司2022年下半年收入或出現倒退。該行指出,先進封裝(AP)及汽車相關業務預期續增長,傳統封裝則可能面對周期性回落,未來消費者及移動通訊收入預計低單位數增長。
里昂:下調銀河娛樂(00027)評級至“跑贏大市” 目標價升7.4%至54.68港元
里昂稱,銀河娛樂(00027)去年第四季表現穩健,經調整Ebitda為8.18億元,中場及貴賓廳均強勁。該行指出,集團宣派0.3元的小額特別息,顯示其有信心。另外,雖然澳門銀河第三期建設已基本完成,但集團只會在市場復蘇時才開業。
小摩:維持華潤電力(00836)“增持”評級 目標價24.5港元
小摩稱,現時華潤電力(00836)風險回報更具吸引力,相信煤價下跌及電價提高,可令其燃煤業務盈利在第二季顯著反彈。而且市場波動下板塊輪轉至電力/可再生能源股,可縮小潤電與同業的差距。報告中稱,該行撤回對中國火電行業今年第一季的審慎看法,并建議在目前水平增持華潤電力(00836),認為集團股價在年初至今大幅回調38%后估值吸引,現價相當于今年市賬率0.9倍,低于行業平均的1.4倍。
大摩:維持友邦保險(01299)“增持”評級 目標價降至124港元
大摩稱,友邦保險(01299)2021年新業務價值(VNB)增長預測從21%下調至17%、2022年從29%下調至15%、2023年由23%下調為17%,由于中國內地和中國香港市場復蘇慢于預期,盡管已恢復到疫情之前的水平。報告中稱,具體而言對中國香港2021年VNB增長預測從12%上調至16%、2022年VNB增長預測從59%下調至18%、2023年VNB增長預測由40%下調至26%;中國內地2021年VNB增從18%下調為14%、2022年從32%下調至7%、2023年由25%下調至16%。該行將友邦牛市股價預測下調7%至156港元。熊市情況下調4%至119港元。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay


