


智通提示:
小摩認為,中海油(00883)有潛力超過其早前訂立的2025年長期生產目標,預計市場對今年戰略目標有正面反應。
大和指藥明生物(02269)增長前景穩固且估值吸引,相信現時的股價調整提供了良好買入機會。
瑞信預測,九毛九(09922)2022/23年凈利潤同比分別增長75%/42%,是餐飲股中的首選。
花旗稱,周大福(01929)估值在近期調整后具有吸引力,三季度同店銷售增長優于預期。
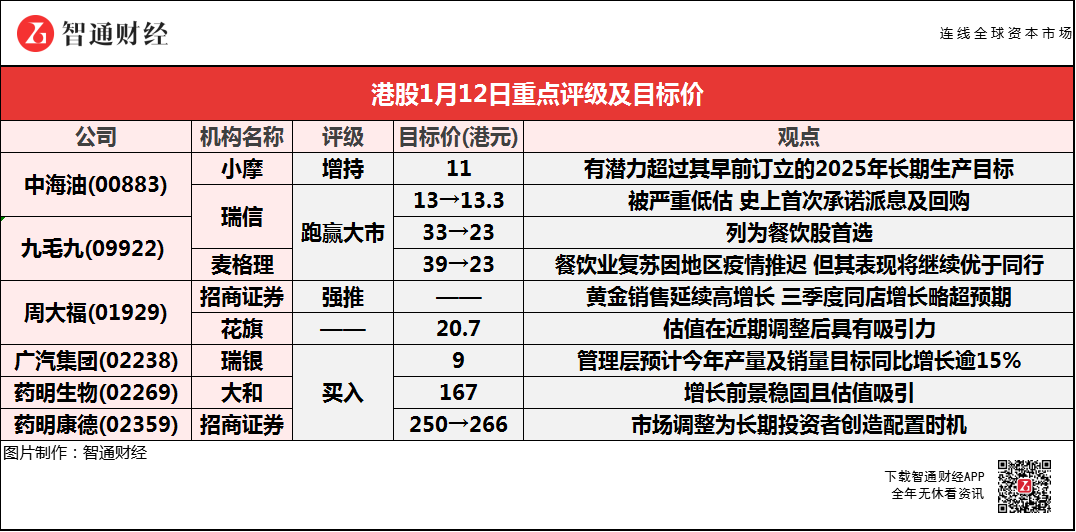
中海油(00883)獲機構唱好 最高看至13.3港元 最低看至11港元
小摩:維持中海油(00883)“增持”評級 目標價11港元
小摩稱,市場對中海油(00883)今年戰略目標預計有正面反應,指中海油今年生產目標超出預期,看到中海油有潛力超過其早前訂立的2025年長期生產目標。報告提到,中海油管理層公布一系列股東友善政策,包括新官方派息比率超過40%,每股派息至少0.7元;2021年度派特別股息;2022年將繼續回購,預期中石化(00386)、中石油(00857)將能跟上中海油強勢的派息預期,預計主要中資石油股收益率達6%至12%。
瑞信:維持中海油(00883)“跑贏大市”評級 目標價調高至13.3港元
瑞信稱,中海油(00883)被嚴重低估。中海油宣布將派發2021財年特別股息及進行股份回購,以及2022-24財年全年每股股息不低于0.7元,即相當于未來三年股息率達8%。公司2022年經營策略顯示其增長前景,而策略重點是公司對派息及回購的承諾,是公司史上首次,該行認為中海油有關策略將受到市場歡迎,預期公司股價應有積極反應。
該行提到,中海油今年凈產量目標為6億至6.1億桶油當量,同比增長5%至7%,由今年計劃投產的13個新項目提供支持(去年為19個項目),其新的三年生產目標(2022-24年)意味著年均復合增長率6%。
機構稱餐飲業復蘇因疫情推遲 瑞信將九毛九(09922)列為餐飲股首選
瑞信:餐飲股首選九毛九(09922) 目標價下調30.3%至23港元
瑞信下調九毛九(09922)2021-23年盈利預測11%、19%及19%,但預測2022/23年凈利潤同比分別增長75%/42%,列其為該行在餐飲股的首選。報告中稱,去年下半年受疫情影響,九毛九實現按部就班的門店擴張,但銷售復蘇放緩。與2019年同期相比,去年下半年太二和九毛九的月度同店銷售恢復率在80%至90%之間波動,考慮到外賣業務的貢獻上升,預計堂食恢復率為70%至80%。該行預計,太二在2022和2023年將各開設150家新店,并分別實現4.1次和4.2次的翻臺率。該行表示,雖然疫情帶來短期的挑戰,但認為九毛九在未來幾年有一條清晰的道路持續增長,因為太二品牌將繼續擴大門店基礎,而且新品牌將帶來進一步的上升空間。
麥格理:重申九毛九(09922)“跑贏大市”評級 目標價下調41%至23港元
麥格理下調九毛九(09922)2021-22財年盈利預測12.9%和24.3%,以反映疫情帶來的影響。餐飲業復蘇將被近期多個地區的疫情所推遲,但相信九毛九的表現將繼續優于同行。該行渠道檢查顯示,由于不同省份的零散疫情,相較疫情前2019年同期,去年第四季的同店銷售跌幅有所擴大。雖然九毛九也難以避免消費情緒的疲軟,但相信其年輕客戶群和品牌吸引力有助表現超越同行。
報告提到,太二在去年開設了117家門店,令門店總數達到350家,認為太二在不同級別的城市都具有充足的擴張空間。另外,隨著投資的養魚場的魚供應量逐漸增加,鱸魚的采購價格應逐漸趨降。在強勁品牌下,公司具提價能力,預計成本通脹可控,今年可維持穩定毛利率。
周大福(01929)獲機構唱好 黃金延續高增長 三季度開店超預期
招商證券:維持周大福(01929)“強推”評級 黃金延續高增長 三季度開店超預期
招商證券維持周大福(01929)“強烈推薦-A”評級,黃金銷售延續高增長,三季度同店增長略超預期,預計2022-24財年歸母凈利為72.6/85.5/100.5億港元,對應增速20.4%/17.8%/17.6%,對應當前估值為17.2x/14.6x/12.4x,長期成長確定性強。
周大福發布FY2022財年三季度經營數據,財年三季度公司實現營業額同比+31.1%,其中中國內地增長38.8%,占收入百分比88.8%;中國內地自營同店銷售增長10.7%,其中黃金首飾增長23.3%,鑲嵌、鉑金及k金首飾同店下滑8.9%。三季度內地凈增加470個周大福珠寶零售點,截至2021年底,集團零售點數目達到5646個。
此外,財年三季度公司凈增加470個周大福珠寶零售點,前三季度共新增零售點1094個,已超過公司原有全年開店目標,開店速度持續超預期。公司2022財年開店目標指引進一步上調至1200家,在公司強有力的加盟開店政策驅動下,公司有望繼續維持快速開店節奏,實現市占率的穩步提升。
花旗:周大福(01929)估值具吸引力 目標價20.7港元
花旗維持周大福(01929)目標價20.7港元,上調2022-24年收入預測2%-4%,同店銷售增長優于預期,估值在近期調整后具有吸引力。報告中稱,該公司公布2022年第三季度內地同店銷售增長11%,受惠于黃金產品增長23%,而特許經營店表現續強勁。另外,中國港澳地區同店銷售增長14%,受中國香港需求穩定及中國澳門旅游消費回升的支撐。
報告提到,公司管理層預計,強勁的銷售勢頭將持續,2022年同店銷售將略高于10%,全年收入將達到30%-40%的指引上限,又預計內地的中高收入長期增長,而香港和澳門在沒有口岸重新開放的情況下將實現個位數的銷售增長。
瑞銀:維持廣汽集團(02238)“買入”評級 目標價9港元
瑞銀稱,與廣汽集團(02238)管理層舉行了投資者會議,廣汽管理層預計今年產量及銷量目標同比增長逾15%,管理層重申廣汽本田和廣汽豐田的目標是產銷100萬輛;預計旗下傳祺經多年的業務調整有望回升;估計廣汽埃安保持強勁勢頭,預計2022銷量有望同比倍升。
該行提到,廣汽管理層預計芯片供應緊張會持續至今年第二季,為確保供應,公司已采取多項措施,包括與一級供應商合作,實現使用國產替代芯片;直接投資領先的芯片制造商以加強應鏈協作。此外,廣汽管理層還預計旗下合資品牌企業會利用于豐田和本田的強大技術,加快擴大電動汽車銷售貢獻。
大和:重申藥明生物(02269)“買入”評級 目標價167港元
大和認為藥明生物(02269)增長前景穩固且估值吸引,相信現時的股價調整提供了良好買入機會。不過基于管理層的指引,下調2021-23年收入預測2%至9%,盈利預測則調低2%至18%。
報告中稱,公司日前參加了該行舉行的會議,管理層分享了最新的業務更新,并提及了市場對中國國家藥品監督管理局藥品審評中心(CDE)政策,和產能擴張計劃等。該行引述管理層稱,公司并未收到美國客戶的任何疑慮,因公司不持有藥品的知識產權(IP),僅持有藥品開發技術的知識產權。另一方面,公司于去年新增10wL產能,計劃今年下半年再新增10wL產能,管理層指新生產基地將需兩至四年時間提升。
招商證券:重申藥明康德(02359)“買入”評級 目標價調高6.4%至266港元
招商證券上調藥明康德(02359)2022財年盈利預測4%,以反映公司管理層提供了正面展望和積極指引。藥明康德在1月10日舉辦的線上投資者會議中,更新了第四季度的運營情況,管理層重申2021財年收入增長36%-38%的指引,并指出2022財年有望實現收入進一步加速增長。
根據公司管理層指引,在2021財年資本支出為65億至70億元人民幣,公司還表示2022財年將繼續在全球各個業務部門積極建設能力,以滿足強勁的業務需求。盡管未來流動性收緊,但相信這些風投資金將在未來1至2年繼續推動創新并助推CXO產業需求。報告提到,公司股價從近52周的高點下跌約35%,這主要由于看跌情緒,而非基本面的惡化;認為市場調整為長期投資者創造了很好的配置時機。藥明康德新項目持續增長;這主要得益于不斷增長的活躍客戶和較強的客戶粘性;預計其細胞及基因療法業務部門將從2021年因新冠疫情造成的停滯中恢復。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay


