簡單梳理新公鏈波卡、Harmony、Celo、NEAR、Algorand 的生態版圖。
原文標題:《Avalanche、Fantom 之后,還有哪些公鏈生態正在起勢?》 撰文:Azuma
回看過去一段時間的行業焦點,新公鏈的集體爆發無疑是最值得關注的趨勢之一。
從 Solana 到 Avalanche,再到 Fantom、Terra,一個又一個以太坊外部公鏈在實現了二級市場價格突破的同時,也迎來了生態層面的蓬勃發展,帶動了一輪屬于新公鏈及其附屬項目的「小陽春」。
不過,雖然這輪行情相當強勢,但由于來得過快,除了少部分早早完成布局的前瞻型玩家,絕大部分投資者可能并沒有吃到太多紅利。
如果多鏈并存、互聯互通的世界真的是未來大勢,那么屬于新公鏈的故事顯然不會就此結尾。環顧公鏈賽道,除了前文提到的那些明星選手,還有著一些綜合實力并不遜色、只是生態建設節奏稍慢了半步的項目正蓄勢待發。本文,我們就將盤點這其中的部分優質代表,并對其近期的關鍵動作以及生態版圖狀況做簡單梳理。
結合 Avalanche、Fantom 等生態的爆發路徑,本文在選擇公鏈代表時將優先考慮「生態激勵資金」、「龍頭項目旗幟效應」、「跨鏈便捷度」這三大因素,所以可能會遺漏一些已相當知名但近期動作相對較少的明星公鏈。
需要申明的一點是,本文不構成投資建議,僅根據當前公鏈賽道上各大項目的建設節奏來聊一些主觀看法,還請各位讀者莫忘 DYOR (do your own research)。
HarmonyHarmony 是一個主打狀態分片的高性能公鏈。
Harmony 的分片技術結合了其特有的 EPoS 抵押機制以及基于 VDF 的隨機數算法,可同時兼顧去中心化和安全性。同時,Harmony 的網絡層優化實現了最佳的跨分片路由以及快速區塊傳播。
之所以將 Harmony 放在第一個來說,是因為該生態的現狀高度契合此前幾大生態爆發的路徑:
從「生態激勵資金」角度來看,9 月 10 日,Harmony 官方宣布將在未來四年內提供價值超 3 億美元的財庫資金來支持生態建設;
從「龍頭項目旗幟效應」來看,Sushiswap、Curve 已在 Harmony 上完成部署,關于引進 Aave 的提案也已于上個月通過,Harmony 擬通過巨額的資金激勵來吸引 Aave 遷入;
從「跨鏈便捷度」來看,除了官方橋外,Harmony 已啟動了與 Anyswap 的集成部署,只不過當前支持的幣種有限。
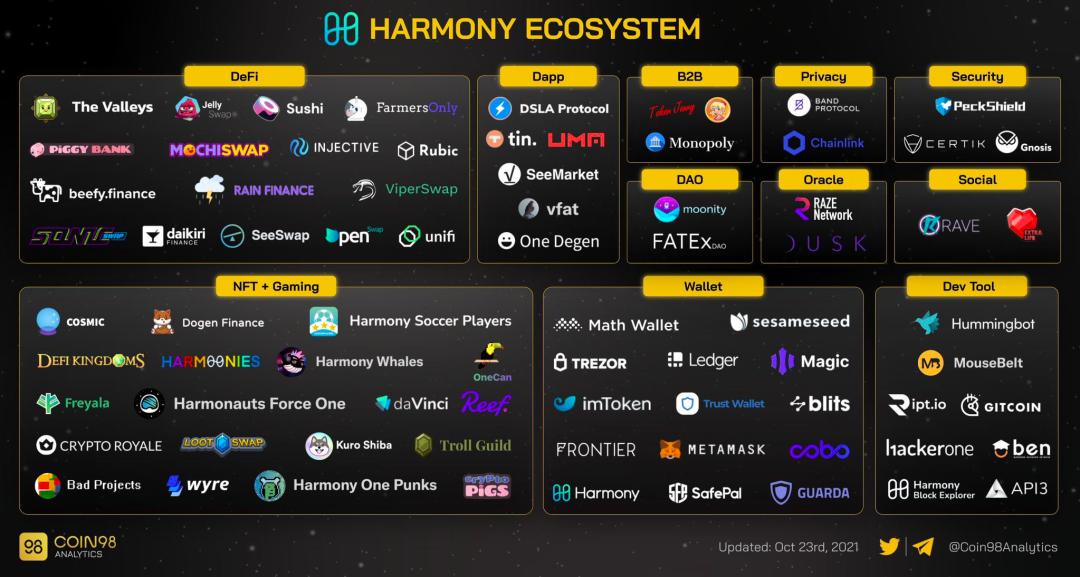
至于生態應用進展方面,除了前文提到的 Sushiswap、Curve,當前在 Harmony 生態內整體流動性規模較大的應用還有 Defi Kingdoms、ViperSwap 等等。從產品功能上看,這些項目都屬于 DEX 這一細分賽道,借貸細分賽道當前仍存在一定的市場空白,這一情況預計將隨著 Aave 及其他同類項目的上線而改善。
CeloCelo 是我作為用戶非常喜歡的一條新興公鏈。 Celo 與其他公鏈之間最大的差異是其主打的「去中心化移動支付」概念,這其中很重要的一部分是在移動端設備上實現并推廣 DeFi 應用。
八月末,Celo 正式官宣了「DeFi for the People」計劃,擬提供超過 1 億美元的資金用于宣傳、資助和激勵措施,推進生態體系建設。在該計劃的首批合作伙伴中,我們能看到 Aave、Curve、Sushiswap、0x、UMA 等多款龍頭 DeFi 應用的身影。
10 月 14 日,SushiSwap 已依托該計劃于 Celo 上啟動了 1260 萬美元的流動性挖礦獎勵,當前穩定幣對(cUSD/DAI)的收益相當可觀,截至 10 月 23 日晚間,年化數據可達 60%+。
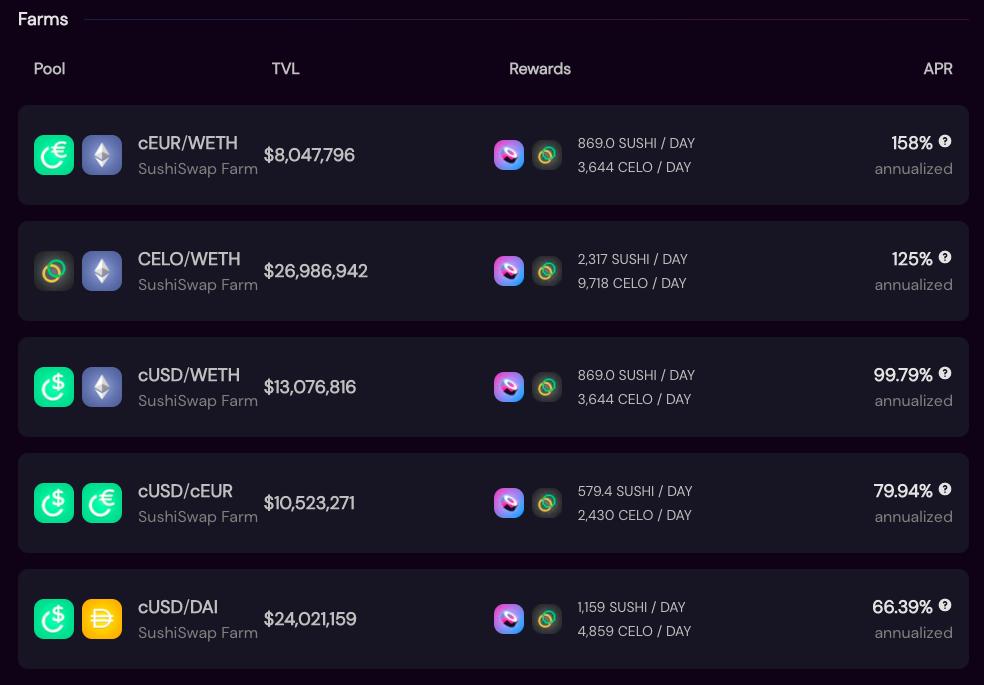
穩定幣對的挖礦收益如此之高,在一定程度上也與當前通往 Celo 生態的跨鏈橋不夠豐富有關。當前,Celo 尚未與 Anyswap、cBridge、xPollinate 等主流跨鏈橋,可選擇的暫時只有 Optics (有 Celo 官方背景)、Mobius 等較小眾的橋。
生態層面來看,Celo 生態內較為主流的應用基本都入選了「DeFi for the People」計劃,除了前文提到的那個龍頭項目,還包括老牌無損彩票項目 PoolTogether,以及 Ubeswap、Moola Market 等生態原生項目。
Polkadot 及其附屬智能合約平臺(如 Moonbeam)如果治理提案 #118 能夠順利通過社區公投,波卡(Polkadot)主網將于 2021 年 11 月 11 日正是啟動平行鏈插槽拍賣,這也意味該生態內已等待良久的項目將獲得接入主網的機會,正式拉開波卡主網生態建設的序幕。
由于波卡獨特的區塊鏈構架,所以其生態建設節奏與其他公鏈完全不同,前文提到的部分因素并不太適用于波卡的現狀,但考慮到這家天王級項目深厚的底蘊,其接下來的動向及趨勢仍值得市場高度關注。
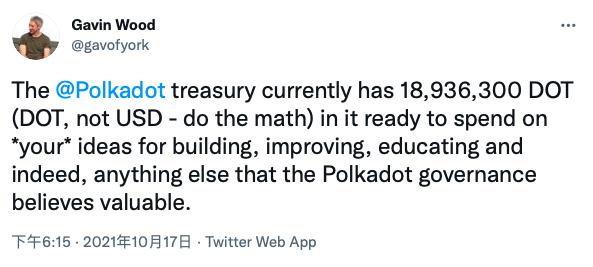
值得一提的是,10 月 17 日,Gavin Wood 發推稱,波卡財庫目前持有 18936300 枚 DOT (注意是 DOT,而不是美元,可自行計算價格)準備用于社區關于構建、改進、教育的想法,以及任何波卡治理認為有價值的東西。這句話被很多人理解為波卡對于外部生態巨額激勵舉措的回應。
生態層面,波卡生態內最優質的項目名單可直接參考此前拍下了 Kusama 先行網平行鏈插槽的項目,比如 Acala、Moonbeam、Astar、Bifrost、Phala 等等。
這里要著重提一提 Moonbeam,其先行網 Moonriver 已作為第二條平行鏈接入了 Kusama 網絡。作為完全兼容 EVM 且支持 Solidity 語言的智能合約平臺,外部生態的項目可以輕松地將其應用移至 Moonbeam。在此前已宣布將集成至 Moonbeam 的項目名單中,可以看到 Sushiswap、Balancer 等諸多老牌項目的身影。
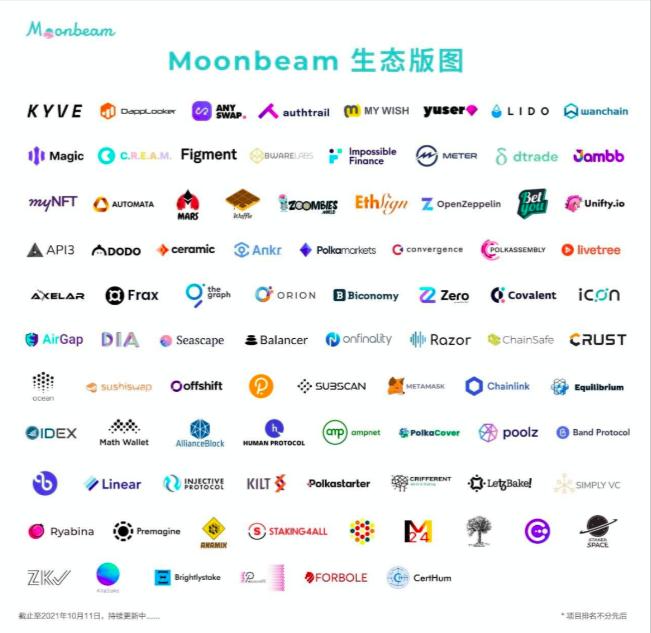
從某種意義上來說,Moonbeam 本身要比波卡更像大家傳統認知中的公鏈,這也符合最近共識漸強的一種觀點——波卡越來越像一個 Layer0 的中繼協議。
NEAR號稱有著最優雅分片技術的 NEAR 也是公鏈賽道不可忽視的新星之一。
單就二級市場來看,說 NEAR 仍在蓄勢可能并不恰當,畢竟其代幣已經漲了這么多。不過就生態數據來看,無論是整體鎖倉規模還是頭部應用,當前 NEAR 生態的表現較之 Avalanche 等仍有一定差距。
與前文提到的其他幾大公鏈一樣,NEAR 近期也已官宣了巨額的生態激勵措施。10 月 21 日,專注于投資 NEAR 生態的研究及發展機構 Proximity Labs 宣布將在未來四年內分配 4000 萬枚 NEAR 代幣(價值逾 3 億美元),用于扶持基于 NEAR 開發的項目、機構及個人。據悉,包括 Curve、Sushiswap、Dodo 等知名項目以及 Ref、Burrow、Onomy 等原生項目已與 NEAR 達成合作,將成為該項激勵計劃的早期收益者。
相較于其他生態,NEAR 最具潛力的殺手锏是其以太坊擴容方案 Aurora,除了當前最為主流的資產跨鏈,Aurora 還將探索更高維度的數據跨鏈,以期可以為以太坊社區的用戶和開發者們提供一種簡單直接的、無縫的使用體驗。
上周,Aurora 剛剛完成了 1200 萬美元的首輪融資,Pantera Capital、Dragonfly Capital 等知名機構參投,這或許會加快 Aurora 本身的開發以及整個 NEAR 生態的建設節奏。
Algorand與其他公鏈不同,Algorand 選擇的是一條「向外生長」的道路,即基于其豐富的學術及傳統行業資源,鏈接區塊鏈及傳統世界,推動區塊鏈技術的主流采用,最終構建一個可服務于真實商業世界的金融公鏈。
雖然展業路線上存在差異,但前文擬定的三大要素也適用 Algorand 的發展狀況。9 月 10 日,Algorand 基金會宣布推出 Viridis DeFi 基金,將提供 1.5 億枚 ALGO (總價值逾 3 億美元)來推動 Algorand 鏈上 DeFi 生態系統的增長。該基金的第一個動作是推出了兩個價值 500 萬美元的 SupaGrants,旨在激勵社區構建預言機以及跨鏈橋服務。
Algorand 近期的另一大關鍵事件是其虛擬機 AVM 的發布。根據 Algorand 首席產品官 Paul Riegel 的描述,AVM 可提高 Algorand 的智能合約性能,也將使新人開發者更容易在 Algorand 鏈上開發程序。
生態層面,Algorand 的應用體系較之其他公鏈還是有著明顯不同,一是多以原生項目為主,比如 Yieldly、Tinyman、Algodex 等等,二是會有一些與主流金融市場相關的項目,比如 SIAE、Vesta Equity 等等。
公鏈的戰爭遠未結束受限于篇幅,本文無法覆蓋賽道之內所有玩家,僅是從主觀出發對個人近期感興趣的項目做了次簡單梳理。
自區塊鏈的概念誕生以來,公鏈一直都是最具挑戰性也最具價值捕獲能力的賽道。而今,隨著 DeFi、NFT 等應用層的爆發,公鏈的地位在快速抬升,賽道之內的競爭也迎來了新的高潮。
放眼行業,從終得 Layer2 助力的公鏈之王以太坊,到主打互聯網計算機概念的 DFINITY,再到激活了智能合約的 Cardano,最輕公鏈 Mina,以及「重新啟航」的 EOS,大勢湯湯,群雄逐鹿。公鏈的這場「戰爭」,距離結束還早。
 jay