撰文:Matt The Finance Guy 編譯:Perry Wang
摘要
•巴扎風格的 OpenSea 市場在 2021 年 NFT 之夏中大出風頭,但仍然算不上可以接納機構投資者的現代市場; •機構投資者在挑選和選擇 NFT 和其交易平臺時,通常會考察 3 個關鍵因素——即覆蓋全市場的風險敞口、流動性和衍生品; •SynFutures 的 sAMM 模式和真正的免許可特質,都非常適合打造出基于 NFT 的最佳衍生品,作為「長尾」資產;
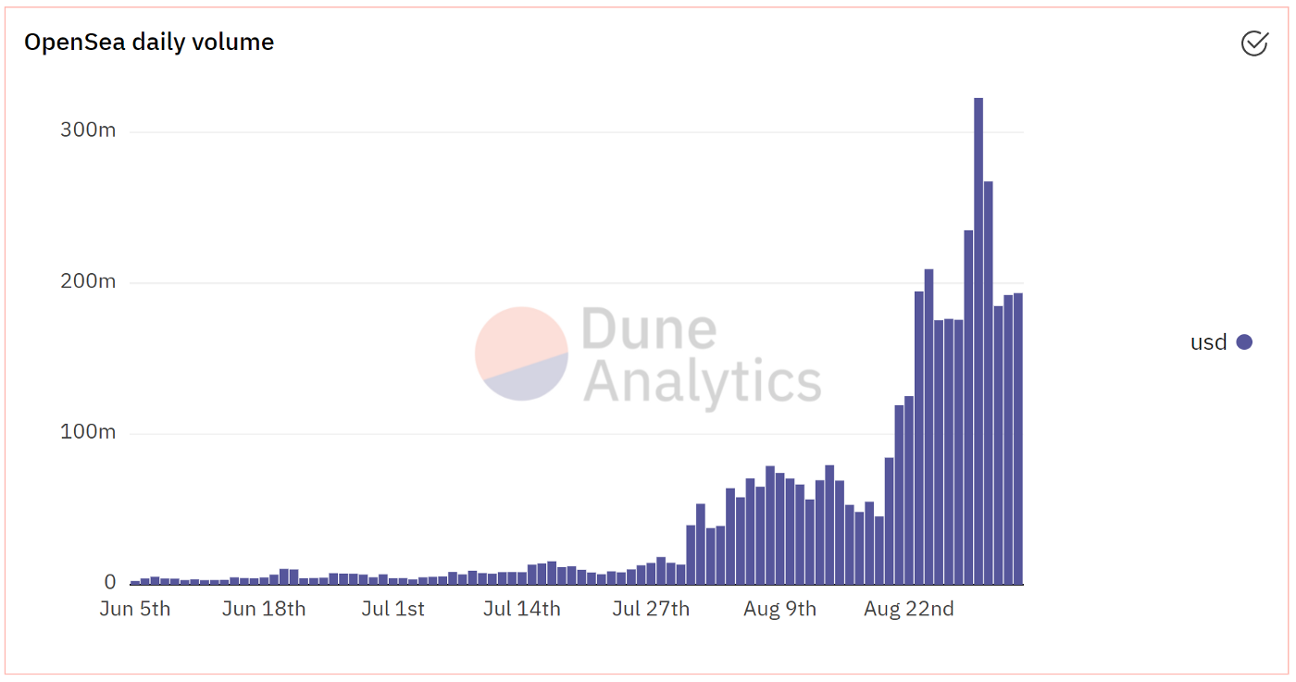
全面開花的 NFT 確實包含某種形式的內在價值。如果您不同意,請點擊這里閱讀我之前的 這篇文章。本文則是講述會涌現出怎樣的市場和投資者,將 NFT 帶入「現代」,真正可以讓 NFT 可以成為大眾投資的標的,并可以得到廣泛使用 。
本周早些時候,OpenSea 的每日交易額突破 3 億美元(而且這個數字還在繼續增加),讓任何 DeFi 協議都相形見絀。截止撰寫本文時,Uniswap 和 Sushiswap 是僅有的兩個日交易額能超過上述數字的 DeFi 協議,但是在沒有減去機器人交易份額的情況下。 更合適的觀察角度是查看 EIP-1559 提案實施后的 ETH 銷毀速度。在 4 周內,僅 OpenSea 就銷毀了約 3 萬個 ETH,是 Uniswap v2 和 v3 總和的兩倍,占整個以太坊生態系統的 17%。
OpenSea 幾乎在每個參數上都處于領先地位,例如日活(DAU)、每用戶平均收入(ARPU) 和復合年均增長率(CAGR)。這些術語通常用于描述 谷歌和亞馬遜 等 Web 2.0 商業巨頭的影響力。
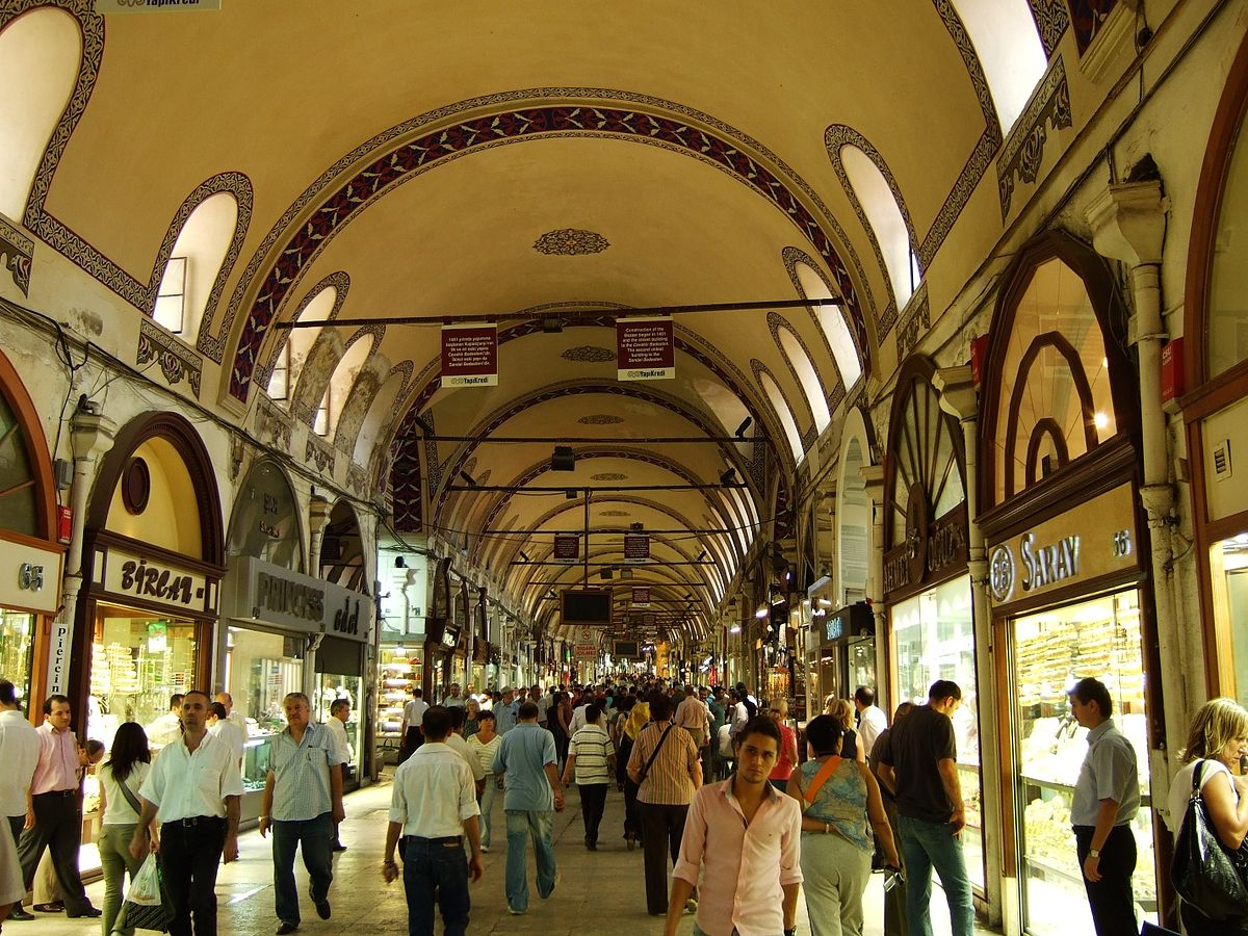
但 OpenSea 只會讓我聯想到伊斯坦布爾的大巴扎。大巴扎很受歡迎且蓬勃發展,但不是典型的現代市場。當然,擁有大量資金的機構投資者不適合參與其中。
據當年的幾位歐洲旅行家表示,直到 19 世紀上半葉,在所銷售商品的豐富性、種類和質量方面,當時歐洲都不具備能與伊斯坦布爾大巴扎抗衡的市場。
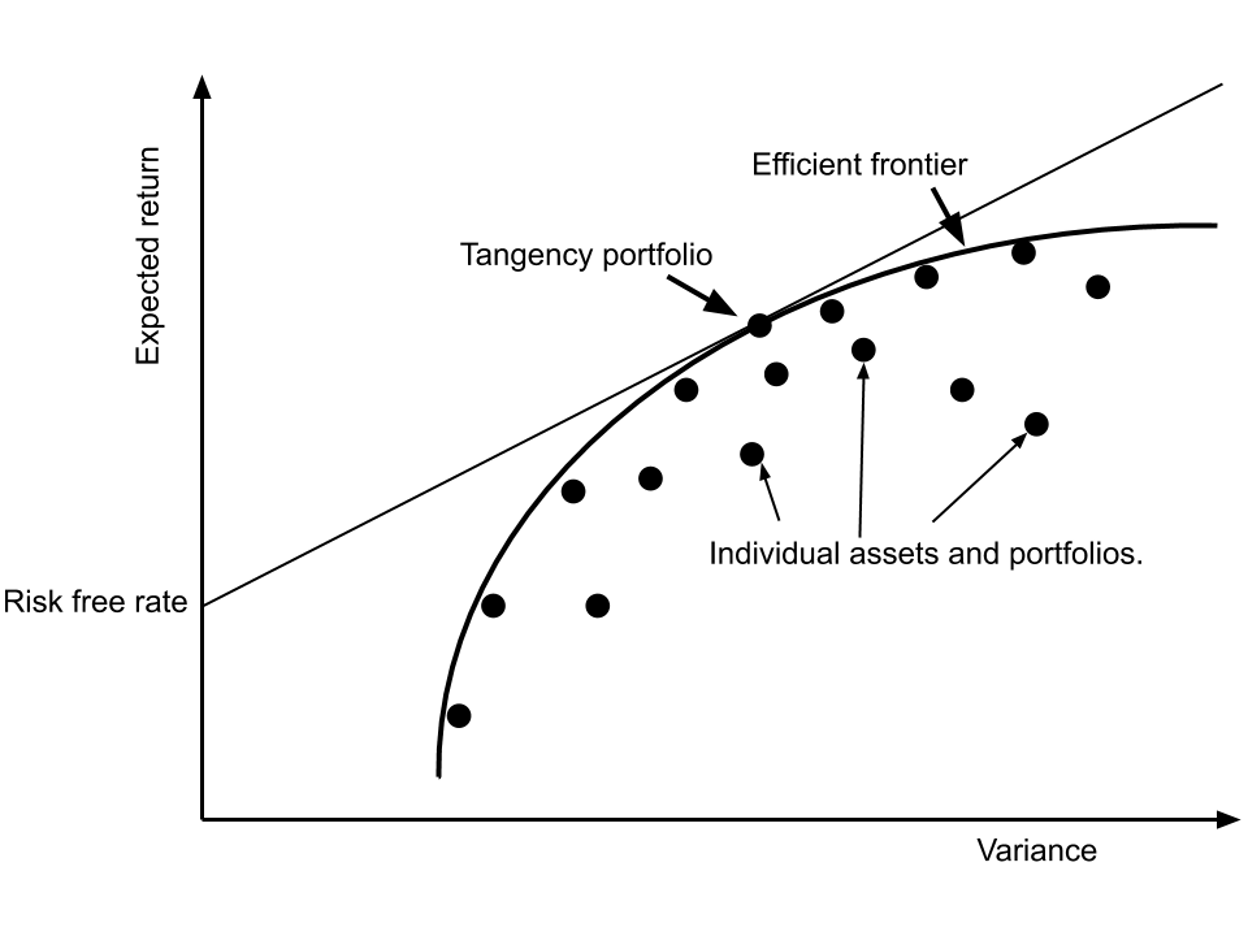
第一個因素是機構對「市場敞口」的固執追求和高度紀律性。簡而言之,機構不購買單個 NFT,而是更喜歡覆蓋整個市場的投資組合。這不僅是因為管理人員的 A.I.(審美智慧)匱乏,或者缺少存放藝術品的空間,但更重要的是投資組合多元化的需求。經濟學家哈里·馬科維茨(Harry Markowitz)在現代投資組合管理理論中對投資組合多元化進行了具體描述。
多元化資產的投資組合(下圖中的切線投資組合 /Tangency portfolio)具備效率最高的風險調整后回報(risk-adjusted returns),優于投資組合中的任何單個資產。如果一個理性的投資機構想要獲得更高的回報,它寧愿利用相同的 Tangency 投資組合進行杠桿交易,也不愿嘗試從資產池中單獨押注誰是贏家誰是輸家。
看上去很眼熟是嗎? Three Arrows Capital 在其官網就用過這一說法。
第二個因素是流動性。哪些資產可以代替單個 NFT 作為「市場風險敞口」的代理介質?購買 $RARE 或其他 NFT 交易所代幣不一定會從這些代幣的價格飆升中大賺一筆,因為其中存在固有的間接風險敞口。
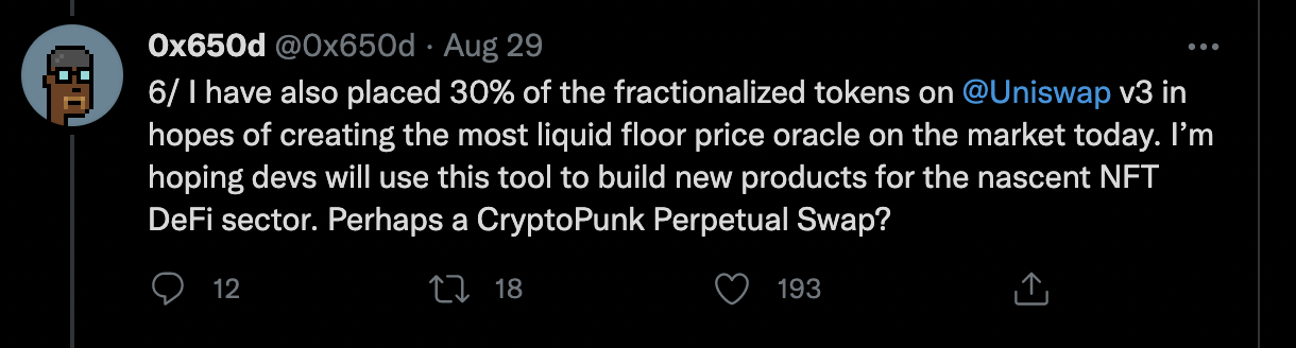
另一種選擇是購買指數 / 碎片化投資組合。例如截至今天,JennyDAO 的 uJenny 代幣擁有 1800 萬美元的流動性,該 DAO 收集了 100 多個 NFT。擁有 104 個 Crypto Punks 的 Fractional Punk FLOOR 資金池在 Uniswap v3 上擁有 1800 萬美元的總鎖倉價值(TVL)。盡管上述項目持有的 NFT 頭寸不同,但機構都渴望的一件事正在逐漸出現——多元化和流動性。
事實上,Punk FLOOR 的創建人 0x650d 最初選擇了自己構建一個投資組合。暫且不去猜測哪個機構是這一行動的始作俑者,他們整體化一得采取行動,在事先沒有任何跡象的情況下,以地板價(沒有對任何單個 Punks 支付溢價)購買了 104 個 Crypto Punks,且在一個區塊內完成交易。這是專業和機構級的執行——干凈而精確。
第三個因素是對衍生品的需求。我所說的衍生品并不是指對單個資產的杠桿交易(后者已經可以通過以 NFT 為抵押的貸款協議實現,例如 NFTfi)。
我是指在不持有底層資產的情況下直接做多或做空。簡單來說,您可以使用您的 ETH 或 USDC 交易 NFT,并從 NFT 價格的上漲或下跌中獲利。
為什么這一點如此重要?因為能在上漲和下跌兩個方向投入資金表達對資產漲跌的意見,可以期待資產找到合理的定價。新入局者現在可以進入 NFT 生態系統,以便:
•利用杠桿構建覆蓋整個市場的看漲敞口; •如果認為市場被高估,則用投資組合做空; •尋求單個 NFT 的額外回報「alpha (是指高于市場收益的那部分收益)」,同時對沖覆蓋整個市場或項目的風險「beta (投資組合的系統風險)」; •還有更多……
這正是 SynFutures 團隊正在與合作伙伴共同努力、很快會向市場交付的內容。
在按財務指標(例如,風險、回報)衡量的資產領域中,NFT 本質上算是長尾資產。這意味著訂單簿模式下的傳統做市商并不是很自然的選項,因為活躍的做市商總是更喜歡「大客戶」,部分原因是它們起源于中心化 / 傳統金融(CeFi/TradFi)世界。 SynFutures 的 sAMM 模式是一種 DeFi 原生的撮合交易解決方案(請閱讀這篇文章進行深入研究),而且允許單代幣流動性提供者(LP) 可以讓您在不擁有底層資產的情況下進行做市。
「長尾」的含義還包括要求平臺真正是免許可的,而不是「許可的免許可」,后者上市交易的新資產需要 DAO 或開發者團隊的批準流程。正如我們常說的,在 SynFutures, 30 秒就可以讓您的資產上市交易,而無需等待幾天或幾周。 您怎么看? 敬請期待更多更新。請在 Twitter 上私信我,說出你的意見。
感謝: 0x650d, andy8052, Ishanee0x, mrblocktw, RachelLin_SF, TekinSalimi, yizhoucao.
關于 SynFutures
SynFutures 是一個即將推出的金融衍生品協議,目前處于 V1 封閉 Alpha 階段。該團隊融合了加密原生族與華爾街頂級大咖,其理念是為以太坊和其他第二層(L2)/ 側鏈上的未來 DeFi 衍生品構建堅實的基礎設施。2021 年 6 月,SynFutures 宣布獲得 1400 萬美元的 A 輪融資,由 Polychain Capital 領投,Framework、Pantera Capital、Bybit、Wintermute、CMS、Kronos 和 IOSG Ventures 參投。2021 年初,SynFutures 宣布了由 Dragonfly Capital 和 Standard Crypto 支持的種子輪融資。
您可以訪問 該網站 以注冊 V1 Closed Alpha 搶先體驗。 或在 Medium / Twitter / Telegram / Discord 上加入討論。
來源鏈接:medium.com
 jay