


FB(FB.US)年初至今上漲了24.33%,年回報率29.73%。盡管存在基本面問題和威脅,短期趨勢是負面的,但長期趨勢的仍然是正面的。隨著該公司允許運營杠桿生效,未來幾年的盈利增長將令人驚喜地上升。
與表面看上去的不太一樣,事實上FB具有出色的盈利能力評級,同時顯示出良好的財務狀況。價格并不太貴,且正在強勁增長,這使得FB對于增長投資非常可觀。
強大的廣告業務基礎和未來的AR/VR嘗試
強大的廣告業務和用戶數據
Facebook發布的2021財年第二季度財報顯示,二季度公司的營收和每股收益均超出華爾街分析師預期。
第二季度公司營收290.77億美元,同比增56%,優于預期的278.6億美元;凈利潤103.94億美元,同比增101%,遠超預期的87.37億美元;每股攤薄收益為3.61美元,同比增長101%,遠超預期的3.02美元。
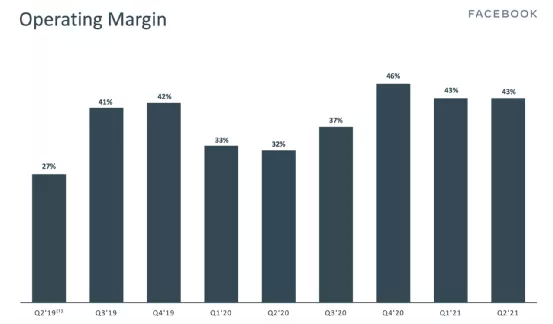
值得一提的是,Facebook當季營收同比增速創2016年以來最快同比增速。需要注意的是,盡管管理層不斷指導利潤率壓縮,但利潤率實際上在過去幾個季度同比增長。
廣告業務大幅增長是公司營收強勁的主要原因。財報顯示,公司廣告業務實現營收285.8億美元,同比增56%,優于預期的271.3億美元。Facebook認為廣告收入增長主要是由單條廣告的平均價格增長所推動。
不過,公司認為蘋果操作系統以隱私為重點的更新將影響其定向廣告的能力,從而影響公司第三季度的廣告收入。
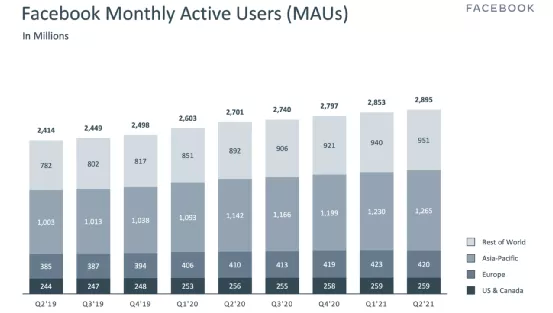
用戶數據方面,在第二季度末,Facebook月活躍用戶為29億,但低于分析師29.2億的預期。每月活躍用戶(MAU)環比增長1.5%,同比增長7.2%(YOY)。
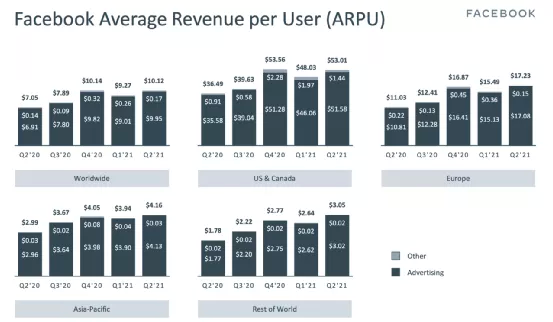
全球每用戶平均收入(ARPU)也增長到10.12美元。
還有一個被低估的資產負債表催化劑。截至最近一個季度,FB的資產負債表上有640億美元的凈現金和等價物。這表明FB可以承擔大約1000億美元的債務,用于股票回購——相當于市值的10%左右。FB一直在加大股票回購力度,今年回購了110億美元的股票。
作為是一家廣告公司,鑒于全球數字廣告支出持續飆升,目前擁有數十億的已安裝用戶群的FB,在蓬勃發展的餡餅中不僅占有相當的份額,還在保持不會落后的創新。
正在開發的AR眼鏡和與之配套的元宇宙
Facebook和EssilorLuxottica于9月9日推出了Ray-BanStories,但產品發布并沒有引起太多關注。盡管預計這種合作短期內不會產生豐厚的財務業績,但投資者應關注Facebook試圖傳達的信息。
同時FB還宣布了,卡普空(CCOEY)游戲《生化危機4》的虛擬現實版本將于10月21日在OculusQuest2上獨家推出。
AR將現實世界與計算機生成的元素相結合,將我們手機的虛擬世界與現實世界結合在一起。因此,這不僅僅是一種新設備,而是一種新的人機界面。
在增強現實中,你真的需要一副看起來像普通眼鏡的眼鏡,這樣才能獲得主流認可。這將是十年來最艱巨的技術挑戰之一,它基本上是在眼鏡框架中安裝一臺超級計算機。
所以在硬件方面,Facebook現在正從兩個方向發展。OculusQuest2是一款圍繞高通驍龍平臺構建的獨立設備,與大多數Android智能手機一樣。它具有有限的AR功能,更適合讓開發人員使用它。
另一個方向是Ray-BanStories眼鏡,硬件和功能要少得多。它們看起來非常像一對普通的經典Wayfarers,除了鉸鏈鉚釘通常所在的相機硬件。
最終設想的產品將看起來像Ray-BanStories,也是Quest的特色版本——不是一個小眾的VR設備,而是更適合成為一個全天候設備,在這個十年末的某個時候取代觸摸屏智能手機.
前面還有很長的路要走。也許最早要到2025年才能看到功能齊全的獨立AR眼鏡。Facebook將Metaverse視為一個10-15年的項目。同時這會發生很多事情,將改變競爭環境和游戲規則。
這次產品的推出標志著公司的一個重要里程碑——Facebook想要大眾市場(不僅僅是游戲玩家)擁抱VR和AR產品。通過制定有效的戰略來尋求這一獨特領域的增長機會,也許Facebook已準備好成為AR行業的領導者。
風險:監管層面和競爭威脅
存在未來監管行動的風險
最近華爾街日報報道稱,FB多年來一直知道Instagram對青少年有害。而FB在公開場合淡化了對青少年的負面影響,并且沒有向要求提供研究的學者或立法者提供。
最近還有報道稱,該平臺對某些名人給予了內容規則的特別豁免。Facebook的XCheck計劃,曾經是作為對高知名度的人采取的行動的質量控制。
社交網絡平臺經常出現這類問題——更有可能像往常一樣,公司會簡單地糾正問題并繼續前進。盡管如此,投資者仍應始終注意其中一個問題變得嚴重到足以引起真正的監管反彈的風險。
拆分FB并撤銷其對Instagram的收購
一個更現實的風險是,如果聯邦貿易委員會(FTC)決定拆分FB——有效地撤銷其對Instagram的收購。雖然這可能會打破壟斷,不過也可能凸顯股票的潛在價值,因為Facebook投資者將成為兩只獨立股票的所有者。
iOS廣告的負面影響
還面臨著超出其控制范圍的威脅,例如當iOS更新使Facebook的廣告商實現其預期結果更具挑戰性且成本更高時。
蘋果(AAPL.US)的新政策要求收集用戶信息的應用程序披露他們正在獲取的數據,并要求獲得特定的許可。Facebook曾表示,持續的隱私法規和移動操作平臺尤其是蘋果iOS14的變化,可能會阻礙廣告定位并壓制廣告定價。
Facebook在本季財報中還提到蘋果iOS更改隱私規則令廣告商更難追蹤用戶數據將打擊三季度起的財報表現。
“由于監管和平臺變化,特別是最新的蘋果iOS操作系統更新,我們繼續預計2021年定位廣告(adtargeting)的阻力會增加,與第二季度相比,預計第三季度受到的影響更大。我們還將繼續監控跨大西洋數據傳輸的可行性,及其對歐洲業務的潛在影響的發展。”
直接和間接競爭對手在增加
Facebook與銷售廣告的公司以及提供社交、媒體和通信產品和服務的公司存在競爭關系。在廣告和視頻方面與Google和YouTube競爭;消息傳遞和社交媒體方面與Snap競爭;社交媒體上與Twitter(TWTR.US)形成競爭。
市場調研公司eMarketer表示,谷歌(GOOG.US)作為數字廣告領域的領導者,有望在今年年底占據全球近29%的市場份額。根據谷歌母公司最新發布的財報數據顯示,第二季度谷歌總廣告營收達到504.4億美元,同比增長了69%。
機構觀點:風險可控和合理估值
在Facebook($FB)的一位高管發布了一篇關于iOS信號丟失和逆風的博文后,摩根士丹利分析師Brian Nowak表示,關于蘋果iOS更新在第三季度帶來的潛在逆風比第二季度更大的評論與該公司7月財報的評論一致。
他不認為這篇博文是IDFA逆風逐漸惡化的跡象,也不認為這是近期廣告收入預期可能面臨風險的信號。然而,諾瓦克確實指出,這篇博文和他的廣告檢查使他相信Facebook廣告商iOS和IDFA信號損失在第三季度也沒有持續改善。
這位分析師補充說,他與廣告商的談話"基本上是一致的和建設性的",大型廣告商即使在近期的歸因挑戰中也繼續在Facebook上花費,他對該股保持增持評級和400美元的目標價。
BMO Capital分析師Daniel Salmon也表示,對Facebook的指導意見不變,Facebook(FB)發布的博客文章沒有改變管理層對第三季度的財務指導,而是重申蘋果(AAPL)iOS逆風的影響預計將大于第二季度——因為App Tracking Transparency,即ATT,主要在第二季度推出,而不是原先預期的第一季度。
然而,它的重申很可能意味著超出指引的概率較低,盡管在增量技術細節方面沒有驚喜,但最終沒有改變他的論點。他對Facebook的股票保持"跑贏大盤"的評級和425美元的目標價。
Baird分析師Colin Sebastian在一份研究報告中告訴投資者,該公司更新的IDFA評論與該公司之前的行業檢查基本一致,并繼續認為,由于隱私方面的阻力,Facebook在短期內可能會出現與華爾街估計的上升。該分析師沒有改變他"跑贏大盤"評級和390美元的目標價格。
FB目前的市盈率為26倍,這對于一個可能在未來十年或更長時間內保持高速增長的名字來說是一個相當低的倍數。股票可能重新估值為40倍甚至更多,這是對具有長期增長軌跡和高自由現金流產生的高質量股票的預期倍數。這表明在潛在增長和多重擴張之間,FB正在提供一個低風險的機會。
投資者可能擔心監管行動使FB受到抑制,尤其是在其數據隱私丑聞之后。然而,盡管監管干預的潛力持續存在,但以更廣的趨勢來看,FB是一個以低價倍數交易的搖錢樹。
最有可能的監管行動——即公司分拆——似乎更有可能增加股東價值而不是降低股東價值。隨著它強勁的資產負債表和不斷增長的收益,該股票或許將逐漸重新估值至更高的倍數。
本文編選自“美股研究社”微信公眾號;智通財經編輯:黃曉冬。
本文轉自智通財經,如要了解詳細內容可以訪問原站查詢。
 jay



