dYdX、Perpetual Protocol V2、MCDEX V3 都部署在以太坊二層協議上,同時結合激勵、集中流動性等策略來優化流動性。
原文標題:《一文讀懂衍生品交易協議 dYdX、Perpetual Protocol、MCDEX V3 的流動性解決方案》 撰文:蔣海波
中心化交易所中加密貨幣的交易量主要集中在合約交易上,其中又以永續期貨合約為主。在去中心化交易所(DEX)中,合約交易被認為是一個可能爆發的方向,但在流動性、交易量等方面并沒有一個能做到和中心化交易所有相同體驗的 DEX。隨著以太坊二層擴容方案的集體上線,MCDEX V3、Perpetual Protocol V2 在流動性上的改進,以及 dYdX 發放治理代幣后流動性的激勵,去中心化永續期貨合約方向可能迎來快速發展。
dYdX在宣布發行治理代幣后,dYdX 的交易量逐步上升,在流動性激勵與交易挖礦的基礎上,dYdX 已成為交易量最大的去中心化衍生品交易協議。dYdX 從交易、持倉、提供流動性、USDC 質押、做市商零息無抵押借貸等多個維度激勵流動性,治理代幣 DYDX 將在北京時間 2021 年 9 月 8 日 23:00 之后開通轉賬功能。
交易獎勵dYdX 將根據給協議支付的交易費用和未平倉量,來獎勵用戶,這一部分占 DYDX 總量的 25%。將綜合考量用戶的交易量與持倉量,在 65 個 Epoch 內線性釋放,每個 Epoch 分發 3835616DYDX,每個 Epoch 的時間為 28 天,Epoch 結束后約 7 天才可以領取前一個 Epoch 的獎勵。
根據交易費進行獎勵。交易費用來自于 dYdX 中的每一筆交易,在 30 天內交易量小于 100 萬美元且不計算 DYDX 持倉折扣的情況下,掛單與吃單的手續費比例分別為 0.05% 和 0.1%;30 天交易量大于等于 5000 萬美元的情況下,能做到掛單成交零手續費。若不考慮交易獎勵和治理代幣質押,dYdX 的交易手續費高于幣安等中心化交易所。
根據持倉進行獎勵。當一名用戶在 dYdX 的合約中持有頭寸時,必然有其他用戶持有相反方向的頭寸,所以期貨交易也是一種零和博弈。而持有的倉位每個小時都會根據期貨的溢價收取或付出一定的資金費用。根據未平倉量進行激勵有利于用戶長期在 dYdX 中持有倉位。
交易獎勵將根據用戶在該 Epoch 內獲得的交易分數占比進行分配,每個用戶的交易分數將根據該 Epoch 內的支付費用和平均未平倉量進行計算,具體公式如下。雖然交易分數的計算中支付的手續費與平均未平倉量所占的權重不同,但當支付的手續費和未平倉量以相同比例增加時,交易分數也將按照該比例增加。
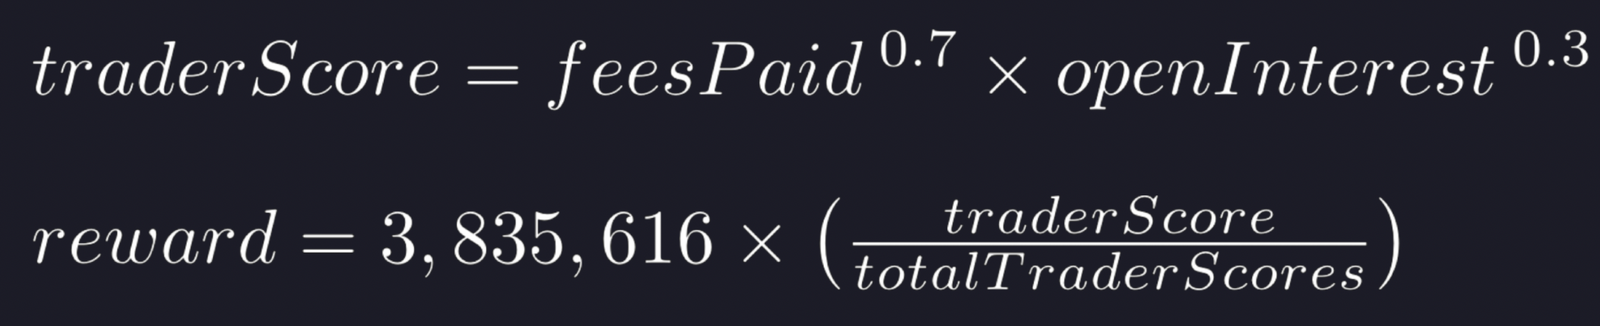
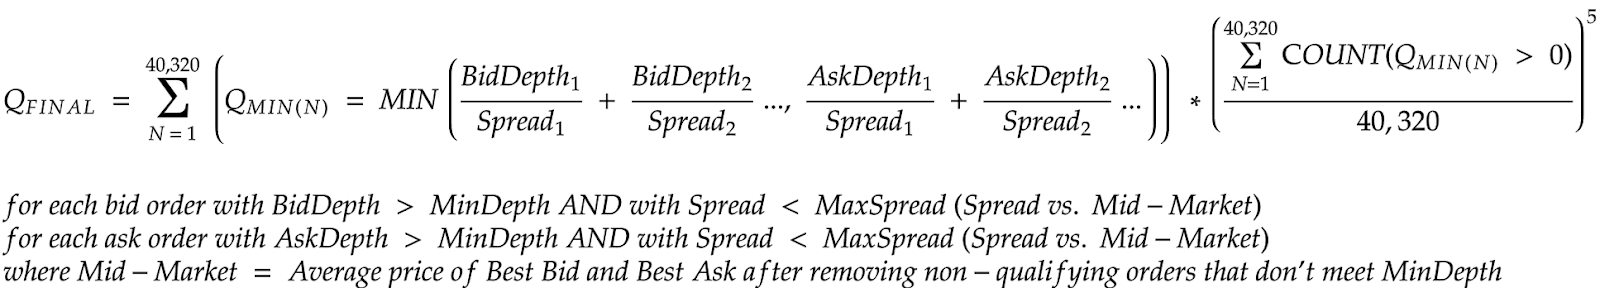
用于獎勵在市場價格兩端進行排單的流動性提供者,綜合考慮時間、兩端深度、買賣價差、市場參與度進行獎勵。
此部分獎勵為 DYDX 總量的 7.5%,同樣在約 5 年時間里線性釋放,每個 Epoch 分發 1150685DYDX。
用戶在一個 Epoch 內的獎勵根據份額占比決定,每一分鐘記錄一個數據點,計算公式如下:
為了吸引做市商積極參與 dYdX 的交易,dYdX 允許經批準的做市商以無抵押無利息的方式從協議中貸款。首批經過批準的做市商為 Wintermute、Amber Group、Wootrade (Kronos)、Sixtant、DAT Trading。
做市商的借款來源于用戶在流動性模塊中質押的 USDC,在此質押 USDC 的用戶總共可分配 DYDX 總量的 2.5%,同樣在大約 5 年的時間內釋放。
質押者若想在當前 Epoch 結束時取回存款,則需要在當前 Epoch 結束前至少 14 天請求提取 USDC,否則將自動進入下一個 Epoch。
應當注意,質押 USDC 的用戶面臨本金損失的可能性。如果借款人違約,流動性質押池智能合約會為質押者提供對借款人的追索權,但不能保證還款。
dYdX 對協議中所有的用戶行為均進行了激勵,包括交易、持倉、提供流動性、質押 USDC、做市商借款。在 dYdX 宣布治理代幣的分配之后,截至 8 月 30 日,協議的總鎖倉量上升至 4.29 億美元,當月已上升 136%。而 dYdX 中的流動性已經足夠普通投資者的交易,甚至不弱于很多中心化交易所。
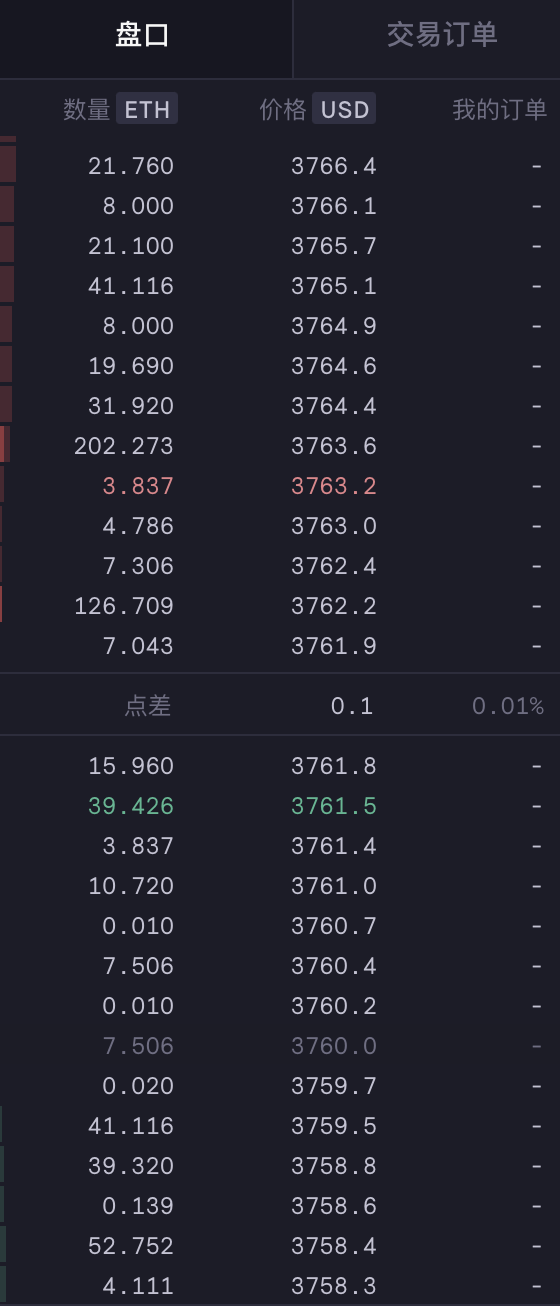
Perpetual Protocol 已正常運行大半年,其交易相關的部分在 xDai 上,Perpetual Protocol 也一度占據去中心化衍生品交易量的 80% 以上。當前,Perpetual Potocol v2 將結合 Uniswap V3,在 Arbitrum 上上線。Perpetual 的兩個版本都有著重解決衍生品交易中的流動性問題。
Perpetual Protocol V1無論是傳統的訂單簿,還是隨著 DeFi 開始流行的 AMM 形式的去中心化交易所(DEX),都需要做市商來提供交易的流動性。只是在 AMM 中,流動性提供者僅需將至少兩種代幣存入流動池,無需主動管理即可滿足交易的流動性。流動性提供者需要擁有資金,且需要承擔無常損失的風險。而在帶杠桿的衍生品交易中,隨著幣價的波動,用戶提供流動性的風險也會成倍增加。
Perpetual Protocol 構建了虛擬流動性做市商 vAMM,在不需要做市商參與的情況下,即可保證交易的流動性,沒有真實的做市商也就沒有無常損失。
Perpetual Protocol 的 vAMM 和常規的 AMM 一樣,使用 x*y=k 恒定乘積公式。但與 AMM 不同,vAMM 不需要投資者真實的提供流動性,用戶的資金都存儲在管理抵押品的智能合約中。Perpetual 通過虛擬的定義一個 k 值,來決定交易的流動性,但也要保證在合理的范圍內。若 k 值過小,交易的流動性較少,用戶交易的滑點可能較大,影響交易體驗;若 k 值過大,套利者可能需要較大的資金才能使價格維持一致。
用戶的交易對手就是 vAMM 本身,用戶始終以 USDC 參與,最終提走 USDC。期貨交易是一個零和博弈,所有人的盈利都來自于其他人的虧損,通過 vAMM 模型計算每個人的收益情況。
Perpetual Protocol V2 (Curie)Perpetual Protocol 的 V2 版本被命名為 Curie (居里),在以太坊二層網絡 Arbitrum 上部署。Curie 將使用 Uniswap V3 的集中流動性池和執行其永續合約中的交易,每一筆交易都發生在對立的交易對手之間,協議將具備更強的可擴展性、流動性聚集、自由市場創建等特點。根據官方介紹,Curie 將分四個階段實現:
主網啟動,在 Arbitrum 上使用 Uniswap V3 集中流動性和做市商策略。
限價單和流動性挖礦。
包括 USDC 在內的多資產抵押。
通過 Uniswap V3 創建無需許可的私人市場。
除了交叉保證金、降低協議對保險基金的依賴、創建無需許可的交易市場、改進手續費分潤等優勢之外,Curie 也提供了多個策略來改善交易的流動性。
Curie 的交易將直接在 Uniswap V3 中執行,Uniswap V3 的集中流動性將解決 AMM 中流動性分散的問題。雖然 Perpetual Protocol V1 版本使用了 vAMM,但流動性仍分散在整個區間內。而在 Uniswap V3 中,流動性通常會集中在市場價格附近,在提高資金效率的同時,增加交易的流動性,減少滑點。
流動性提供者將可以使用杠桿(Leveraged LPs),做市商可以在 Uniswap V3 上提供放大后的流動性。對于具備流動性策略的成熟做市商,這將進一步放大收入。
建立 Perpetual 經濟系統基金,引入 Charm、dHEDGE、Lemma 等,幫助改善流動性。如 Charm Finance 本就是 Uniswap V3 的自動流動性管理器,Charm 將與 Perpetual Protocol 合作,為 Perpetual 的流動性提供者建立流動性金庫(Alpha Vault)。做市商只需要將 USDC 存入 Charm 的流動性金庫,即可開始賺取交易費。
Perpetual Protocol V1 通過 vAMM,無需真實的做市資金,即可保證交易的流動性。V2 版本與 Uniswap V3 深度綁定,杠桿 LPs 進一步放大了做市商的收益,但對做市商的要求也更高,需要有主動管理策略。
MCDEX V3MCDEX 創始人劉杰在總結從 V2 版本學到的經驗時談到:「把流動性作為金融產品的第一性原則,所有的事情都在圍繞如何提高流動性。這是廣義的流動性,衍生出來包括資金效率高,交易體驗好,摩擦力小,流動性成本低等表現。」在設計 MCDEX V3 時,MCDEX 思考的是如何通過提高資金效率和流動性提供者的預期收益來獲取更多的流動性。
流動性策略MCDEX V3 AMM 通過指數價格及風險敞口來進行定價,交易的平均成交價將根據公式由交易數量、預言機提供的指數價格、滑點參數、AMM 持有的頭寸、流動池的保證金這些參數共同決定。
通過引入指數價格,AMM 的價格將根據預言機提供的價格跟隨市場變動,減少套利者的參與。這樣可以減少套利機會,避免流動性提供者不必要的損失。這一點與 DODO 的某些機制類似。
允許多個 AMMs 共享相同的流動性,使用同一種抵押品的多個 AMMs 可以用一個流動性池,以實現流動性提供者的收益最大化。
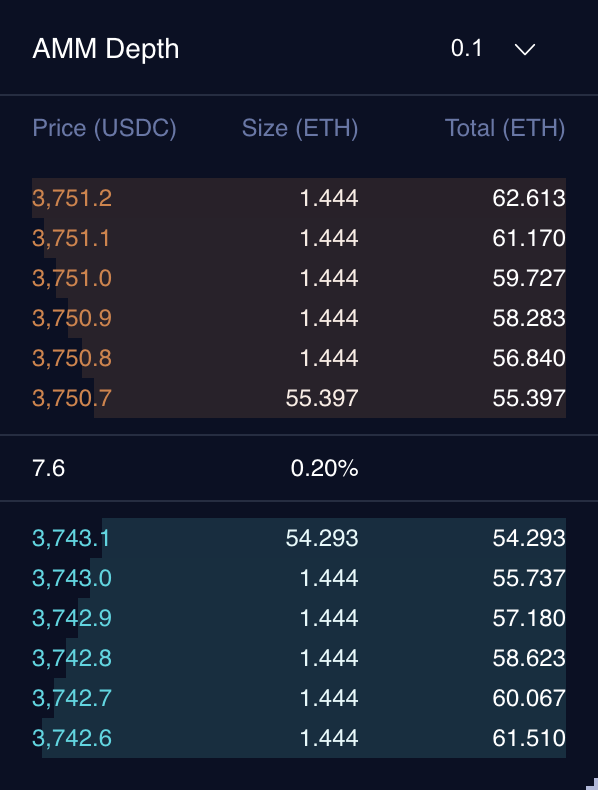
流動性聚集在指數價格附近,V3 AMM 函數使指數價格附近的曲線變平,在提升用戶體驗的同時,最大化資金效率,讓流動性提供者的資金可以集中滿足指數價格附近的交易需求。如下圖所示,截至 9 月 2 日,MCDEX V3 AMM 已經部署到 Arbitrum One 主網上,在盤口聚集的流動性要高于其它相鄰的價格。
V3 AMM 中引入了 Operator 的角色,Operator 是一個永續合約的創建者,根據流動性提供者的授權來管理各項風險參數,以增加流動性提供者的收益,減少風險。
通過控制風險參數,來調整 AMM 交易面臨的風險。使 AMM 的風險敞口增大的交易將受到抑制,面臨更大的滑點、更大的價差、更多的交易費用、更小的最大頭寸,而降低 AMM 風險敞口的交易則享有價格與費用優勢。
AMM 是大多數交易者的交易對手,必然持有和大多數人相反的頭寸。如果大多數用戶做多,AMM 做空,則多頭向空頭支付資金費用;如果大多數用戶做空,AMM 做多,則空頭向多頭支付資金費用。
流動性提供者的主要收入來自于價差、資金費用支付、交易費用和其它收入,AMM 通過上述的跟隨指數價格調整定價、共享流動性、流動性聚集以及調整價差、資金費用、交易費用等參數,來降低流動性提供者的風險,增加收益。
MCDEX V3 AMM 的主要創新在于根據指數價格,可以在沒有套利者參與的情況下調整成交價格,同時協議中的流動性聚集在指數價格附近,引入了 Operator 進行參數管理,降低流動性提供者的風險,使收益最大化。
小結dYdX、Perpetual Protocol V2、MCDEX V3 都對流動性進行了優化,它們都部署在以太坊二層協議上,以滿足交易所需的低成本與快速確認。
dYdX 作為訂單簿式 DEX 的代表,會在持續五年的時間里對協議中的交易、流動性提供等所有環節進行代幣激勵,在剛結束的 Epoch0 階段,這種激勵可能超過了交易所需的成本。
Perpetual Protocol V2 則與 Uniswap V3 進行深度綁定,并與 Charm 等主動流動性管理協議合作,提供流動性時還可使杠桿,放大流動性提供者的收益,但需要主動策略對頭寸進行調整。
MCDEX V3 AMM 則通過流動性策略,使流動性集中在盤口,并通過預言機讓交易價格跟隨市場價格變動,再加上各種參數調整,以增加流動性提供者的收益。
來源鏈接:www.panewslab.com
 jay