Tokemak 可以低風險吸收存款并提升資金利用率,但仍存在著市場恐慌大面積撤資時的擠兌風險。
原文標題:《「Cobo Labs」投研報告:TOKEMAK 項目解析》 撰文:Ely 和 Alex Zuo
風險預警最大的風險在于市場恐慌大面積撤資時的擠兌風險,所質押的幣是否能剛性 1:1 兌付。
代碼未開源,文檔不完善,無路線圖。
本金存入取出有時間限制,治理代幣提取有時間限制。
項目收益嚴重依賴治理代幣 TOKE 價值,投資者和管理者無代幣獎勵外的其他收益,TOKE 價值有較大不確定性。
項目評分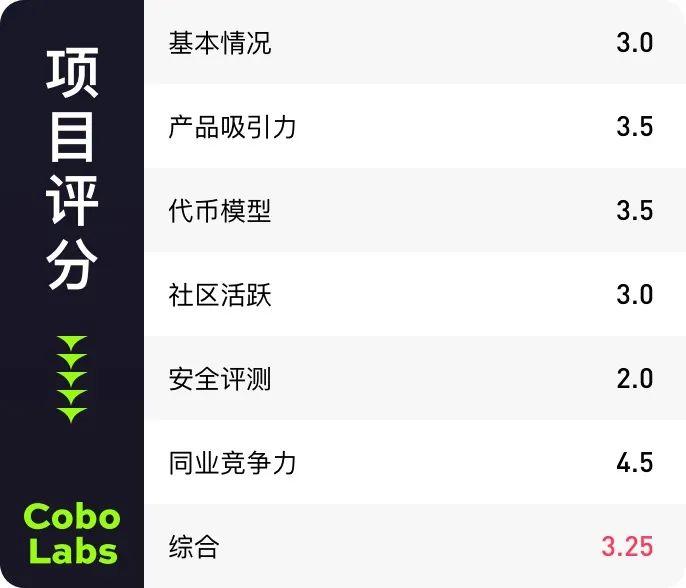
投資機構: Framework Ventures 領投,Electric Capital、Coinbase Ventures、North Island Ventures、Delphi Ventures 和 ConsenSys 參投。其中 IDO:預啟動階段 DeGenesis 分發 300 萬代幣,每枚價格 $8。
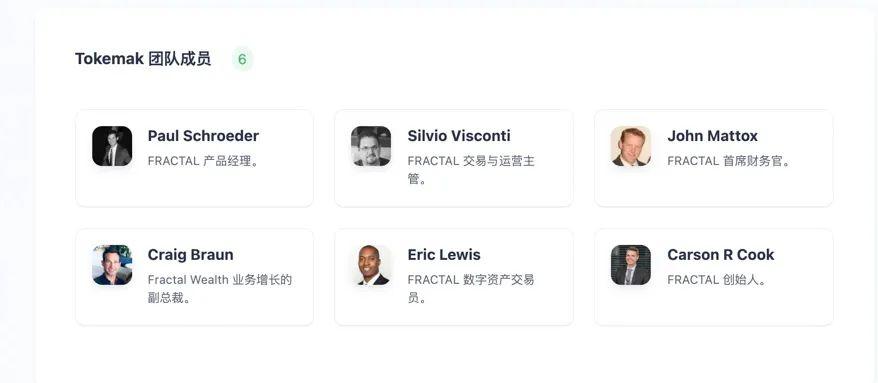
團隊:主要成員是交易背景,前身是流動性做市商 FRACTAL
Tokemak 是一項可持續的 DeFi 流動性分配協議,此協議的核心在于打造可持續的流動性,而不是短暫的流動性挖礦,同時通過去中心化的方式「引導」流動性的分配。
項目特點以更加開放性的方式提升資金利用率
以低風險吸收存款來獲得充足的流動性
在流動性工作中引入多種角色( LP 和 LD )各盡其能
解決問題:解決初創項目流動性痛點早期的 DeFi 項目通常以冷啟動的方式開始,項目需要在初期花費大量的精力和資源設計流動性挖礦以激勵用戶來為協議提供流動性,其中也存在激勵分配方案不合理等問題。目前多數流動性挖礦依靠單一的資金量算法來計算獎勵,還沒有引入更多的維度來使流動性挖礦的效力變得可持續,比如 10M 的 LP 存在 1 天比 1M 的 LP 存在 7 天獎勵要更多,那么對于一個協議來說,或許能夠維持 7 天的流動性是更可靠的。Tokemak 將通過 LD 的引導為這類項目提供均衡的可持續的流動性。
Tokemak 用戶用質押閑置資產來提供流動性 ( Liquidity Provider, LP:單幣或 LP 提供者) 的同時,有另一個去中心化的角色通過不同的 DEX 或 DeFi 協議擇優引導 ( Liquidity Director, LD:質押 $TOKE 的用戶) 流動性的分配。LD 的角色有可能是策略編寫人 / 項目方 / 基金經理 等,讓更多的角色能夠參與到與流動性相關的工作中并提供獲得收益,而非單一的流動性挖。
如何激勵和保持代幣反應堆 LP 和 LD 兩側平衡被引導的流動性池被稱之為「反應堆」。如果有大量資產存入給定的反應堆,并且引導該流動性的 TOKE 數量很少,則 APY 將在反應堆的 LD 側增加,鼓勵 LD 抵押更多的 TOKE 并參與引導該流動性。同樣的邏輯反過來也成立——如果有大量的 TOKE 抵押在反應堆中,但存入了少量 LP 資產,則反應堆的 LP 方會收到增加的 APY 以激勵進一步的資產存入。LD 和 LP 的 APY 浮動是為了保持足夠的 LD 質押 TOKE 來完成引導流動性的工作量和足夠的流動性抵押之間的平衡。
風險協議將吸收的單幣存款引導到其他協議中做 LP 時勢必面臨無常損失,為了保持 LP 能夠完整取回質押的資產,$TOKE 被用來抵抗無常損失。在極端情況下,無常損失風險由 LP 轉移到 LD。
正常情況下協議將從 PCA (協議控制資產)中取回資產,盡管這可能出現赤字。
為了彌補赤字,Tokemak 將系統范圍內的資產盈余吸入 PCA。
如果協議面臨大規模的撤資,并且最終出現無法覆蓋的 IL 損失時,質押中的 TOKE 將起作用,首先該反應堆中未來的 TOKE 收益將會被支配(盡可能少),以滿足 IL 缺口。(APR 變少)
當未來的收益也無法覆蓋缺口時,質押中的 $TOKE 將會被支配以補充 IL 缺口。(本金損失)
最大的風險在于市場恐慌大面積撤資時的擠兌風險,所質押的幣是否能剛性 1:1 兌付,只有社區足夠強大,LD 足夠專業,合作項目方足夠多樣以及產品開發足夠完整才可能實現良性的東拆西借。
同業競爭Tokemak 所處的是去中心化資管和借貸賽道。在傳統金融市場中,Prime Borkerage 業務與其類似。通過中心化機構調配,讓資金在機構間(尤其是對沖基金間)更高效率流通。這個業務為投行創造了巨大的利潤,它的核心是兩方面:廉價的資金以及風控。傳統金融市場能做 PB 業務都是有著上百年歷史以及齊全牌照的大投行大托管行。靠著歷史信用積累的信用,可以拿到最便宜資金。而對于借款方的風控一直是個黑盒子,時不時會出現類似 Bill Hwang 的事件,讓 PB 損失慘重。CeFi 中類似 Cobo,貝寶,Matrixport 這樣的托管和金融公司,以及有技術優勢的 Cyberx 都在這個領域也有了一些發展,但同樣面臨資金成本和風控的問題。
Tokemak 通過 AMM 管理切入,未來業務有非常大的可拓展性和想象空間。如果 Tokemak 在這個領域盡快拓展支持的產品類別,以及能將鏈上風控能力提高,將會對 DeFi 領域產生比較大影響。公司現階段還沒有競爭對手,但如果無法在產品端和風控上有進展,遲早借貸頭部公司如 AAVE 會切入這個領域。
在 DeFi 領域,目前也有數個項目采用這種基于 DAO 投票來治理挑選專業人士提供資管服務,相當于以去中心化的方式治理中心化的流動性引導分配(與智能合約實現的機槍池相比)。同類相對中心化資管 / 主動資產管理 DeFi 項目有 Set Protocol , 用戶可通過加入一系列代幣創建一個經過審核的投資組合 ( set ) 以及提供流動性代理挖礦策略;Enzyme Protocol, 資管項目的元老;dHedge , 一個建立在 Synthetix 之上的資產管理協議,允許任何人在以太坊區塊鏈上建立自己的投資基金或投資他人管理的基金;DePlutus Protocol,在可投加密貨幣皆為白名單協議等的風控機制下,任何人都可以成為基金管理人,管理人必須按照一定比例自投資金,基金管理人可以選擇主動策略或算法等不同策略進行資金管理;Cook Protocol, 一個去中心化基金市場協議,有基金管理人和投資人組成,基金管理人需要質押治理代幣 COOK 來開設基金,如果基金管理人有任何違規行為,持有基金份額代幣 ckToken 的用戶可投票沒收 COOK 甚至撤換基金管理人;Hord 平臺將優秀的投資策略推送給用戶,可以接受任何 DEX 中任何有流動性的代幣,每個基金生成的 ETF Token 都可以在 Hord 的訂單簿 DEX 上交易,包括封閉式和時間鎖定的代幣;Solrise Protocol 是 Solana 上還在測試網階段的資管協議。
經濟模型TOKE 背后代表掌握著更多底層的流動性,當協議越壯大,TOKE 的需求量升高,TOKE 的通脹性質是和它所掌握的流動性掛鉤,也和其合作的項目的 TVL 掛鉤,最終的激勵結構可能是 TOKE 本身產生的激勵以及協議控制資產收益(PCA) 的一部分組成。
這里的需求模型有點跟 veCRV 相似(不是代幣模型),因為當 TOKE 協議掌握了大量流動性時,市場上對它的需求會大大增加,而決定流動性分配份額的是 TOKE DAO,同時需要質押大量的 TOKE 代幣,在市場反饋良好的情況下,外界對于流動性的需求可能會超過 TOKE 的排放速度,這是來自官方的愿景。
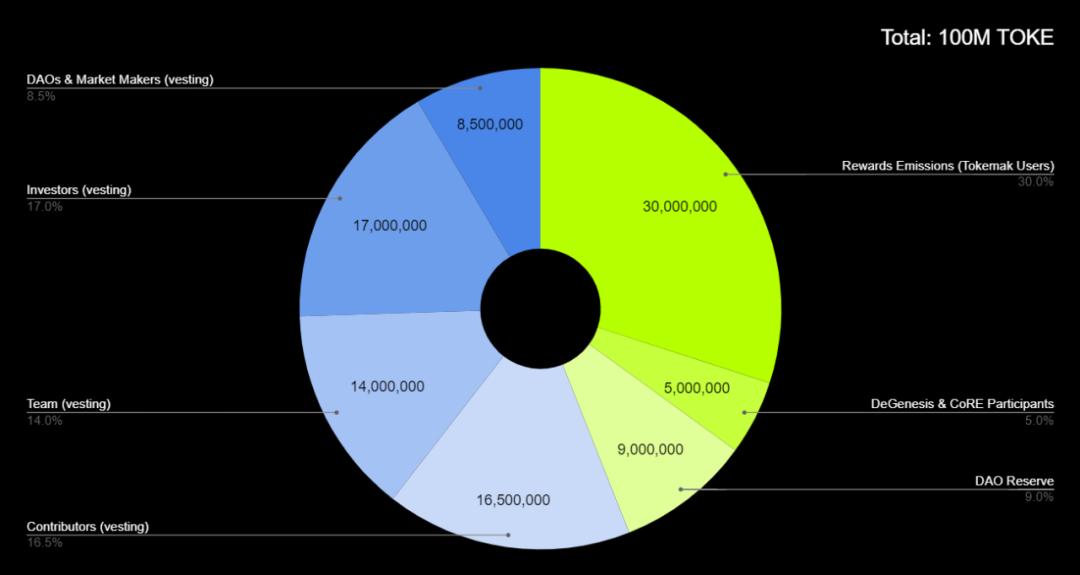
總供應量:100,000,000 TOKE
30,000,000 TOKE (30%):獎勵釋放(24 個月釋放)
5,000,000 TOKE ( 5% ):在「零周期」(Cycle Zero) 的 DeGenesis 事件和 CoRE (反應堆抵押事件)中,TOKE 將進行第一次發行
9,000,000 TOKE ( 9% ):DAO 儲備金
16,500,000 TOKE ( 16.5% ):貢獻者( 12 個月鎖定,12 個月線性釋放)
14,000,000 TOKE ( 14% ):團隊( 12 個月鎖定,12 個月線性釋放)
17,000,000 TOKE ( 17% ):投資者( 12 個月鎖定,12 個月線性釋放)
8,500,000 TOKE ( 8.5% ):DAOs & Market Makers ( 12 個月鎖定,12 個月線性釋放)
項目的初始 The Denesis Event 階段相當于早期白名單用戶參與 Launchpad, 參與 TOKE 的初始分發,3 百萬的 TOKE 在蛻變階段被分發,根據階段結束后的市值,每枚價格 $8。
項目池子一共有 5 個,兩個只開放給參與 DeGenesis 的用戶,為單幣 ETH,USDC 質押(持續時間兩周,兩周后 APY 下降為正常);三個為公開 LP 池和 TOKE 單幣池( TOKE 單幣池持續時間到零周期結束)。全部獎勵來自于初始的 3M TOKE,獎勵額度如下:
ETH Genesis Pool: 1,410 TOKE / day
USDC Genesis Pool: 2,530 TOKE / day
TOKE Single Asset Staking: 4,900 TOKE / day
TOKE/ETH Sushi LP Pool: 13,300 TOKE / day
TOKE/ETH Univ2 LP Pool: 13,300 TOKE / day
獎勵按天分發,但只能每周一取,在每個周期開始的前 24 個小時內允許用戶存取資金和獎勵(存入在 24 小時期間不會有區別,方便各個時區的用戶)
目前代幣分布:
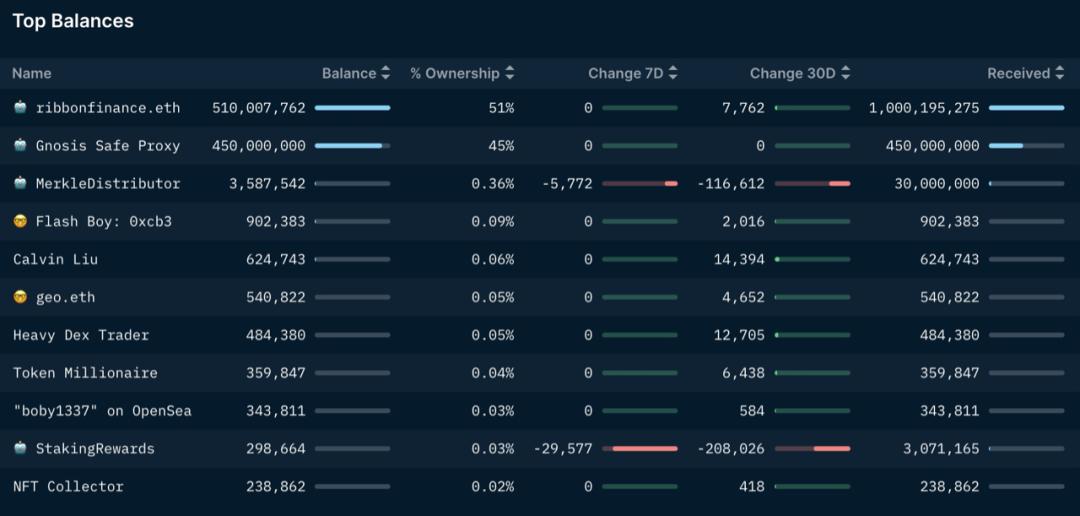
持有地址數量:TOKE 持有地址 1,955 個,原因是大部分在質押中,前 十 名地址包含合約地址數,共持代幣數量,合約地址用處預測。前十持幣地址中有 5 個為合約地址,第一個持總量 96%, 為未分發部分錢包,其他為質押的 tToken 合約。
社區信息Twitter 鏈接
Discord 鏈接
Medium 鏈接
關注人數細節 : Discord-8486;Twitter-12.6K
安全板塊安全評級 - 中級風險 (此處不公開)
風險觀察項包括:代碼未開源 / 項目中心化程度高 / 嚴重依賴第三方協議 / 無披露路線圖
參考資料
https://medium.com/tokemak/tokenomics-4b3857badc73
https://dune.xyz/airbayer/Tok
https://pro.nansen.ai/token-god-mode/notable?token_address=0x2e9d63788249371f1dfc918a52f8d799f4a38c94
 jay